洞察
新加坡房产分析
方法论、市场解读与实算案例。有值得说的内容时,我们才发布。
项目测评
市场与政策
指南与故事
2026年9月19日私宅市场
一栋42年的旧楼、第四次集体出售,以及一部只值两个签名的新法
Trendale Tower以1亿6800万元重新挂牌,与2023年流标时同价。国会9月8日调低了集体出售的同意门槛;但在一栋只有18个单位的楼里,这次下调只值两个签名——何况这次招标本来就仍按旧规则进行。
2026年9月19日真实故事
他们选了各持一半,为了保留日后拆名的余地。如今两个孩子拥有家里四分之一
一套以「分权共有」持有的私宅。没有遗嘱。根据《无遗嘱继承法》,他那一半被拆开——四分之一归遗孀,四分之一归一个九岁和一个六岁的孩子。若当初选的是「联权共有」,整套房子两周内就会过到在世一方名下。
2026年9月18日私宅市场
最低尺价与最便宜的单位,是两套不同的房子
琉森雅苑今天开始预览,标价「每平方英尺2251元起」,也是「149万8000元起」。这两个标题数字属于两套不同的单位,而两者之间的差距,正是一份价目表能告诉你的最有用的东西。
2026年9月18日房贷与利率
美联储刚刚加息。而在新加坡,买一份「确定性」只要一个基点。
6月时,最便宜的固定利率比最便宜的浮动利率高13个基点。现在只高一个基点——在100万元贷款上是每月4元66分。这个差距合上,是因为浮动涨了,不是因为固定降了。
2026年9月17日私宅市场
七家发展商竞标同一幅地。中标者仍比任何人多出11%。
六个星期前,一幅政府售地只收到一份标书,创下纪录。本周二另一幅收到七份,纪录再被刷新。标书数量什么也没告诉你。标价之间的距离,告诉你很多。
2026年9月17日私宅市场
集体出售减价12.9%,每户少拿36万3000元。发展商却一平方英尺楼面都没多买到。
宁静公园本周以低6500万元的价格重新推出集体出售——每户平均少拿36万3000元。这幅地在五层楼高度顶限下已用满容积率,减价一平方英尺额外楼面都买不到。
2026年9月16日房贷与利率
你的房贷利率1.40%。装修厨房的那笔贷款,5.96%。
一笔3万元的装修贷款分五年偿还,总成本4769元。同样一笔钱放在今天的房贷利率下,只要1080元。而且提早还清装修贷款,实际利率反而更高,不是更低。
2026年9月16日私宅市场
澳洲不收额外买方印花税。它改收「订阅费」。
三个澳洲项目本周末在新加坡开卖。新加坡人买下悉尼那套两房,前期税费占楼价15.3%,而在本地是22.9%。之后新南威尔士州每年再按地价收5%,年年如此,永不停止。
2026年9月15日组屋
租金回报最高的组屋在裕廊。那是算术,不是洞见。
逐座配对之后,四房式在裕廊西的毛租金回报是7.56%,在女皇镇是5.06%。女皇镇那个单位贵97%,租金只高27%。所谓回报地图,其实是把价格地图倒过来看。
2026年9月15日组屋
四房式缩水15平方米。那值一个十年的地契。
1995年建的四房式中位面积是108平方米,2021年建的是93平方米。按2026年的中位成交价算,这15平方米值大约6.6万新元——几乎正好等于十年剩余地契的价值。
2026年9月13日组屋
一层楼值0.6%。原始数字说的是96%。
直接拿交易档案比较高楼层与低楼层的组屋转售价,差距是96%。改成只比较同一栋组屋内部的单位,它塌缩成每层0.6%。这两个数字之间的差别,就是整篇文章的论点。
2026年9月13日组屋
每十宗组屋转售,就有三宗剩余地契不足60年
在今年18,278宗组屋转售交易中,市场为剩余地契定出的价格几乎正好是每年1%的尺价。这比标准估值表算出来的折让更陡,而它如今适用于市场上29%的成交量。
2026年9月10日私宅市场
小一报名学额分配,你需要知道的事
教育部在报名开始前就定好每所学校的小一学额,再按公开的公式分到各个阶段。这篇讲清楚公式、数字公布在哪里、2026 年报名的结果,以及 2027 年起 12 所学校的新规。
2026年9月4日私宅市场
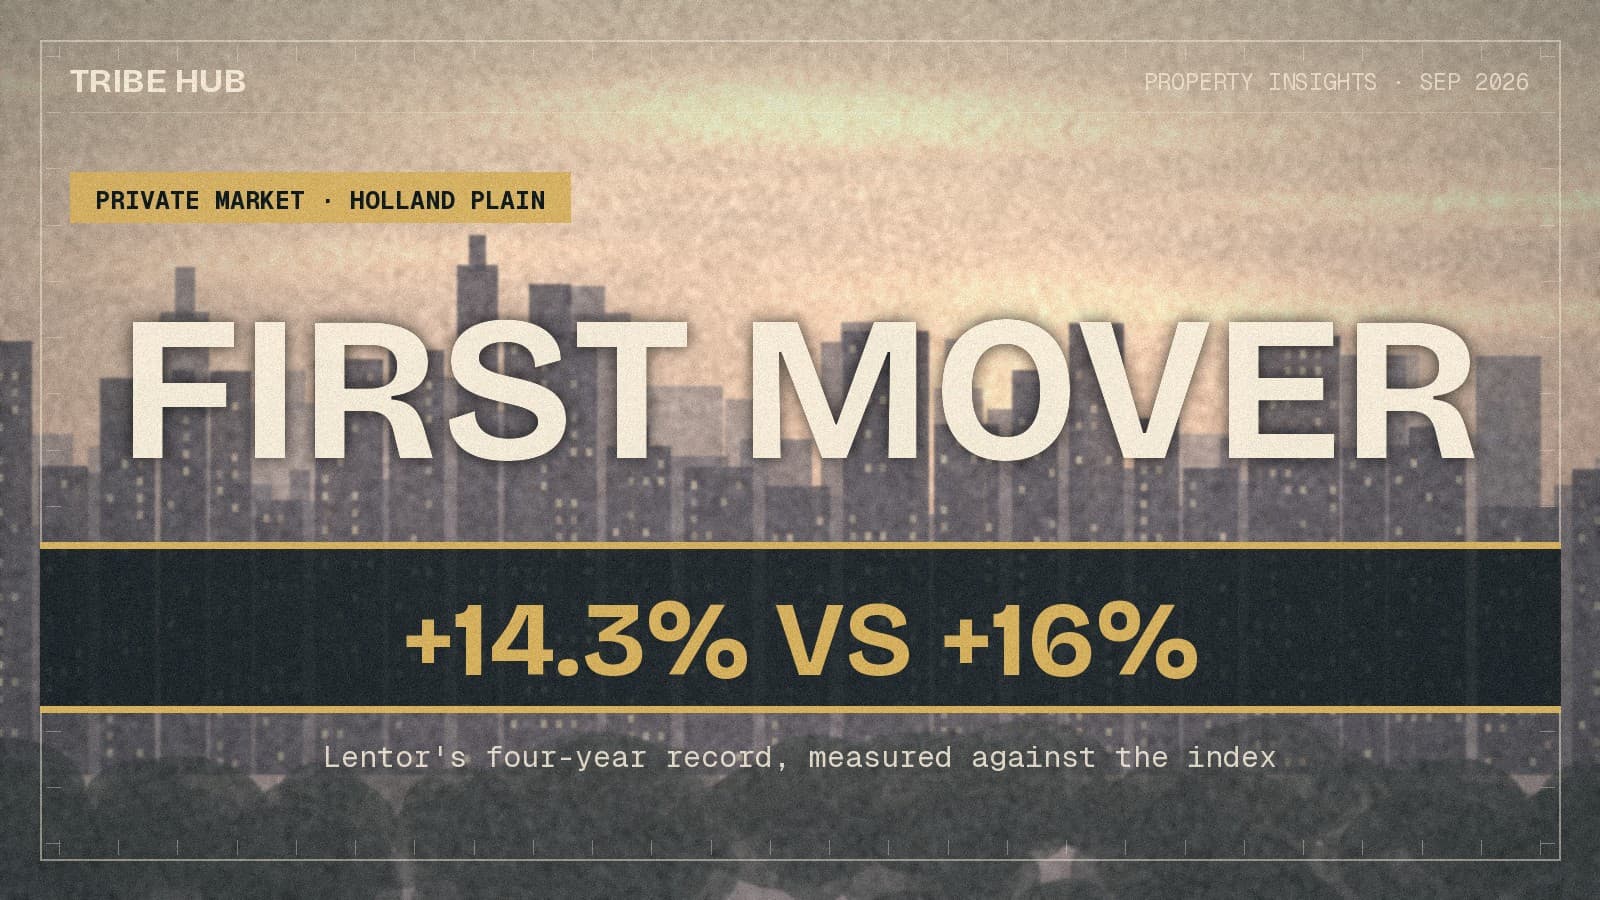
「首发溢价」到底值多少?先看伦多的数据
每一个新片区都用同一句话招徕买家:先买先赚。荷兰坪(Holland Plain)拿出的唯一证据,是伦多现代(Lentor Modern)自开盘以来上涨14.3%。但把它放到同期非有地私宅指数旁边,这个涨幅大致就是市场本身。
2026年9月4日私宅市场
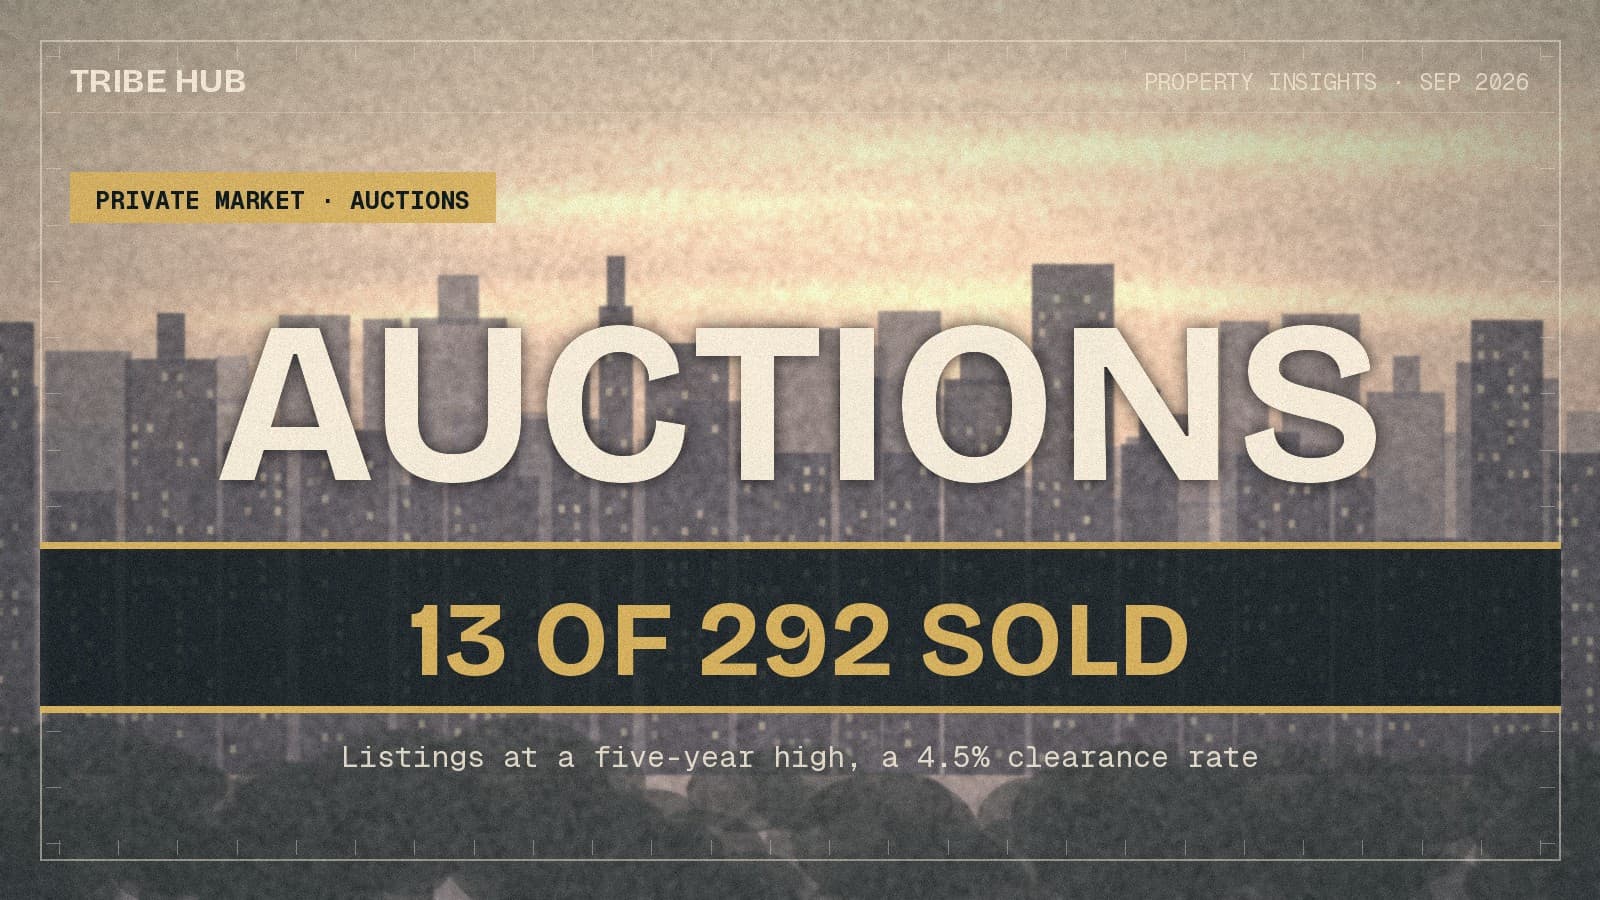
拍卖挂牌创五年新高。每22件只成交一件。
2026年上半年共292个物业进入拍卖场,是五年来最多的一次,其中74%是银行接管拍卖。真正落槌成交的有十三件。挂牌数量不是压力讯号,拍卖场也不是折扣渠道。
2026年9月3日房贷与利率
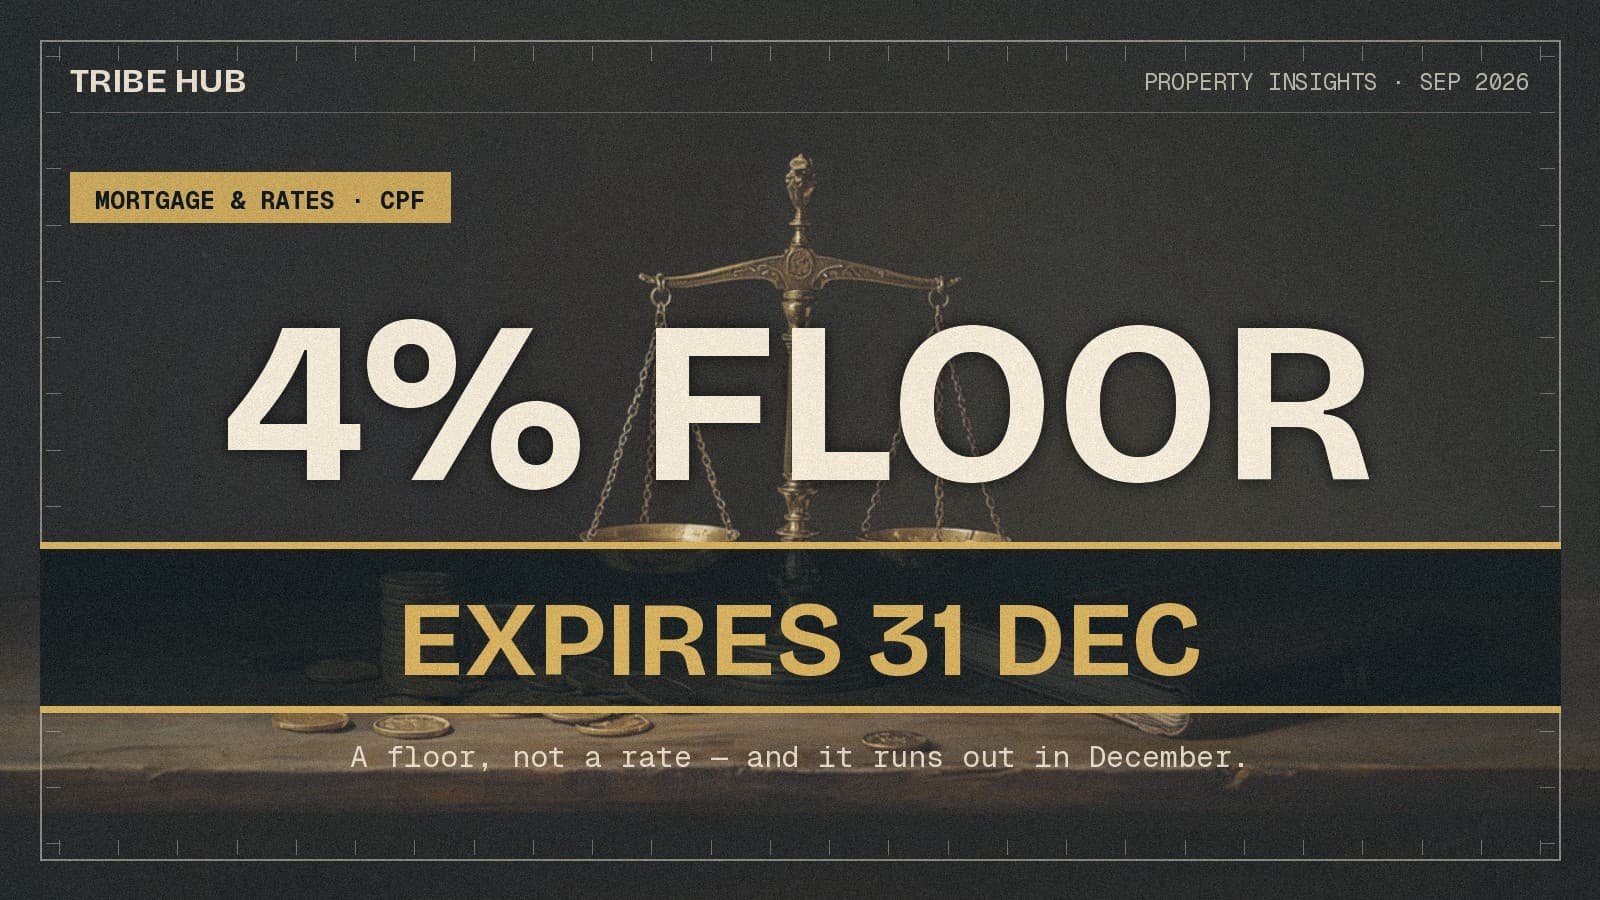
你的公积金特别户头有4%,是因为每年9月的一个决定。今年的还没来。
特别、保健储蓄与退休户头的4%是一个下限,而不是公式算出来的利率。它在2026年12月31日到期,而下方的挂钩利率目前约为3.3%。这70个基点对一个「卖大屋换小屋」的退休计划值多少钱,我们算给你看。
2026年9月3日组屋
预购组屋推迟到11月。真正卡住你的日期是9月25日。
预购组屋家庭收入顶限调高至1万6000元,令建屋局2026年最后一轮销售从10月推迟到11月。但真正的关键日期两者皆非:购屋资格信(HFE)的所有证明文件须在9月25日前提交,而刚获得资格的家庭只剩22天。
2026年9月2日私宅市场
9月1日起,70个地段的土地增值费上调。一宗S$1.98亿的集体出售,却一分钱也不必付。
新加坡土地管理局的半年度调整,把非有地住宅的土地增值费率平均调高3.4%,加冷一带上调29.1%。新规生效前一天,负责推售Gilstead Court的代理却说,这次调整不会让该地段多付一分钱。把两者连起来的,是发展基准。
2026年9月2日房贷与利率
贷款上的第二个名字买的是年限,不只是收入——而金管局会向你收费
在一位50岁借款人的房贷上加入一位较年轻、收入较低的配偶,可借金额从S$743,557升到S$1,498,691。其中只有S$446,134来自她的薪水,S$309,000来自她的出生年份。代价是一条多数买家从没读过的金管局规定。
2026年9月1日私宅市场
2026年最悬殊的一次投标价差:新上樟宜路那张14.25亿的标书,真正定的是什么价
新上樟宜路地段今天截标,收到四份标书。最高的一份来自United Venture Development (Daisy)与CL Sapphire,S$1,425,388,000,比第二名高出13.85%——是今年市区重建局所有住宅地段招标中,冠亚军差距最宽的一次,而2026年的中位差距只有4.26%。换算成每平方英尺容积率地价S$1,537,这不是纪录。这是一次带着信念的下注,而底下的算术是这样的。
2026年9月1日组屋
EC收入顶限升到1万8千元,但今天买得到的每一间EC,仍旧停在1万6千元
组屋顶限8月24日起对「人」生效,EC顶限却是对「地」生效——而它触及的第一幅地段,加纳利大道(Canberra Drive)约185个单位的EC地块,招标要到2026年10月1日才截止。市建局的供应数据显示,2026年下半年预计完工的EC是零,尚未获得规划批准的EC单位则全部排在2029年或之后。月入1万6千至1万8千元的家庭,多拿到16万7569元的MSR可负担空间,眼下却无处可花。
2026年8月29日房贷与利率
固定利率总在美联储行动之前先动——这个月,两家银行往上调了
许多借款人把房贷决定押在9月16日的美联储议息会议上。但新加坡的固定房贷利率定价看的是预期,不是官宣——随着9月降息概率消退,华侨银行与大华银行已在8月上调固定利率。等一个已被市场移出定价的降息,代价有多大?本文算给你看。
2026年8月29日真实故事
卖公寓、买组屋、跳过15个月的「流放期」:一对夫妇的以大换小,从头算到尾
自7月28日起,私宅业主在公寓交割当天就能购买转售组屋——不必再等15个月,也不必租房过渡。我们用一对合成夫妇把整条链算完:158万新元的卖房款流向哪里,79万新元的五房式全包成本是多少,以及换完之后每月S$2,645的现金流差额。
2026年8月28日组屋
私宅连涨三季、组屋连跌三季——1990年以来仅有一次先例
私宅价格指数连续三个季度上涨,组屋转售指数却连续走低——自1990年组屋指数编制以来,这样的走势分化只出现过一次。上一次发生在2017年,两年内拉开了12.6个百分点的差距。本文用两套官方指数,算清这道分化对升级买家的"过桥"成本。
2026年8月28日私宅市场
310万新元的"利润"是价差,不是到手的钱
本周最赚钱的公寓转售——Palm Spring一套三房式持有23年获利310万新元——是真实的,但它也只是两份产权申报之间的一道减法。把印花税、佣金、利息和杂费建模算进去,约五分之一的利润会消失;把杠杆算进去,回报率反而更高。
2026年8月27日组屋
市镇纪录月月刷新,指数却月月在跌
本周的头条:红山一套四房式以每平方英尺1,466新元创下纪录,白沙则出现全镇首套百万新元五房式。都是真的,也都是常态——过去一年,市镇纪录每个月都在被打破,而官方指数已连跌两个季度。它们量的是两回事。
2026年8月27日房贷与利率
60年地契算不算「短」,取决于你几岁——把95规则算给你看
2019年5月起,公积金不再问房子多老,只问一件事:剩余地契能不能陪最年轻的买家活到95岁。同一套剩余60年的房子,35岁的买家可以全额用CPF,25岁的买家却被挡掉五分之一——同一套房,不同的生日。
2026年8月26日真实故事
房子只写一个名字,另一个名字「留着」——这套方案的真实价码
一对虚构综合案例夫妇在63万新元的转售组屋上只写丈夫的名字,为的是让妻子在MOP之后以0%额外买方印花税购买私宅。这套结构合法、也确实可行——但它在第一天就砍掉了118,228新元的贷款额度,锁死了8万新元津贴的一半,而她独力能撑起的公寓是614,420新元的那一套,不是他们心里想的150万新元。
2026年8月26日组屋
估价在你签约之后才出现——这正是制度的设计
自2014年3月起,组屋转售交易先谈定价格,HDB的估价几天后才揭晓——而价格高出估价的每一块钱,只能用现金支付。官方数据:2023年2月以来约18%的买家付了这笔差价,中位数买家付了0新元,而放弃交易的代价最多1,000新元。
- 2026年国庆群众大会房屋新政:BTO需求看涨,转售压力趋缓,现有EC更受关注
2026年8月23日组屋
2026年国庆群众大会房屋新政:BTO需求看涨,转售压力趋缓,现有EC更受关注
2026年国庆群众大会把BTO家庭收入顶限调高至S$16,000、单身者顶限调高至S$8,000、新EC顶限调高至S$18,000,并为育有孩子的首购家庭增加抽签机会。但影响不会平均落地:BTO需求料上升,转售需求在边际上放缓,现有EC可能率先走动——而未来EC的开盘价或将更高。
2026年8月23日房贷与利率
真正卡住你的不是TDSR,是MSR。
所有人都在引用55%的总偿债比率。但买组屋或买发展商新推的执行共管公寓时,上面还压着一条更紧的规则——在月入8,000元的家庭身上,它抹掉了TDSR原本允许的45%贷款额。
2026年8月23日私宅市场
撑起标题的是有地住宅。非有地反而跌了。
市区重建局2026年第二季私宅价格指数上升0.5%。拆开来看,涨幅全部来自有地住宅(+2.5%);而绝大多数私宅买家真正在交易的非有地住宅,跌了0.1%。那个标题描述的,是多数人根本无法合法进入的市场。
2026年8月22日真实故事
他们为下一间组屋准备的公积金,在他55岁生日那天搬走了
一对换小屋的夫妻,用普通户口里的18.5万元规划首期。在他55岁生日那天,其中12.44万元转入退休户口,从此不能再用于住房。而能防止这件事的申请,六个月前就已截止。
2026年8月22日房贷与利率
你的房产愿意用房贷利率借钱给你。能借多少,由公积金决定。
房产净值提取贷款(MWL)是多数新加坡家庭这辈子能拿到的最便宜的一笔借款。三条金管局规则决定额度上限——最容易被忽略的一条是:多年前投入这间房产的公积金,会被当作仍未偿还的贷款,一元一元地从上限里扣掉。
2026年8月21日真实故事
父母搬走了,津贴也被追回了
靠近父母买房,「邻近购屋津贴」发放2万元。但这个条件要维持五年,而能够打破它的人,不是你。
2026年8月21日组屋
组屋对冲买的是时间,顺便帮你选了利率
「加强版对冲付款安排」让你不必过桥贷款就能同日完成卖与买。入场费是:下一间组屋必须用2.6%的建屋局贷款——而今年银行的报价是1.4%。
2026年8月20日私宅市场
八个租客合法到2028年。没登记的话,只有六个。
放宽后的入住人数上限延长到2028年12月31日。每次被转述时都会掉两个条件:私宅业主必须先向市区重建局登记,第七、第八个人才合法;而这个上限算的是屋里所有人,不只是付你租金的人。
2026年8月20日房贷与利率
锁定期结束了,追讨条款还没有。
贷款放款那天同时启动两个时钟,长度并不相同:锁定期通常是两年,律师费补贴的追讨期通常是三年。在3个月复合SORA只有1.13%的这一年,钱就漏在这两个日期之间。
2026年8月19日私宅市场
第二季租金涨得更快。空置率也涨了。而实际有人住的房子少了387套。
市区重建局第二季租金指数加速至+0.7%。空置率却仍升到6.4%——已入住私宅存量减少了387套。竣工量更少,空屋却更多。租金那条线和入住率那条线,讲的是两个故事。
2026年8月19日组屋
百万组屋已经不是天花板了。在三个市镇,它就是中位数。
以建屋局自己的成交档案计算:在中央区、女皇镇与大巴窑,2026年第二季四房式转售组屋的中位价已越过一百万元。而全岛中位价已经六个季度没动。
2026年8月18日组屋
屋契回购计划卖掉19万元屋契。在建屋局自己的例子里,到手现金是2万5000元。
在建屋局自己发布的示例中,一对65岁夫妇以S$190,000卖出35年屋契尾段,现金到手S$25,000。其余的化为公积金终身入息。这不是缺陷——这就是整套设计。
2026年8月18日房贷与利率
过渡性贷款只有六个月。那不是银行的规矩——那是法律定义。
金管局把六个月的期限写进了定义本身。在这条界线之内,总偿债比率、30%房贷偿还比率、贷款价值比上限与摊还规定全部关闭。一旦跨出去,它就不再是过渡性贷款——所有豁免同时失效。
2026年8月17日房贷与利率
利息抵消账户实付0.98%。六个月国库券付1.59%。
抵消账户一向被包装成「把现金压在房贷上」的聪明做法。但按2026年8月的利率,这套算术已经倒过来了——盈亏平衡的房贷利率是2.26%,而新加坡没有任何一个银行配套接近这个水平。
2026年8月17日真实故事
他继承了半间组屋。账单两年后才到,30万元。
继承房产本身不需缴印花税。它拿走的是你的「首套房」身份——对一位准备买150万元私宅的弟弟来说,一份51万元的继承份额,在入场那一刻触发了30万元的额外买方印花税。
2026年8月16日组屋
转售税自2006年起从未变过。当年它相当于一间组屋的17%,如今只剩6%。
四房式S$40,000,二十年纹丝不动。根据建屋局自身的成交数据计算,2006年吃掉四房式中位价17.4%的这笔转售税,如今只占6.4%。第二次津贴的代价,已在无声中崩塌。
2026年8月16日房贷与利率
家庭保障计划保的是你的贷款,不是你的家人。
只要你用公积金供组屋房贷,家庭保障计划(HPS)就是强制的,而几乎没有人读过条款。它保的是一笔逐年下降的余额、一间组屋、直到你满65岁——这三道界限决定了你的家庭是否真的受到保障。
2026年8月15日组屋
缩短等候时间不只是方便。它把你的整条时间线提前了21个月。
2026年推出的预购组屋中,每五个就有一个能在三年内完工。买家把这当成生活上的便利,但它真正的意义,是让你达到最低居住年限、可以出售、可以换房的日子整整提前21个月。
2026年8月15日房贷与利率
房贷利率1.4%,公积金利率2.5%。提前还贷是笔亏本买卖。
提前还清房贷感觉是负责任的做法。但若用普通户口(OA)2.5%的钱去偿还1.40%的银行房贷,10万元在十年后会让你少赚13,093元。而若是2.60%的建屋局贷款,同样这笔操作却是赚的。
2026年8月14日私宅市场
一个投标者,一个纪录价:新加坡地段招标变薄,在告诉买家什么
8月4日,勿洛拉路(Berlayar Drive)地段只收到一份投标。三天后市建局以每平方英尺容积率1,515新元批出——这是纯住宅用途的中央区周边政府地段的新纪录。投标者在变少,地价没有。
2026年8月14日组屋
建屋局把「养老组屋」的年龄降到55岁。真正的数字是服务费。
从10月起,社区关爱组屋开放给55岁买家,强制服务配套也降价。但在45年地契上,这套配套仍要约149,000元——可能超过组屋本身的价格。
2026年8月13日组屋
十月组屋预购推出7,970个单位。离地铁最近的,最大只有四房式。
建屋局2026年最后一次预购组屋(BTO)推出七个项目、共7,970个单位。其中四个项目步行五分钟内可达地铁站——共4,370个单位、占全部的55%——最大只提供四房式。所有五房式单位都在别处。
2026年8月13日房贷与利率
你的浮动利率其实已经涨了,只是你还没开始付。
8月11日,隔夜SORA报1.3688%,而你的房贷实际计息所用的三个月复合利率是1.1172%。复合SORA是回望过去计算的,所以在市场再动之前,一个季度的涨幅已经在管道里了。
2026年8月12日组屋
七月五种组屋里有四种变便宜了。中位价还是涨了。
七月是 2026 年组屋转售量最高的月份,全类型中位价也高于六月。但从建屋局本身的成交档案算起,五种主要户型中有四种成交价其实是下跌的。中位价上升,是因为成交结构变了。
2026年8月12日私宅市场
集体出售的门槛降了。另外三个数字却升了。
律政部 8 月 4 日提呈的法案,将楼龄 40 至 59 年项目的集体出售同意门槛降至 70%,60 年以上降至 65%。同一份法案也提高了启动门槛、把签署期限减半,并延长了失败后的冷却期。
2026年8月11日真实故事
纸面上通过了审批,却倒在现金这一关
一对月入 1.35 万新元的组合案例夫妇,为一套 168 万新元的公寓获批 126 万新元贷款,公积金里还有 31 万新元。他们依然无法完成交易——因为其中 16.71 万新元必须是现金,而他们只有 9.5 万新元。
2026年8月11日组屋
决定谁有资格买你组屋的那道配额
两道组屋配额可以在你挂牌之前就抹掉大部分买家。市面上多数指南把楼座与邻区的上限印反了——而余地最小的那个族群,并不是一般人以为的那个。
2026年8月10日私宅市场
降温措施到底对房价做了什么
2018年以来三轮额外买方印花税,用市区重建局自己的指数来衡量:每一轮都让涨幅放缓约一年,但没有一轮拉低过价格水平。唯一真正让价格回落的那一轮,根本不是税。
2026年8月10日私宅市场
2026年该租还是该买:把两边的账都算完
一套 S$1,600,000 的公寓,按今天的房贷利率,十年下来只要房价年均涨幅超过0.55%,买就赢过租。门槛这么低是因为钱便宜——而一旦把两边都不提的成本算进去,这个数字会动得很快。
2026年8月9日房贷与利率
印花税从头到尾:把 BSD、ABSD 和 SSD 放在同一条时间线上
新加坡对同一套房子收三种印花税,而它们在三个不同的时点触发。把它们放在同一条时间线上——第 0 天、第 14 天、第 6 个月、第 4 年——它们其实是一种带四年尾巴的税。
2026年8月9日真实故事
他们先卖房,租了八个月。这段过渡期到底花了多少钱
一对升级换房的夫妇在买之前先卖掉了组屋,然后一边租房一边找房。这段过渡期花了他们大约 S$65,000——换来的是免去一笔 S$950,000 的现金门槛,以及一个不可延长的六个月期限。
2026年8月8日房贷与利率
延迟付款计划:这份「方便」到底收费多少
延迟付款计划卖给你的是时间。时间是有价的,而且同时在三个地方收费——发展商的加价、条例规定下缩水的贷款额,以及延迟期结束时你还不知道的利率。
2026年8月8日房贷与利率
以单人名义买房:拆售的「便宜表亲」,算给你看
单人名义买房被包装成保住配偶「零房产记录」的方法。它确实有效,但在签约当天就要付出 123 万新元的购买力——而日后拆售仍会撞上同一堵单一收入的墙,只是多了一张账单。
2026年8月4日真实故事
那间屋,就是退休计划
一对虚构组合的夫妻,66 岁与 63 岁,拥有一间市值 S$668,000、尚余 69 年地契的淡滨尼四房式。卖掉它,S$434,721 会先回到公积金,两人一分钱都还没看到——而这还是这个计划里最小的问题。
2026年8月4日组屋
2026 年的 BTO、SBF 与转售组屋:同一间屋,三个价格
答案就写在建屋局自己的推售文件里。三巴旺的一间四房式,新屋 S$320,000 至 S$437,000,转售 S$600,000 至 S$680,000——而 31 个月的等待、津贴与抽签,决定这道差距是不是真的。
2026年8月3日私宅市场
如何自己读懂市区重建局的产权保护令数据
新加坡的私宅成交数据免费、每周更新两次、涵盖五年。但它在设计上就不完整,混合了三种截然不同的交易类型,还用两把不同的尺子量面积。以下是如何读它而不被误导。
2026年8月3日私宅市场
毛租金回报率 vs 净租金回报率:真正落进口袋的是多少
以淡滨尼一套月租 S$4,458 的实际三房单位为例,标价的毛回报率是 3.39%。扣除房产税、管理费、空置、保险、维修与代理佣金后,只剩 2.18%——而个人所得税还没缴。
2026年7月31日私宅市场
综合体项目,究竟值多少钱
与同镇、同年份、同地契的邻居项目对比,「商场+地铁」溢价介于 11% 到 32% 之间。而本该为这笔溢价提供理据的租金回报差距,几乎为零。
2026年7月31日房贷与利率
公积金 120% 顶限:没人会为它做打算的限制
你的公积金不可能永远为一套私宅买单。以 S$1.8m 的购房、配 30 年期贷款为例,第一道顶限在第 23 年到来,硬顶限在第 29 年——而第二道顶限,只有在你已凑足自己的基本存款额时才会存在。
2026年7月30日真实故事
她在第三年卖掉了。那 37.6 万元退税在第六个月就已作废。
一对夫妻为换房缴了 S$376,000 ABSD,本打算卖掉她的旧公寓。他们改成出租,33 个月后才卖。租金加涨幅约回收 S$118,000——一则关于一个不会停的时钟的演算式合成案例。
2026年7月30日房贷与利率
从 IPA 到购买权书:没人跟你解释的那几个时钟
从贷款原则性批准到签下买卖合约之间,横着五个各自独立的期限,而且多数是同时在跑。真正让交易翻车的是那个八周的时钟——它在买家看到合约之前就已经开始计时。
2026年7月29日组屋
估价、溢价(COV),与组屋的真正价值
先谈定价格,建屋局才告诉你估价是多少。真正产生「现金溢价」(COV)的,是这个先后顺序,而不是估价师的判断——它也决定了你这笔交易里有多少必须是现金。
2026年7月29日私宅市场
永久地契 vs 99年地契:数据到底怎么说
在2,350个评分公寓项目中,99年地契的年化涨幅略高于永久地契。这个结论经不起十秒钟的推敲——而推翻它的原因,正是这份数据里最有用的部分。
2026年7月28日房贷与利率
账面1.8万,银行只算1.575万:TDSR到底怎么数你的混合收入
固定薪水全额计入。花红、佣金和租金收入不是——MAS规定这些都要打七折。我们把一个混合收入家庭的完整收入表拿去过TDSR,发现银行每个月看到的数字比这家人自己算的少2,250元。
2026年7月28日私宅市场
15个月等待期取消了。但这些人不适用。
即日起,私宅业主购买非津贴组屋转售单位,不再需要熬满15个月的等待期。但这次取消的范围,比标题看起来要窄——购买津贴组屋、执行共管公寓(EC),或需要申请HDB贷款的买家,仍适用30个月的等待期。
2026年7月28日组屋
留着组屋、再买公寓:那笔45万元的关键问题
组屋不一定要卖掉才能买公寓。但在这个计划前面,横着三道关卡——MOP、永久性的20%额外买方印花税(ABSD),以及一个多数业主从没查过的细节所决定的贷款折扣。我们以一套150万元的公寓为例,把数字算给你看。
2026年7月27日房贷与利率
你的年龄给贷款封顶:65 与 75 两条规则,以及它们的代价
收入决定你能借的上限——但年龄悄悄把这个上限往下压,而且压得比多数人以为的更多。两条规则,65 和 75,把每多一岁都变成更短的贷款、更小的额度。用一份 S$10,000 的收入,在 30、40、50 岁三个年龄实算。
2026年7月27日私宅市场
Dunearn House 为何一个周末卖出 56%——那没卖出的 44% 又说明什么
一个周末卖出 380 套中的 212 套,均价 S$3,140 psf,而且是在多年来最冷清的 CCR(核心中央区)季度里。这个结果不是运气——是七年的供应断层,遇上了对的买家。以下是背后的四股力量,以及那未售出的 44% 所带的告诫。
2026年7月27日组屋
把 MOP 讲清楚:那五年、什么会让它重来、以及它挡住了什么
多数业主把 MOP 当成日历上的五年,熬完就自由了。它既不是日历,也不是自由:它数的是居住,不是时间,而对 Plus 与 Prime 组屋,它是十年,且永远不会完全解除。这是它真正挡住的东西。
2026年7月26日房贷与利率
该重新定价,还是转贷?一笔 S$1,000,000 房贷的完整成本表
最低利率只是决定的一半。在利率之前,还有一个岔路口——跟原银行重新定价,还是转贷到另一家银行——它取决于成本、麻烦程度,以及一条几乎没人细读的补贴回扣条款。这是完整的成本表,用一笔 S$1,000,000 房贷实算。
2026年7月26日私宅市场
如何读懂一次土地竞标:从 psf ppr 到你最终要付的价格
土地招标一收标,标题就是一个数字——每平方英尺每容积率 S$1,730。这不是开发商的花边,而是贴在下一个新盘上的价签。这是把土地价换算成开盘价的算术,用两宗 2025–26 年的招标实算。
2026年7月24日私宅市场
认真谈租约衰减:99年地契剩下60年时,还值多少?
99年地契的价值不是直线下滑的。头十年几乎不动,之后曲线向下弯,而且越往后跌得越快。我们用行业标准的估值曲线——Bala表——为一处真实的老龄地契定价,看看跌幅到底在哪里咬人。
2026年7月24日真实故事
他们买了楼花,却忘了渐进付款
一对夫妻把在建公寓的预算,都押在付款时间表「平缓的中段」上。结果发展商建得比宣传册快,付款阶段在十三个月内、而不是三十个月内接连到来,他们原本留给「以后」的现金,突然全变成现在就要付。这是一个复合案例,完整实算。
2026年7月23日房贷与利率
新楼盘的分期付款:你到底付多少,什么时候付
分期付款计划被宣传成「盖到哪、付到哪」。但实际上,它是头两个月一场前置的现金考验,之后是一笔在你手里逐级长大的房贷。我们以一笔 200 万元的实算购买,把全部十个阶段走一遍。
2026年7月23日私宅市场
GFA 协调统一:为什么同一套单位突然小了 40 平方英尺
2023 年一次规则修改,悄悄重写了什么算可售面积。新楼盘现在报出更少的楼面、更高的每平方英尺单价,比同样面积的 2023 年前转售单位「贵」——所以拿两者的表面单价直接比会误导人。这里是规则本身,以及让比较变得诚实的那道调整。
2026年7月20日新楼盘测评
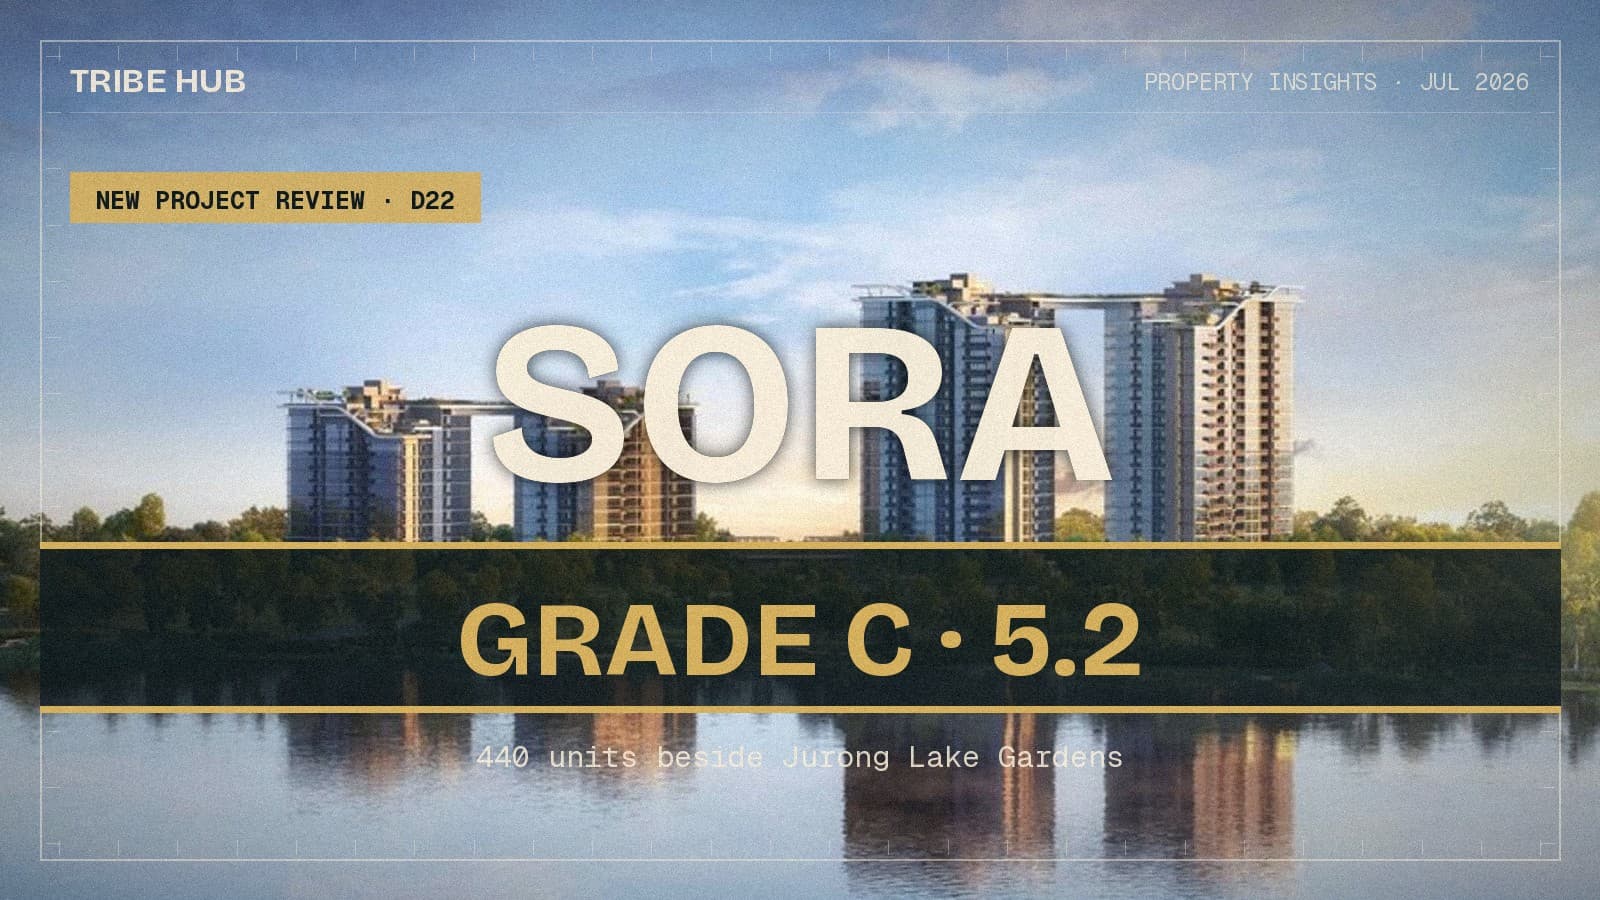
关于 Sora 的诚实洞察
Sora 在新项目评分卡(NPS)上拿到 C 级(5.2)——毗邻裕廊湖花园、位于第 22 邮区的 440 户、99 年地契项目。强劲的租金记录与 3.50% 的回报,但以邮区为基准的增值只勉强越过 3%,且步行范围内没有学校或地铁。
2026年7月20日新楼盘测评
关于 Nava Grove 的诚实洞察
Nava Grove 在新项目评分卡(NPS)上拿到 B 级(6.2)——由美联置地与金光置地发展、位于第 21 邮区 Pine Grove 的 552 户、99 年地契项目。强劲的增值记录与充裕的体量,被一件事拖住:步行范围内没有地铁站。
2026年7月20日私宅市场
2026 年下半年 2,697 套新房 — 其中近一半来自同一个项目
2026 年下半年的新盘阵容看起来选择很多。把数字跑一遍,它其实是一个杠铃:一个 1,268 户的超大项目、四个 215 户以下的精品盘,以及恰好一个落在我们评分卡给分最高的规模区间里的项目。
2026年7月19日新楼盘测评
关于 The Robertson Opus 的诚实洞察
The Robertson Opus 在新项目评分卡(NPS)上拿到 B 级(5.9)——罗伯逊码头(第 9 邮区)一个 348 户、999 年地契项目,由星狮地产与积水房屋发展。交通与规模都不错,但建模的价格增速为每年 2.8%,刚好卡在 3% 门槛之下。
2026年7月19日新楼盘测评
关于 Skye at Holland 的诚实洞察
Skye at Holland 在新项目评分卡(NPS)上拿到 B 级(6.2)——由华业集团(UOL)与凯德发展领衔的合资企业开发的 666 个单位、99 年地契项目,紧邻第 10 邮区荷兰村(Holland Village)地铁站,是 2025 年核心中央区(CCR)最畅销的项目。
2026年7月19日新楼盘测评
关于 Emerald of Katong 的诚实洞察
Emerald of Katong 在新项目评分卡(NPS)上拿到 A 级(7.2)——森联集团(Sim Lian Group)在第 15 邮区 Jalan Tembusu 的 846 个单位、99 年地契项目,2024 年 11 月最畅销的开盘,步行不远即达丹戎加东(Tanjong Katong)地铁站。
2026年7月19日新楼盘测评
关于 Aurea 的诚实洞察
Aurea 在新项目评分卡(NPS)上拿到 C 级(5.0)——毗邻受保留的黄金坊、位于第 7 邮区的一个 188 户、99 年地契项目。一个地标地址,配上强劲的 3.44% 租金回报,但建模的价格增速只有每年 2.32%。
2026年7月18日新楼盘测评
关于 Union Square Residences 的诚实洞察
Union Square Residences 在新项目评分卡(NPS)上拿到 B 级(5.9)——城市发展(CDL)在第 1 邮区克拉码头的 366 个单位、99 年地契塔楼。这里约 3.2% 的预计增速,更多靠的是核心区的租金与地段,而非资本增值。
2026年7月18日新楼盘测评
关于 Lentoria 的诚实洞察
Lentoria 在新项目评分卡(NPS)上拿到 A 级(7.5)——TID 在第 26 邮区 Lentor Hills 群、267 个单位的 99 年地契项目,已近售罄,两房成交中位数约 S$2,198 psf,靠的是强劲的预计增速、租金动能与安德森小学的学区。
2026年7月17日新楼盘测评
关于 The Lumos 的诚实洞察
The Lumos 在新项目评分卡(NPS)上拿到 C 级(5.2)——第 9 邮区 9 Leonie Hill 的 53 个单位永久地契项目,离乌节地铁站不远,剩余存货开价约 S$2,782 psf,对照项目自身接近 S$2,308 的二手中位价。
2026年7月17日新楼盘测评
关于 Cape Royale 的诚实洞察
Cape Royale 在新项目评分卡(NPS)上拿到 D 级(2.3)——和美置地与 IOI 在圣淘沙湾的 302 个单位、99 年地契项目,在落成十余年后分批出售,三房约 S$1,910 psf 起,对照项目自身接近 S$2,197 的二手中位价。
2026年7月16日新楼盘测评
关于 Upperhouse @ Orchard Boulevard 的诚实洞察
Upperhouse 在新项目评分卡(NPS)上拿到 C 级(5.4)——地铁就在楼下的乌节林荫道地址,叠在我们评测过最弱的增长引擎上。华业与新置地这栋 301 户的塔楼在 S$3,350 psf 开盘一年后已售 81%;剩下的单位要价高于项目自身纪录。
2026年7月16日新楼盘测评
关于 Pinery Residences 的诚实洞察
Pinery Residences 在新项目评分卡(NPS)上拿到 S 级(9.0)——我们板上有史以来的最高分。和美置地与双威联手打造的 588 户综合发展项目就在淡滨尼西地铁站正上方,2026 年 3 月开盘周末卖出 92.5%;如今只剩 34 户,全部是四房与五房。
2026年7月16日新楼盘测评
关于 Canberra Crescent Residences 的诚实洞察
Canberra Crescent Residences 在新项目评分卡(NPS)上拿到 B 级(6.5)——三巴旺(Sembawang)一个 376 个单位的 99 年地契项目,已售约 89%、成交中位约 S$2,000 psf,租金增长强劲,但步行 1.14 公里到甘榜(Canberra)地铁站是它的短板。
2026年7月16日新楼盘测评
关于 Amber House 的诚实洞察
Amber House 在新项目评分卡(NPS)上拿到 B 级(6.8)——远东机构在第 15 邮区 Amber Gardens 地带的 105 个单位永久地契项目,开盘价约 S$2,900 psf 起,步行不远即达汤申-东海岸线的丹戎加东(Tanjong Katong)地铁站。
2026年7月14日新楼盘测评
关于 The Continuum 的诚实洞察
The Continuum 在新项目评分卡(NPS)上拿到 B 级(6.5)——和美置地与双威打造的 816 户永久地契加东项目,2023 年 5 月开盘周末只卖出 26.5%,三年后却已售出 95%,剩下的 42 个大户型单位定价还低于项目自身的成交纪录。
2026年7月14日新楼盘测评
关于 Bloomsbury Residences 的诚实洞察
Bloomsbury Residences 在新项目评分卡(NPS)上拿到 C 级(5.3)——Mediapolis 的第一个住宅项目 2025 年 4 月开盘只卖出 25.1%,随后十五个月悄然去化至约 91%。这个 C 解释了什么,以及最后的两房、四房套房与顶层单位卖多少钱。
2026年7月13日私宅市场
马场新镇将带动第10和第11邮区升值——只是别指望在你的时间表内
176公顷、最多20,000个住宅单位、武吉知马近40年来首批组屋——马场新镇(Turf City)将重塑第10和第11邮区,而区内首两幅地段的地价已经上涨了15%。升值是真的,但时间跨度是20到30年。
2026年7月13日新楼盘测评
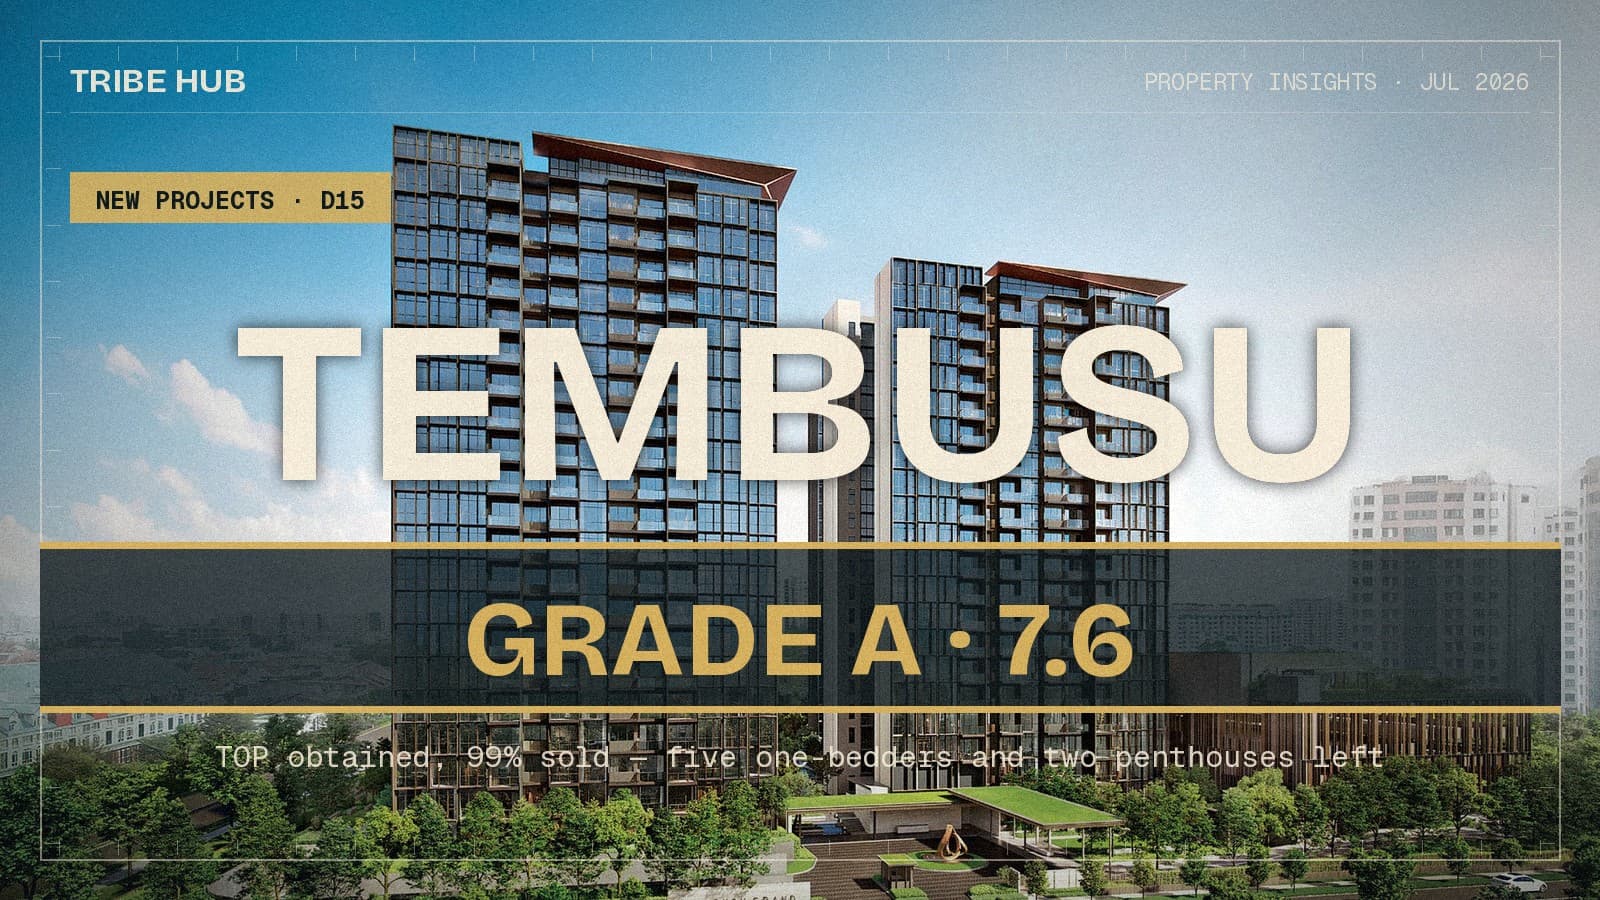
关于 Tembusu Grand 的诚实洞察
Tembusu Grand 在新项目评分卡(NPS)上拿到 A 级(7.6)——城市发展与 MCL 置地在加东的 638 户项目已于 2025 年 12 月取得临时入伙证(TOP),售出 99%,五月创下 S$2,881 psf 的转售纪录,货架上只剩五个一房和两个顶层单位。
2026年7月13日新楼盘测评
关于 Faber Residence 的诚实洞察
Faber Residence 在新项目评分卡(NPS)上拿到 B 级(6.0)——国浩与丰隆在 Faber Walk 的 399 户临河项目,尽管地铁便利度得分为零,仍在去年十月的开盘周末卖出 86%,如今只剩最后 14 个四房与五房单位。
2026年7月12日新楼盘测评
关于 Penrith 的诚实洞察
Penrith 在新项目评分卡(NPS)上拿到 A 级(7.3)——丰隆与国浩在 Margaret Drive 的 462 户项目,是女皇镇自 2018 年以来第一个私宅开盘,开盘首日以超过 S$2,800 psf 的均价售出 97%,如今只剩最后的两房单位。
2026年7月12日新楼盘测评
关于 Elta 的诚实洞察
Elta 在新项目评分卡(NPS)上拿到 B 级(5.5)——金门大道一号这个 501 户项目开盘卖出 65%,之后爬到 82%,并刚创下 S$2,907 psf 的纪录。剩下的是 88 个单位,几乎全是大户型。
2026年7月11日新楼盘测评
关于 Springleaf Residence 的诚实洞察
Springleaf Residence 在新项目评分卡(NPS)上拿到 B 级(6.9)——国浩房地产与丰隆控股在上汤申(Upper Thomson)打造的 941 个单位旗舰项目,就在 Springleaf 地铁站门口,开盘即以 S$2,175 psf 均价售出 92%,靠交通与租金动能撑起,却被学校拖住。
2026年7月11日新楼盘测评
关于 Norwood Grand 的诚实洞察
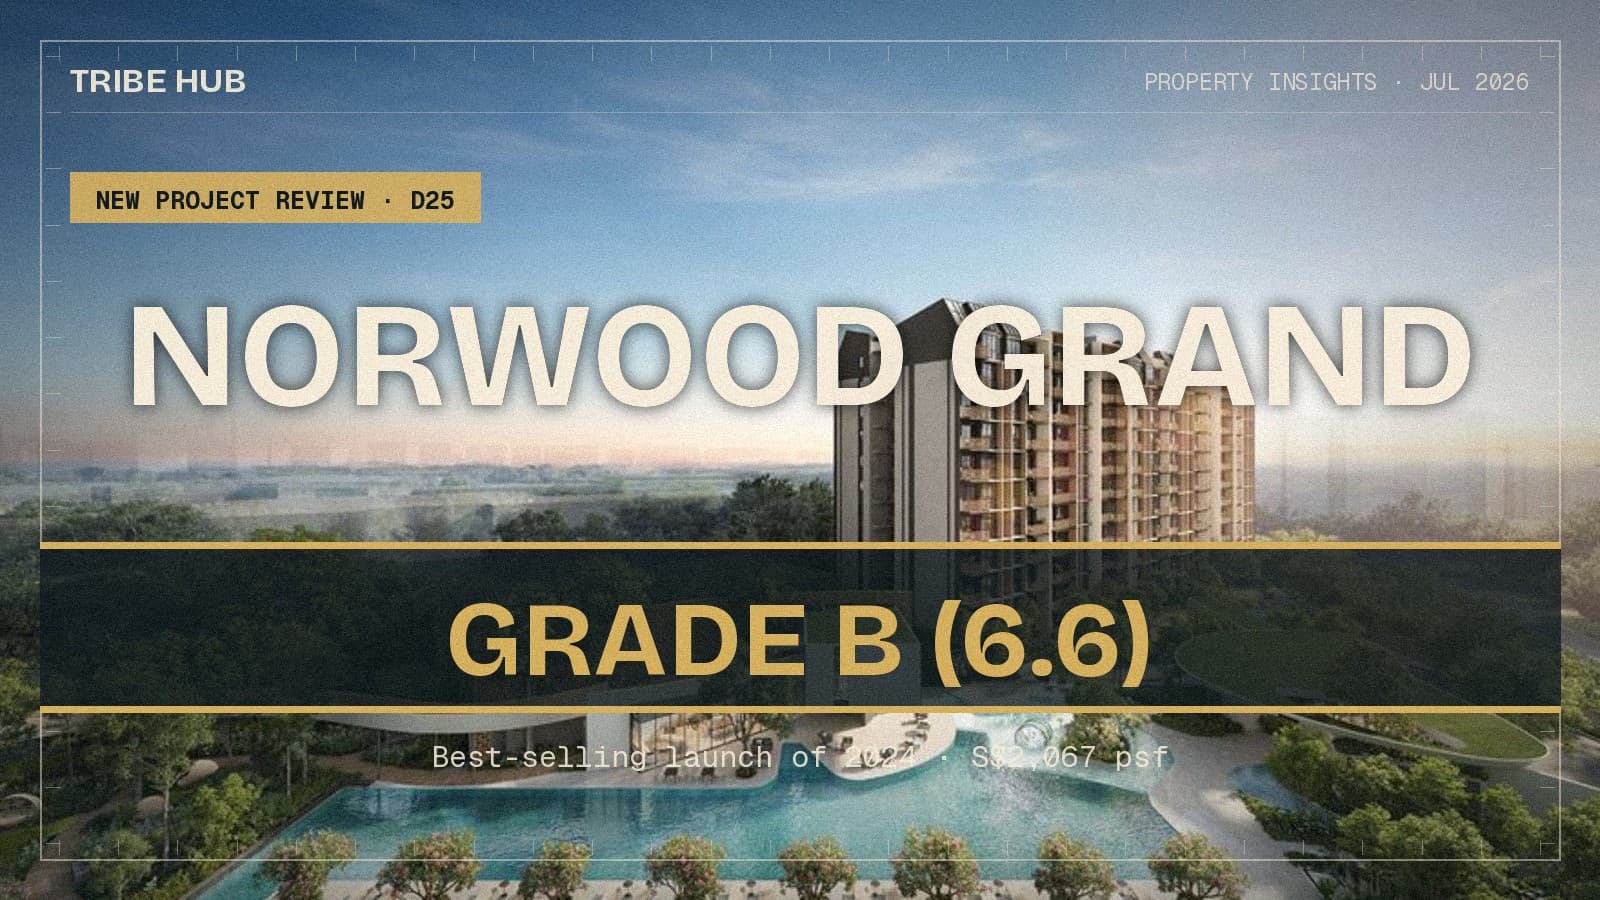
Norwood Grand 在新项目评分卡(NPS)上拿到 B 级(6.6)——城市发展(CDL)在兀兰 Champions Way 打造的 348 个单位项目,是兀兰十多年来第一个新私宅公寓,2024 年的销售冠军、开盘 S$2,067 psf,如今只剩四房尾货。
2026年7月10日新楼盘测评
关于 The Sen 的诚实洞察
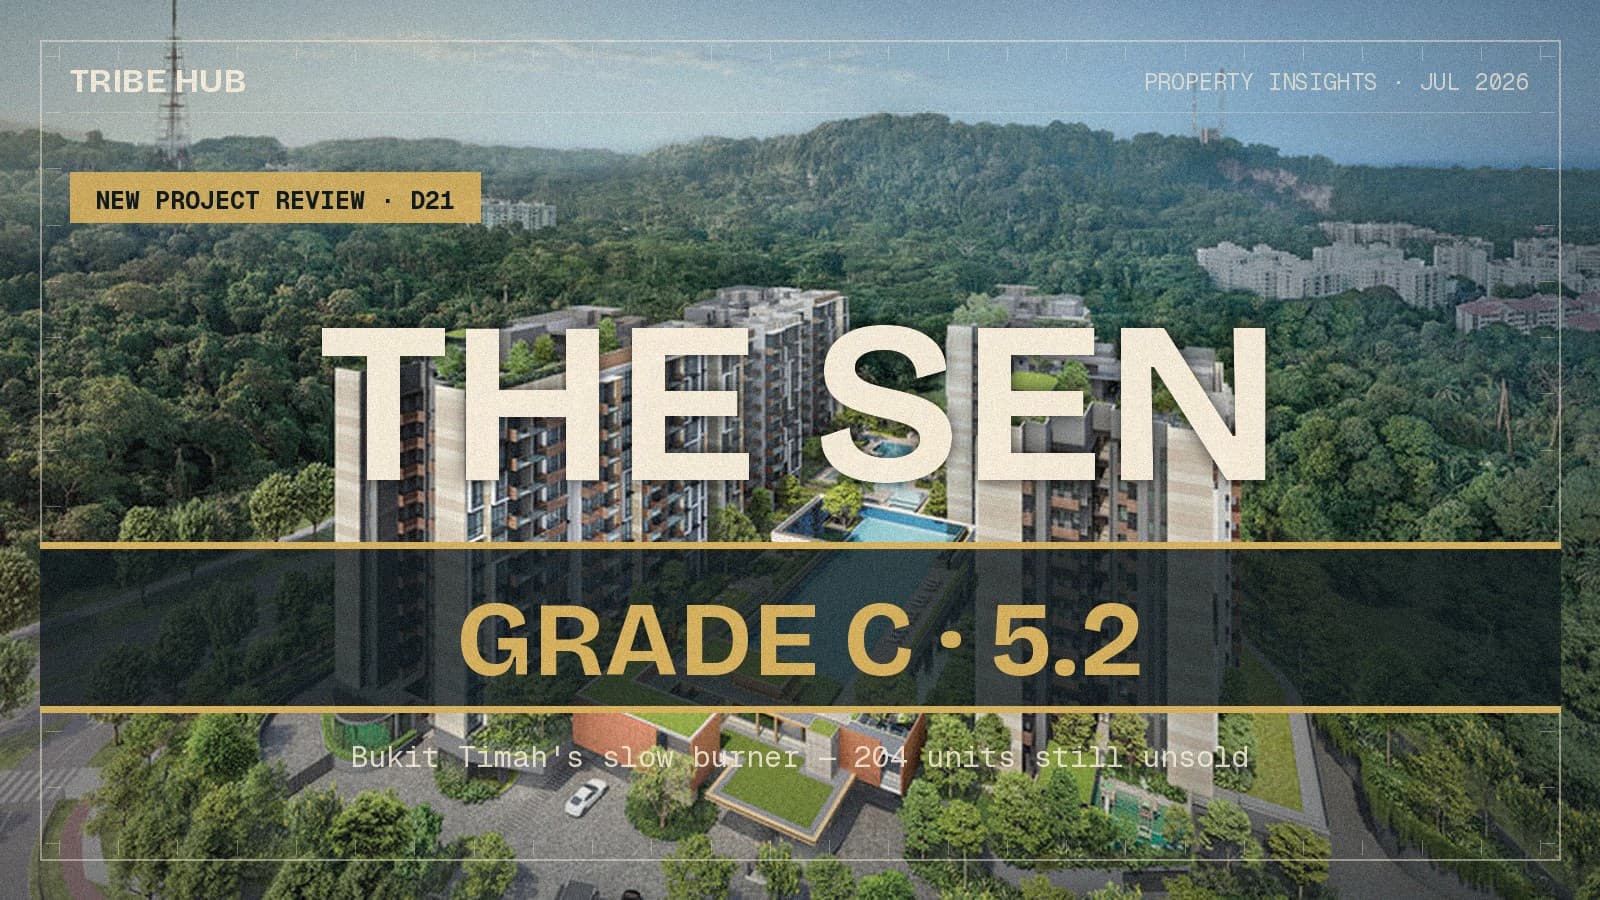
The Sen 在新项目评分卡(NPS)上拿到 C 级(5.2)——一个步行范围内没有地铁站的武吉知马地址、我们追踪到的最薄租金收益率,以及开盘八个月后 347 个单位中仍有 204 个未售。不过,它的入场价反而是整个项目里最站得住脚的东西。
2026年7月10日新楼盘测评
关于 Coastal Cabana 的诚实洞察
Coastal Cabana 在新项目评分卡(NPS)上拿到 B 级(6.5)——巴西立 12 年来的第一个执行共管公寓(EC),已售出 82%,而且目前所有还能买的单位都是三房。这张卡靠规模、租金与学校撑起,被步行 1.33 公里到地铁站这一项拖了下来。
2026年7月9日新楼盘测评
关于 Parktown Residence 的诚实洞察
Parktown Residence 在新项目评分卡(NPS)上拿到 S 级(8.6)——淡滨尼北第一个大型综合体项目,由 UOL、SingLand 与 CapitaLand 联合发展的 1,193 个单位。它在 2025 年 2 月开盘卖出 87%,如今约 99% 售出。
2026年7月9日新楼盘测评
关于 Meyer Blue 的诚实洞察
Meyer Blue 在新项目评分卡(NPS)上拿到 B 级(5.6)——Meyer Road 上一栋 226 个单位、由 UOL 与 SingLand 发展的永久地契大楼。地契与规模是强项,但 1 公里内没有小学,价格增速也只是勉强越过 3%。
2026年7月8日新楼盘测评
关于 The Orie 的诚实洞察
The Orie 在新项目评分卡(NPS)上拿到 A 级(8.0)——大巴窑八年来的第一个私宅开盘,由城市发展(CDL)、星狮地产与积水房屋发展的 777 个单位项目。它在 2025 年 1 月开盘售出 86%,如今约 95% 售罄,只剩一条窄尾。
2026年7月8日新楼盘测评
关于 Midtown Bay 的诚实洞察
Midtown Bay 在新项目评分卡(NPS)上拿到 B 级(5.6)——国浩置地(GuocoLand)在武吉士综合体 Guoco Midtown 内的 219 个单位豪华塔楼。2019 年开盘,它在疫情期间去化缓慢,如今只剩最后 70 个单位,起价 S$2,838 psf。
2026年7月8日新楼盘测评
关于 Dunearn House 的诚实洞察
Dunearn House 在新项目评分卡(NPS)上拿到 A 级(7.6)——武吉知马 Turf City(旧跑马场)片区 30 多年来的第一个公寓,由星狮地产、积水房屋与中建南洋发展的 380 个单位 99 年地契项目。它在 7 月 10 日预展、7 月 25 日开盘,两房指示价从 S$2,799 psf 起。
2026年7月5日新楼盘测评
关于 Terra Hill 的诚实洞察
Terra Hill 在新项目评分卡(NPS)上拿到 B 级(6.3)——一个 270 个单位、永久地契的项目,坐落在 Pasir Panjang 地铁站旁的前 Flynn Park 地段。约 3.4%/年的建模增速仅仅越过 3% 这条线;永久地契的稀缺性与第 5 邮区强劲的租金撑起了理由。
2026年7月5日新楼盘测评
关于 Canninghill Piers 的诚实洞察
Canninghill Piers 在新项目评分卡(NPS)上拿到 B 级(6.8)——CDL 与凯德(CapitaLand)在前 Liang Court 地段发展的 692 个单位综合体,坐落新加坡河畔、Fort Canning 地铁站之上。它在 2021 年开盘周末售出 77%,如今约 99% 售罄,只剩 10 个单位。
2026年7月4日新楼盘测评
关于 Vela Bay 的诚实洞察
Vela Bay 在新项目评分卡(NPS)上拿到 A 级(8.0)——Bayshore 地铁旁一个 515 个单位、99 年地契的新盘,4 月开盘周末就以均价 S$2,886 psf 售出 72%。约 4.2%/年的建模增速让每一种剩余户型都清得过 3% 这条线。
2026年7月4日新楼盘测评
关于 Lentor Gardens Residences 的诚实洞察
Lentor Gardens Residences 于2026年7月4日预展,起价约每平方英尺2,050元——由 Kingsford 打造的约500个单位新盘,坐落在伦多(Lentor)片区地价最低的一块地上(约每平方英尺地价920元)。它也是整个已售出约99%的伦多板块中,最后一扇仍然可负担的新盘入口;而下一幅地皮的地价高出39%。本文讲清楚:什么才算好的入场价,以及适合谁。
2026年7月4日新楼盘测评
Kassia 诚实评测
Kassia 在新项目评分卡上拿到 C 级(5.1)——一个由 TID 开发、位于 Flora Drive 的 268 户永久地契项目,第 17 邮区租金强劲,但资本增值历史平缓、约每年 2.6%,且步行范围内没有地铁。入场从 S$1,989 psf 起;仅剩 40 个单位。
2026年7月4日新楼盘测评
J'den 诚实评测
J'den 在新项目评分卡上拿到 A 级(7.6)——凯德在旧 JCube 原址、裕廊东地铁站正上方建起的 368 户综合发展新盘,是 2023 年最畅销的新盘,如今已售出 97%。仅剩 10 个大户型单位,从 S$2,523 psf 起。
2026年7月4日新楼盘测评
关于 Arina East Residences 的诚实洞察
Arina East Residences 在新项目评分卡(NPS)上拿到 B 级(5.6)——丹戎禺十多年来第一个永久地契新盘,步行三分钟到 Katong Park 地铁站。地契与交通是强项,但 1 公里内没有小学,价格增速也只是勉强越过 3%。
2026年7月3日新楼盘测评
The Myst 诚实评测
The Myst 在新项目评分卡上拿到 A 级(8.0)——一个 408 户、贴着 Cashew 地铁站的 CDL 新盘,如今已售出 95%。仅剩 20 个大户型单位,从 S$1,827 psf 起,低于项目自身 S$2,054 psf 的成交均价。
2026年7月3日新楼盘测评
The Hillshore 诚实评测
The Hillshore 在新项目评分卡上拿到 C 级(4.9)——一个 59 户、贴着虎豹别墅地铁站的永久地契精品项目,第 5 邮区租金强劲,但增值历史单薄、1 公里内没有小学。入场 S$2,277 psf,低于永久地契邻居 Terra Hill。
2026年7月3日新楼盘测评
关于 The Chuan Park 的诚实洞察
The Chuan Park 在新项目评分卡(NPS)上拿到 S 级(8.9)——是我们发布过分数最高的项目之一:Kingsford 与 MCC Land 联手重建的 916 个单位项目,步行两分钟即达 Lorong Chuan 地铁站,如今已售出 97%,仅剩 32 个单位。这个等级建立在 1 公里内二手房过去十年约 4.0%/年的真实增值、顶级学校与规模之上。
2026年7月2日私宅市场
每七户新加坡家庭就有一户月入 3 万元——一个更富裕的新加坡对房产需求意味着什么
2026 年全国家庭调查显示,月入至少 3 万元的居民家庭比例在五年内几乎翻倍——从 7.4% 升至 13.4%——家庭收入中位数也首次突破 1.2 万元。财富上升重塑了谁买得起什么。但七户里有一户并不等于人人如此,收入中位数的家庭仍无法轻松拿下一套 250 万元的公寓。
2026年7月2日新楼盘测评
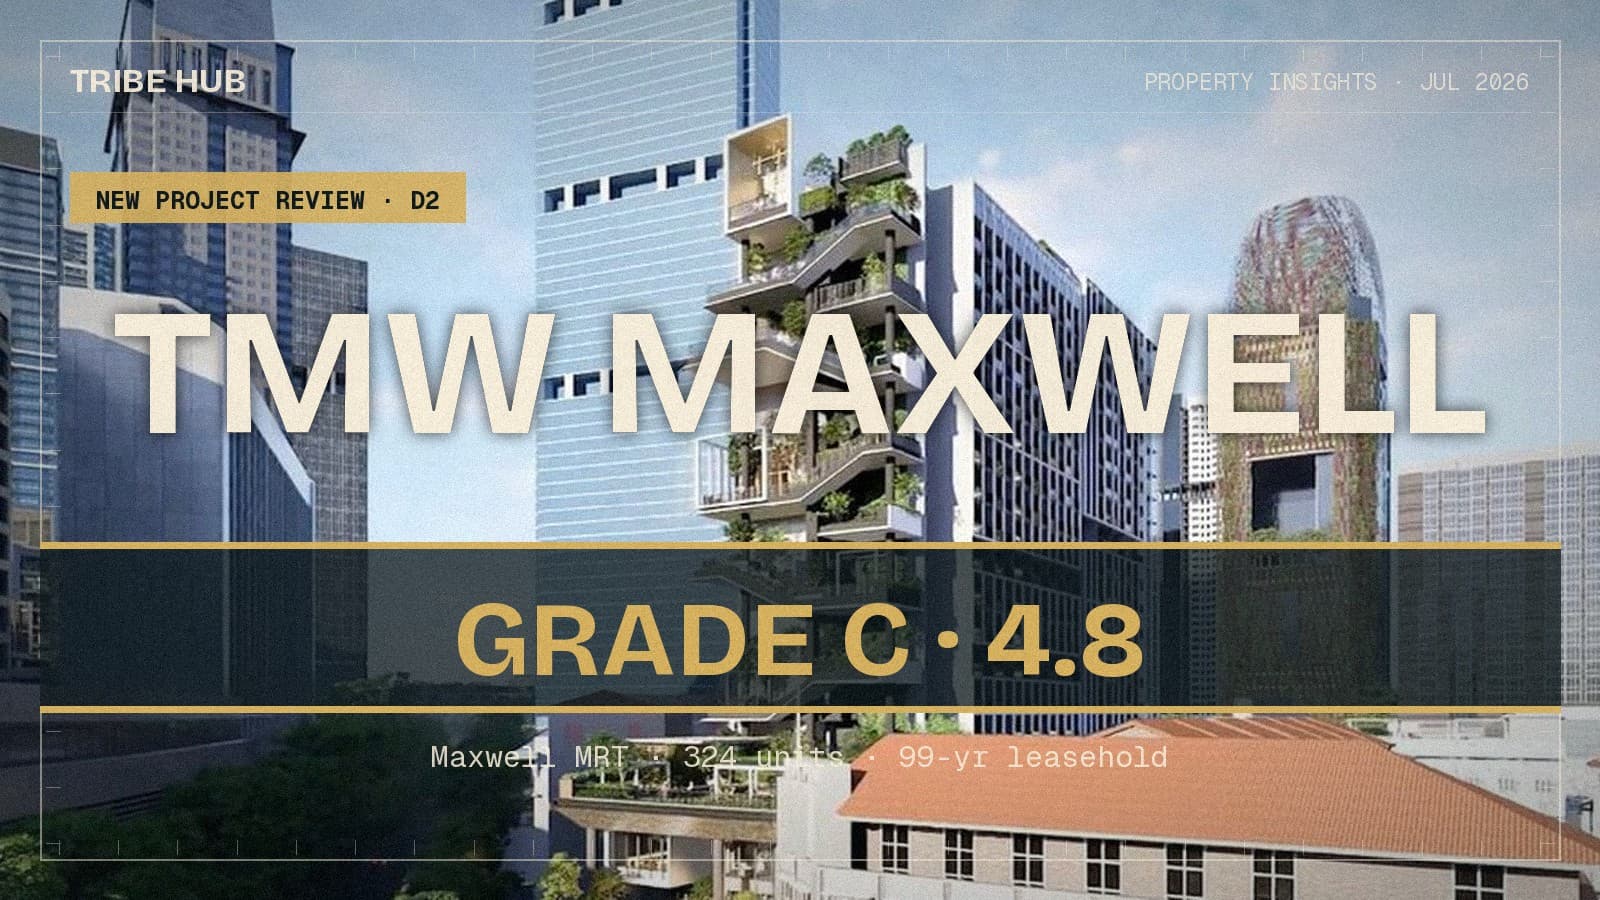
TMW Maxwell 诚实评测
TMW Maxwell 在新项目评分卡上拿到 C 级(4.8)——一个 324 户、距麦士威地铁站几分钟步程的综合用途新盘,2023 年开盘只以均价 S$3,310 psf 卖出 7 个单位,如今几乎整个项目从 S$2,640 psf 起重新开卖。
2026年7月2日新楼盘测评
Hudson Place Residences 诚实评测
Hudson Place Residences 在新项目评分卡上拿到 C 级(4.4)——但纬壹(one-north)最新的这个新盘在 5 月的一个周末以 S$2,458 psf 的均价清掉了 327 个单位中的 61.5%,靠的是我们追踪到最强的租金增长读数,以及一个零分的交通项。
2026年7月1日新楼盘测评
The Arcady at Boon Keng 诚实评测
The Arcady at Boon Keng 在新项目评分卡上拿到 A 级(7.0)——第 12 邮区一个难得的永久地契项目,靠学校满分 10 分撑起:门口就是明地迷亚(Bendemeer)小学学区,城市边缘租金过去十年以近 4.7% 的年增复利。
2026年7月1日新楼盘测评
8@BT 诚实评测
8@BT 在新项目评分卡上拿到 A 级(8.2)——是我们发布过最强的读数之一:武吉知马 Link 上一个 158 户、99 年地契的新盘,距美世界地铁站 0.14 公里,位于第 21 邮区一处供应稀缺的角落,那里转售已连年以近 3.9% 的年增复利。
2026年7月1日组屋
组屋转售连续第二季下跌——而且跌幅更深,不是收窄
2026 年第一季是组屋转售近七年来首次价格下跌。五月的速报看似反弹。但 7 月 1 日公布的第二季官方速报估计显示价格再度下跌——0.3%,比第一季的 0.1% 更深——成交量少了一成。这是一个略带下倾的平台期,不是崩盘;而百万组屋这一区段一路创着新高。
2026年6月30日转售楼盘测评
武吉班让与蔡厝港最值得买的 5 个公寓
把盘踞第 23 邮区榜首的执行公寓(EC)剔除,剩下五个 S 级私宅——而且和多数组屋区不同,这个角落有一条真正在路上的地铁催化剂。我们用转售项目评分卡跑了每一个项目。
2026年6月30日真实故事
他们不得不在第一年卖掉 — 没人会预算的 29.6 万元印花税
丹尼尔与美在 2025 年底买了一套 185 万元的公寓,随后一纸海外外派逼出了一场提前卖出。在 2025 年 7 月生效、更严格的卖方印花税下,第一年卖出要付 16%——29.6 万元——而这套房子他们可能还得亏本卖。一个关于「以短持有期买入」代价的实算案例。
2026年6月30日新楼盘测评
Zyon Grand 诚实评测
Zyon Grand 在新项目评分卡上拿到 A 级(7.0)——一个一体化、连地铁的新盘,也是 River Valley 一簇的性价比那一端:四个里最便宜、租金回报最好,位于紧贴核心第 9 邮区之外的中央区其余地带。
2026年6月30日新楼盘测评
River Modern 诚实评测
River Modern 在新项目评分卡上拿到 A 级(7.0)——大世界地铁站旁的临河地址,增长过了线。但它以 S$3,266 psf 开盘,是 River Valley 一簇里最贵的,换来的却是比它更便宜的邻居低一档的等级。
2026年6月30日新楼盘测评
River Green 诚实评测
River Green 在新项目评分卡上拿到 A 级(7.6)——是 River Valley 一簇里的最高分,凭借满分的规模,以及大世界地铁站之上近乎完美的学校与交通。它卖得极好。诚实的保留意见,在于是什么在推动那个增长数字。
2026年6月30日新楼盘测评
Bagnall Haus 诚实评测
Bagnall Haus 在新项目评分卡上拿到 A 级(7.1)——一个紧邻未来地铁换乘站的稀有永久地契,拥有这一组里最强的增长与租金读数。唯一真正的硬伤,是一个仅 113 户的小型精品项目。
2026年6月29日转售楼盘测评
义顺与三巴旺最值得买的 5 个公寓
第 27 邮区的榜首被执行公寓(EC)包揽——但把它们剔除后,康培(Canberra)地铁站周边一批 99 年地契私宅,在北部最拿手的一件事上拿到了 S 级:高于平均的租金回报。我们用转售项目评分卡跑了每一个项目。
2026年6月29日私宅市场
新盘更少,售罄更快 — 为什么 2026 年的新公寓一个周末就清盘
2026 年新加坡推出的公寓更少了——而且大多数在开盘周末就卖光。Tengah Garden Residences 863 个单位卖出 853 个,Pinery 卖出 92.5%,River Modern 约 90%。供应紧缩在开盘那一刻不是买方市场,而是一条排队的人龙。
2026年6月29日新楼盘测评
Promenade Peak 测评:Zion Road(D3)A 级新盘,值得等到 2031 年吗?
Promenade Peak 拿到 A 级(8.0)——是新项目评分卡上最高分之一,凭新加坡河畔满分的规模与强劲的交通、学校。代价是 2031 年才落成,且价目区间很宽:大量定价合理的存量,也有几个会让你买贵的组合。
2026年6月29日新楼盘测评
One Marina Gardens 测评:滨海南(D1)的收租盘,不是增值盘
One Marina Gardens 拿到 C 级(4.2)——背后的数字很刺眼:新项目评分卡把它的价格增速建模为每年仅 0.28%。滨海南是一个几乎没有二手记录的全新片区,附近唯一的可比项目过去十年其实在跌价。这是一个看租金与生活方式的买入,而不是增值的赌注。
2026年6月29日新楼盘测评
Narra Residences 测评:D23 B 级新盘,入场价决定一切
Narra 在我们的新项目评分卡(NPS)上拿到 B 级(5.8)——规模与租赁需求强,但走到最近的地铁站要一段路。多数单位仍未售,关键就在你付的价:买在合理价值或以下,账就算得过;付新盘溢价,就算不过。
2026年6月29日新楼盘测评
Grand Dunman 测评:D15 A 级大盘,剩下的单位还值得买吗?
Grand Dunman 在新项目评分卡(NPS)上拿到 A 级(7.8)——Dakota 地铁旁、学区强、项目规模大。但家庭户型已售罄:还剩的是定价低于合理价值的小一房,和带溢价的大顶层单位。
2026年6月28日转售楼盘测评
巴西立评分最高的五个公寓
巴西立是租赁地契的地盘——但与隔壁永久地契的东海岸不同,它最好的公寓真的会付你租金,而且一座跨岛线换乘站正在门口动工。我们把每个项目都跑过转售项目评分卡。这五个评分最高,五个全是 S 级。
2026年6月28日TRIBE 工具
卖方印花税计算器,详解
你是否欠卖方印花税,取决于你何时买、而非何时卖——而现在有两套制度,持有期与税率都不同。这个计算器挑出正确的那套,并把推算过程摆出来。
2026年6月28日TRIBE 工具
卖买时序规划器,详解
卖一间房、买下一间,不是一笔交易——是两条必须咬合的时间线。这个规划器把两者摆在一张日历上、给每一块钱标上现金或 CPF,并标出它们在哪里相撞。
2026年6月28日TRIBE 工具
卖房净收益计算器,详解
你的房子「赚了 30 万」——但真正落进你银行账户的有多少?卖房净收益计算器把现金到手与回到你 OA 的 CPF 分开,每一项扣除都摊开来,而不是只给一个标题数字。
2026年6月28日TRIBE 工具
安全垫计算器,详解
过了 TDSR,只说明银行会借你钱。它不说明如果你拿钥匙后第二个月收入断了,你能撑多久。这个计算器回答的,是那个更吓人的第二个问题。
2026年6月28日TRIBE 工具
转售项目评分卡,详解
新加坡每一个转售公寓,用同样的七个因子评分,并评定 S 到 D 的等级。这里讲清楚转售项目评分卡到底量度什么、等级如何构成,以及如何在不注册任何账号的情况下读懂它。
2026年6月28日TRIBE 工具
转售价格核查,详解
这个开价公道吗?这个工具把某个具体单位,对着同一项目、同一户型的实际成交——按近期加权——做基准,给出公允价值、一个区间,和一句判定。
2026年6月28日TRIBE 工具
转售组屋购买规划器,详解
从订金到拿钥匙,一间转售组屋是按特定次序付款的——而组屋贷款和银行贷款付的方式还不一样。这个规划器把每一块钱、以及它该在哪天付,都摆出来。
2026年6月28日TRIBE 工具
转售公寓购买规划器,详解
1% 锁定、4% 行使,然后是印花税,再是交割时的余款。一间转售公寓按固定次序、每次从特定口袋付出——这个规划器把从 OTP 到钥匙的每一块钱都摆出来。
2026年6月28日TRIBE 工具
租赁印花税计算器,详解
租赁印花税是按租期内租金的统一 0.4%——不是许多旧计算器仍在用的分档法。这个工具套用现行规则、处理低租金豁免,并把推算摆出来。
2026年6月28日TRIBE 工具
资产质押计算器,详解
当收入本身过不了 TDSR,合资格的资产可以补上——质押 48 个月按全额计,或仅作展示按三毛钱一块计。这个计算器精确显示每条路径能解锁什么。
2026年6月28日TRIBE 工具
新盘对比转售计算器,详解
同样的预算,两条路:一个慢慢放款的新盘,或一个第一天就能出租的转售。这个计算器在你的持有期内,为两者推算净利润与现金回报。
2026年6月28日TRIBE 工具
新楼盘评分卡,详解
新楼盘没有转售历史可评分——于是新楼盘评分卡用所在区域的过往表现来评级,再算出一个单位要达到你的目标回报需要持有多久。这里讲清楚它如何运作。
2026年6月28日TRIBE 工具
新执行共管公寓(EC)购买规划器,详解
一个新 EC 比私宅新盘多了两样:一笔抵着你要卖的组屋的过桥贷款,以及渐进付款与延迟付款两种计划之间的选择。这个规划器把两者都摆出来。
2026年6月28日TRIBE 工具
新公寓购买规划器,详解
新盘不是一次付清——它随着楼往上盖、按阶段付款,你的贷款也跟着分阶段放款。这个规划器把渐进付款时间表、以及随之攀升的月供都摆出来。
2026年6月28日TRIBE 工具
退出策略预测,详解
卖出的对的时机不是一种感觉——而是你的净回报、在扣掉 SSD、利息与所有进出成本后真正见顶的那一年。这个工具为转售与新盘逐年推算它。
2026年6月28日TRIBE 工具
拆名计算器,详解
为躲 ABSD 而拆名,在草稿纸上看着像白捡的钱。拆名计算器摆出真正决定它的四个数字——转让成本、你释放的现金、单一收入能否扛起整笔贷款,以及真正的净节省。
2026年6月28日TRIBE 工具
买方印花税计算器,详解
BSD 是一种多数人算错的边际分级税,而 ABSD 取决于你确切的买家身份——包括那条会坑到跨国籍夫妇的联名购买规则。这里讲清楚计算器如何把两者都算对。
2026年6月28日TRIBE 工具
分期摊还表,详解
你的月供每个月都一样——但其中有多少在还本、多少在付给银行利息,会随时间完全改变。分期摊还表把每一笔月供里的每一块钱去了哪都摆出来。
2026年6月28日TRIBE 工具
新盘分期摊还表,详解
在新盘上,你的贷款不是一开始就全额——它随塔楼升起一阶段一阶段放款,所以月供会攀升,途中你还会付一笔「建期利息」。这张表把整条攀升曲线摆出来。
2026年6月28日TRIBE 工具
年龄与房贷推算,详解
晚几年买,不只是价格更高——它还悄悄缩小银行愿意借你的额度,因为你的年龄会压低贷款年限。这个工具精确推算「等待」在银行那里要付的代价。
2026年6月28日TRIBE 工具
负担能力评估,详解
在你爱上一个单位之前,先搞清楚银行实际会借你多少。负担能力评估跑的是银行家用的同一套 TDSR 与 MSR 网格——在 4% 压力利率下,横跨私宅、EC 与组屋——让你带着一个真实的数字去看房。
2026年6月28日组屋
组屋转售七年来首次下跌——然后两个月就反弹回来
标题是真的:2026 年第一季组屋转售价格下跌,是 2019 年以来首次按季下滑。但五月的速报数据显示价格与成交量已回升,百万组屋更创六个月新高。这个下跌只持续了一季——而复苏才走了一半。
2026年6月27日转售楼盘测评
马林百列与加东评分最高的五个公寓
马林百列与加东是永久地契的地盘,门口还多了一条全新地铁线——这是第 15 邮区难得一处优质基本面与步行可达地铁终于重叠的角落。我们把每个公寓都跑过转售项目评分卡。这五个评分最高,五个全是 S 级。
2026年6月27日真实故事
他买了套 200 万的公寓出租——每月「亏」2,000 元。其中大部分是储蓄。
一套永久地契公寓以 2.6% 出租,对着房贷看像是每月流血 2,000 元。但那笔还款里有 3,249 元是你在还给自己的本金。真正的持有成本薄如纸却是正的——而它能成立,只因利率正处在谷底。
2026年6月27日私宅市场
OhMyHome 公司以 1 美元出售
一家主打统一收费的房产先行者,刚刚把核心业务以一美元转手。真正的启示不在于某一家公司,而在于:当收费被压到低于把事情做好的成本时,会发生什么。
2026年6月26日转售楼盘测评
盛港:我们心目中的五大公寓
盛港是个清一色租赁地契的新市镇——得分最高的是执行共管公寓,而它的催化剂不是榜鹅数码园区,而是一座尚未建成的跨岛线车站。我们把每一个公寓都跑过转售项目评分卡(RPS)。这五个私人公寓得分最高,而且五个全是 S 级。
2026年6月26日私宅市场
五月卖 447 套,四月卖 1,548 套——该怎么读发展商每月销量
发展商五月卖出 447 套新私宅,比四月少了 71%——三个月来的低点,标题都说是需求降温。数字是真的,读法却错了:在一个新盘稀少的年份,每月数字反映的是推盘日程,不是买家的胃口。
2026年6月25日转售楼盘测评
榜鹅:我们心目中的五大公寓
榜鹅是个罕见的邮区——它的转售市场年轻、清一色 99 年地契,并围绕着一个仍在落成的催化剂建起:榜鹅数码园区。我们把每一个公寓都跑过转售项目评分卡(RPS)。这五个私人公寓得分最高,而且五个全是 S 级。
2026年6月25日私宅市场
有地住宅刚刚回落——唯一缺席这轮上涨的板块
2026 年第一季,私宅价格连续第六个季度上涨——但有地住宅下跌 0.4%,是唯一逆势的板块。这次回落是季节性的,而非结构性的。有地报告里更值得玩味的数字,是谁已经不再买有地住宅了。
2026年6月24日私宅市场
先买还是先卖?这个换房决定会让你损失 36 万元
组屋换房者最贵的决定,不是挑哪个公寓——而是顺序。先买后卖,你会触发 20% 的额外买方印花税,外加一笔狠心的贷款折让。我们以一笔 180 万元的换房,把账算清楚。
2026年6月24日房贷与利率
利率降了,你能借的钱并不会变多
房贷利率腰斩,所以你的预算就跳升了——对吧?不。银行仍按约 4% 的压力测试下限来核算每一笔贷款,而不是你实际付的 1.3%。我们把这道差距算清楚:一个月入 1.2 万元的家庭能借 138 万元,而非便宜利率看上去允许的 197 万元。
2026年6月24日房贷与利率
你的组屋「赚了 30 万」——但真正是现金的只有 15.6 万
把旧屋以高出买入价 30 万元卖出,感觉就像银行里多了 30 万。扣掉贷款、强制性的公积金退款,和中介佣金后,真正落到手的现金可能只剩一半多。错误,在于用错了的那个数字去给公寓做预算。
2026年6月24日组屋
五个让组屋换房者真金白银吃亏的卖房错误
在一个转售指数刚刚出现 2019 年以来首次下跌的市场里,「定高价、慢慢等」这套旧反射,正悄悄让换房者损失数千元。我们最常见的五个卖房错误,以及每一个到底花了多少钱。
2026年6月24日房贷与利率
1.40% 的固定利率,值得为它放弃 1.27% 的浮动吗?
最便宜的固定利率是 1.40%,最便宜的浮动利率是 1.27%。这 0.13% 的差距,就是确定性的价格——在一笔 100 万元的贷款上约为每月 60 元。我们把你究竟在为什么付费、以及它何时值得,算清楚。
2026年6月24日真实故事
他们为锁住单位先买了公寓,结果多花了 4.3 万元
伟与珊蒂找到了心仪的公寓,在卖掉旧屋之前就买下了它——指望那 6 个月的 ABSD 退税。然后,旧屋卖不动。一则演算式的合成案例:一桩自信的换房,如何悄悄漏掉了 4.3 万元,而先卖的方案本可避免什么。
2026年6月23日房贷与利率
该为 1.6% 的银行利率放弃组屋贷款吗?
组屋优惠贷款利率停在 2.60%,而银行给组屋屋主报出 1.6% 的固定利率。现在转过去确实省钱——但你再也转不回来,而你放弃的那个 2.60%,是一个你能锁住一辈子的利率。我们把 25 年的账,两头都算。
2026年6月23日真实故事
他们把利率从 3.1% 重新定价到 1.5%。那省下的 795 元怎么办?
Daniel 和 Mei 刚把一笔 100 万元的贷款从 3.1% 重新定价到 1.5%,每月省出 795 元。重新定价是容易的部分。真正的问题是:该提前还贷,还是把这笔差额拿去投资——而在 1.5% 的利率下,答案和往常相反。
2026年6月22日转售楼盘测评
芽笼与友诺士:我们心目中的五大公寓
第 14 邮区是城市边缘的价值带——光华学校的学区、两条地铁线,以及距市区几站之遥的一整片永久地契楼盘。我们把每一个转售公寓都跑过转售项目评分卡(RPS)。这五个得分最高,而且五个全是 S 级。
2026年6月22日私宅市场
创纪录的土地供应年——9,320 个新单位对买家意味着什么
2026 下半年政府售地(GLS)名单新增九幅地段、4,745 套住宅,把全年确定供应名单推高至 9,320 个单位——比十年均值高出超过 50%。这是政府对薄弱新盘供应的回应。以下说明它对买家做了什么、又没做什么。
2026年6月21日转售楼盘测评
金文泰与西海岸:我们心目中的五大公寓
第 5 邮区是西部的教育引擎——南华与启发小学一带、国大与启汇城(one-north)近在咫尺。我们把每一个转售公寓都跑过转售项目评分卡(RPS)。这五个得分最高,而且五个全是 S 级。
2026年6月21日私宅市场
最高评级的转售公寓在郊区,不在黄金地段
我们用同一套评分卡为全部 2,357 个转售公寓打了分。近四分之一的郊区项目拿到最高的 S 级——而核心黄金地段只有 1%。原因不是势利,而是回报。
2026年6月20日转售楼盘测评
诺维娜与纽顿:我们心目中的五大公寓
第 11 邮区是永久地契、深厚的名校学区,还有两条地铁线直达乌节——但租金回报从来追不上房价。我们把每一个项目都跑过转售项目评分卡(RPS)。这五个得分最高。
2026年6月20日私宅市场
租金不再下跌了。回报却还没回来。
2026 年第一季私宅租金回升 0.3%——底部已现。但房价涨得更快,所以一套典型公寓的毛回报仍卡在 3% 上下,而扣除税费与管理费后的净回报,更接近 2.3%。
2026年6月20日真实故事
你把组屋卖了 62 万。为什么到手只有 12 万。
Raymond 和 Pauline 还清了组屋贷款,以 20 万的账面盈利卖出。然后公积金收回了 39.7 万——他们动用的 31.8 万,加上 7.9 万、按 2.5% 累计的利息。我们追踪每一块钱,并解释为何这不是它感觉上的那种损失。
2026年6月19日转售楼盘测评
武吉知马与美世界(Beauty World)我们的五大公寓推荐
第 21 邮区美世界一带是永久地契、顶级学校学区,以及一连三个市区线(Downtown Line)地铁站。我们用「转售项目评分卡」(RPS)跑过区内每一个项目——这五个得分最高。
2026年6月19日私宅市场
2026 新盘荒——稀薄的推盘管线,对买家的选择意味着什么
今年约 17 个私宅项目推出,比 2025 年少了约四分之一;与此同时未售存量比十年均值低约四分之一。真正的故事是「选择变少」——以下是它改变了什么。
2026年6月19日真实故事
Aishah 自雇月入 1.1 万。银行只算 7,700。
同样的收入,借贷力少了三成。我们把一位自雇买家的贷款逐行跑过 TDSR 规则——浮动收入折让、两年 NOA 平均,以及它定出的价格上限。
2026年6月18日转售楼盘测评
女皇镇与中峇鲁,我们心目中的五大私宅
第 3 邮区是核心区以外最贵的转售市场之一。我们用转售项目评分卡(RPS)跑了区内每一个项目——这五个在学校、地铁与真正左右价值的数据上得分最高。
2026年6月18日私宅市场
里峇峇利绿地每平方英尺每容积率 1,730 元——这块地的标价已经替下一个新盘定了价
Sunway-MCL 与 CSC Land 联手以每平方英尺每容积率 1,730 元拿下大世界最后一块地——比隔壁地块高 22%。对照 River Green 与 River Modern,下一个新盘看来会是每平方英尺 3,400 元以上的项目。
2026年6月18日私宅市场
女皇镇一块地拍出纪录价——它到底告诉买家什么
六家发展商竞标多佛通道地块,得标者以每平方英尺每容积率 1,556 元的纪录价拿下。撇开标题,一次土地竞标能确凿告诉你一件事——也有一件事它并不能。
2026年6月18日真实故事
Marcus 与慧玲想买一套百万组屋。我们替他们算了账。
上季有创纪录的 412 套组屋以超过百万元成交,尽管指数同时回落。我们把一对夫妇的真实抉择——大巴窑一套 104 万元的四房式——一直算到公积金累计利息。
2026年6月17日组屋
每三户组屋就有一户由年长者主导。这是「换小屋」的逐笔算账。
由年长者主导的家庭,如今已接近组屋住户的三分之一,高于 2018 年的四分之一。我们把三个真实选项——社区关怀公寓、短租约 2 房式灵活单位、或留在原屋——一直算到地契年限。
2026年6月17日私宅市场
没人列进预算的那笔钱:公寓管理费 vs 组屋杂费,十年算账
升级买家算了房贷、算了印花税,却忘了那笔经常性的。我们把一间大众化公寓的管理费,和一间 4 房式组屋的杂费摊在十年里——差距超过 4.5 万新元。
2026年6月17日组屋
建屋局六月这批新组屋,一半是「黄金」。这份补贴到底让你付出什么?
这批 6,952 个单位的六月销售,由两个 Prime(黄金)项目领衔——勿洛湾(Berlayar)与汤申上段(Upper Thomson)。补贴看起来极丰厚。我们算清 Prime 标签拿回了什么:14% 的补贴回收、十年锁定,以及一间你永远不能整间出租的单位。
2026年6月17日私宅市场
这些公寓在等一场大概等不到的集体出售。这是它背后的算账。
一整类老旧公寓把集体出售(en bloc)当成退休计划。我们算一遍开发商的账——40% 的额外买方印花税、建筑成本、地契补贴——看看为什么业主想要的底价,几乎都算不过来。
2026年6月17日真实故事
装修到底要花多少?一间 4 房式预购组屋,逐行算给你看
拿钥匙之后搜索量最高的问题不是房贷——是装修。我们跟着一对夫妻把 4 房式预购组屋的装修预算算到每一块钱,再列出 2026 年 3、4、5 房式单位的现实区间。
2026年6月16日转售楼盘测评
兀兰与海军部:唯一一个该避开的转售公寓——以及其余项目为何比你想的更值得看
在 RPS 评分覆盖的 14 个兀兰与海军部公寓中,恰好只有一个被评为 D 级。真正诚实的结论不是「整个市镇要躲开」,而是一个稳健的组屋型市镇,只有一个名副其实的落后者。
2026年6月16日组屋
拿了津贴之后,我到底要付多少?组屋首次购房者的逐笔算账指南
关于预购组屋(BTO)和转售组屋,搜索量最高的问题不是标价——而是拿了津贴之后的价格。我们按收入、公民身份和单位类型把三项首次购房者津贴叠起来,并用三个真实形态的家庭把账算到每一块钱。
2026年6月16日私宅市场
2026 年新盘 vs 转售公寓——把账算清楚
在大众化区(OCR),新盘每平方英尺比可比的转售单位贵约 23%——同样 950 平方英尺,差价约 38.4 万元。但这笔差价买到的是递延融资和崭新地契,而转售买到的是「今天就能用的空间」。我们把同一套单位的两栏账都算了一遍。
2026年6月16日私宅市场
外国与永久居民买家正在消失——这对 OCR 转售需求意味着什么
2023 年之前,外国人约占私宅买家的 9%。在 60% 额外买方印花税(ABSD)之后,这一比例已坍缩到接近一个零头。但大多数头条漏掉了关键一点:这场退潮压倒性地是一个 CCR 豪宅的故事——而不是 OCR 转售的故事。
2026年6月16日私宅市场
从飘窗到大床:新加坡公寓户型是如何变「实在」的
一套 2008 年的三房单位,和一套面积报数相同的 2024 年单位,摆得下的家具并不一样。十五年间一连串楼面面积规则的修改——飘窗、花槽、冷气搁板——悄悄重写了「可售面积」的含义。
2026年6月16日转售楼盘测评
武吉班让与蔡厝港这 3 个公寓,我们不推荐
把第 23 邮区收窄到这两个市镇,三个最低分项目并不是表现差的项目——其中两个的升值还跑赢了自己的同期同侪。拖累它们的是学校数据缺口、单位数偏少,以及(对那两个 2025 年项目而言)还没有任何转售记录。
2026年6月16日组屋
今年 13,480 个组屋满五年门槛——供应潮,还是无关痛痒?
2026 年达到最低居住年限(MOP)的组屋数量几乎翻倍,从 11 年低点升至 13,480 个。听起来像一波本该把转售价格拖下来的洪水。但第一季度的数据显示,实际影响比标题更小——也更有意思。
2026年6月15日转售楼盘测评
数据排名:大巴窑与马里士他最强的 5 个公寓
第 12 邮区(D12)从大巴窑横跨马里士他,一直延伸到波东巴西和文庆。我们把 RPS 数据筛选到真正位于大巴窑和马里士他的项目再排名。两座布莱德(Braddell)大楼遥遥领先——而整份榜单都建立在城市边缘最密集的名校带之一上。
2026年6月14日转售楼盘测评
数据排名:后港与实龙岗最强的 5 个公寓
第 19 邮区(D19)是全新加坡最大的公寓邮区——而它分数最高的项目,大多根本不在后港或实龙岗。我们把 RPS 数据筛选到真正位于这两个镇的项目再排名。学校和环线决定了榜首。
2026年6月14日房贷与利率
2026 年年中房贷检查:重新定价,还是转贷?把账算清楚。
利率逼近五年低位,但据此行动会分成两个成本不同的决定。重新定价(repricing)让你留在原银行——快、几乎免费。转贷(refinancing)把你转去新银行——利率更低,但有实打实的费用。我们用一笔 80 万元贷款算清账,并指出各自在什么情况下胜出。
2026年6月13日私宅市场
价格涨 0.9%、成交量跌 19%——软着陆,还是买卖双方的僵局?
市区重建局(URA)2026 年第一季的数据同时指向两个方向:私宅价格上涨 0.9%,成交量却下跌 19.2% 至 5,413 宗——其中转售成交跌到 2024 年初以来的最低点。两者如何同时成立?如果你在观望,这意味着什么?
2026年6月13日转售楼盘测评
数据排名:宏茂桥与碧山最强的 5 个公寓
第 20 邮区(D20)悄悄横跨三个不同的地方——碧山、宏茂桥和汤申上段走廊。我们把 RPS 数据筛选到真正位于宏茂桥和碧山的项目再排名。前五名中有四个在碧山。
2026年6月13日转售楼盘测评
金文泰与西海岸:我们不推荐的 3 个公寓
金文泰是西部最强的公寓市场之一——五个 S 级项目得分都在 8.4 以上。但西海岸公园旁的那条带状地段上,有三个项目背着 D 级,而且子评分全都指向同一个方向:1 公里内没有小学、步行近 2 公里才到地铁,升幅落后于同期项目。
2026年6月12日转售楼盘测评
数据排名:淡滨尼最强的 5 个公寓
第 18 邮区(D18)混杂了淡滨尼、巴西立和四美——所以大多数「D18 最佳」榜单其实在悄悄给三个不同的镇排名。我们筛选出真正位于淡滨尼的 15 个公寓,按 RPS 评分排名。
2026年6月12日转售楼盘测评
裕廊公寓五强榜单:数据说了算
D22 已评分的 22 个公寓中有 10 个获得 S 级——接近全国比例的五倍。我们按 RPS 评分对裕廊每一个公寓进行排名,这五个脱颖而出。
2026年6月12日转售楼盘测评
勿洛公寓哪家强?这是我们的前五名
第 16 邮区共有 12 个 S 级公寓——S 级比例接近全国平均的两倍。我们按 RPS 评分排出了勿洛本区所有项目的名次,结果前五名共享同一条街的程度超乎你的预期。
2026年6月12日真实故事
陈氏夫妇 62 岁,坐拥百万元复式公寓,银行存款却只有 3.5 万元。以小换大错位,用一次换房纠正。
一套七位数的复式组屋(EM),两个不算丰厚的公积金户头,离退休只剩三年。我们把换小屋的账算两遍——三房式转售和短地契两房式——包括多数屋主还没算进去的乐龄安居花红。
2026年6月12日真实故事
新永久居民首购:7.5万元的问题——继续租房还是现在买?
一对新晋PR夫妻首次购房须缴5%的额外买方印花税——150万元的公寓即7.5万元。我们在四种房价情景下计算租与买的盈亏平衡点,并算清「等入籍再买」这笔账。
2026年6月12日组屋
2026年6月BTO:6,900套新组屋,一半是Plus或Prime。该申请,还是直接买转售?
碧山40年来首批新组屋、Berlayar第二度推出、宏茂桥Mayflower地铁站旁——代价是10年最低居住年限、按转售价格计算的津贴回扣、以及一套永久受限的房子。我们把数字算给你看。
2026年6月12日私宅市场
五年套利 EC 时代终结:2026 年 5 月 8 日改了什么,一文说清。
国家发展部把 EC 的最低居住年限(MOP)从 5 年翻倍到 10 年,私有化推迟到 15 年,取消了延迟付款计划(DPS),并在整整两年内把每个新盘 90% 的单位留给首次购房者。五个 2026 年的项目赶在旧规则下脱身。以下是新旧规则的完整对比——以及银行视角下对每类买家的建议。
2026年6月12日真实故事
离婚之后,Mei 能留下这套组屋——她以 21 元的差距通过银行的测试。她该留吗?
41 岁的离异家长,单份 8,000 元收入,两个孩子,一套法庭判她可以接手的四房式组屋。买断的账算得通——勉强。我们把『留下』和『卖掉重来』逐项算清。
2026年6月12日真实故事
夫妻同为45岁、公积金供款十三年的「自动驾驶」——一个行不通的除名(decoupling)案例
一对45岁的夫妻,自2013年起几乎全用公积金供房,如今想通过除名买第二套房。我们逐项核算了每个数字——公积金退款、买方印花税、这个年龄下的TDSR。结果在三道关卡上全部失败。
2026年6月12日转售楼盘测评
义顺与三巴旺这 3 个公寓,我们不推荐
按实际位置筛选第 27 邮区,八个最低分项目中有五个会被剔除——它们其实位于万礼。真正位于义顺和三巴旺的三个最弱项目有三个共同点:单位数偏少、升值跑输同期队列、未来催化剂敞口微弱。
2026年6月12日转售楼盘测评
盛港这三个公寓项目,我们不会推荐
盛港17个已评分公寓的RPS平均分高达8.02,其中14个为S级。这三个项目排在最末,细项分数清楚地解释了我们为何会跳过它们。
2026年6月12日转售楼盘测评
白沙这 3 个公寓,我们不推荐
在 RPS 评分覆盖的 38 个白沙(Pasir Ris)公寓中,恰好有三个被评为 D 级——而且全部坐落在同一条海滨道路上。细项评分指向同样两个问题:跑输同期项目的升值表现,以及不足 60 个单位的流动性。
2026年6月12日转售楼盘测评
马林百列 / 东海岸这 3 个公寓,我们不推荐
马林百列 / 东海岸榜单的垫底者并不在某个被遗忘的角落——而是在美雅路(Meyer Road)一带:永久地契、距离全新汤东线地铁站几步之遥。细项评分指向同一结论:跑输同期项目的升值、不足 2% 的租金收益率、1 公里内没有小学。
2026年6月11日真实故事
Sam 今年 35 岁,单身,月入 7,500 元。每一条为他设的扶持线,他都刚好高出 500 元。
月入 7,500 元的单身买家:拿不到津贴,借不了建屋局贷款——而售楼处说买公寓吧。我们把两条路都算清楚:规则把他封顶在 56 万元的组屋,和他的现金真正负担得起的 72 万元公寓。
2026年6月11日房贷与利率
房贷利率已经腰斩,你的贷款额度却没变。这里是算清楚的账。
两年期固定利率配套如今从 1.40% 起,3 个月 SORA 处于 1.07%——较 2025 年初约 3% 的峰值大幅回落。但银行依然按 4% 对你做压力测试,所以便宜的资金降低的是你的月供,而不是你的最高贷款额。我们把一笔 100 万元贷款、组屋 2.6% 之问和再融资的账,一笔一笔算给你看。
2026年6月11日真实故事
Jessie 和 Joel 月入 1.8 万元,银行愿意借他们 187 万。这正是他们不该全拿的原因。
三十多岁的夫妻、两个孩子、一套过了 MOP 的盛港四房式、家庭月入 18,000 元。升级者会遇到的每一道算术题,都集中在这个家庭里——卖房净得多少、银行批多少、以及那个他们真正该花的更小的数字。
2026年6月11日组屋
组屋转售价格七年来首次停涨,升级的算术也随之改变。
组屋转售价格指数在 2026 年第一季下滑 0.1%——这是 2019 年以来的首次季度下跌。同一季度,中央区以外(OCR)的公寓价格上涨了 2.2%。如果你的升级计划建立在「等的时候组屋还会继续升值」这个假设上,数据告诉你:别再这么假设了。
2026年6月11日真实故事
Mei 和 Daniel 月入合计 9,000 元。EC 的宣传册说他们符合资格,数学说不是这样。
28 岁的小两口,存款 13 万元,在 BTO、转售组屋和 EC 之间做选择。一条路月供 1,293 元;一条路用 10 万元津贴买回时间;还有一条,是一封他们的收入兑现不了的资格信。
2026年6月3日房贷与利率
产权分拆不是 ABSD 的把戏,而是一项融资决策。
产权分拆能让新加坡公民在购买第二套住房时省下 20% 的 ABSD——这笔账很好算。但真正决定这步棋走不走得通的两个数字,都在融资这一端,几乎没人事先算过:退出方必须退还多少 CPF,以及留下来的一方能否独力扛起整笔贷款。
2026年6月2日组屋
升级者真正的风险不是 ABSD
大多数组屋升级者把精力都倾注在税务的时机上。更难的那个问题——决定你的私宅能否保值的那个问题——则可以由一个收录了 2,300 多个评分公寓的数据集来回答。
2026年5月26日私宅市场
D19 一直在悄悄跑赢黄金地段的 CCR 公寓。数据告诉你为什么。
第 19 邮区(D19)的二手市场平均评分为 6.63,而黄金地段的 CCR(D09/D10/D11)只有 4.09。我们调出了 D19 共 183 个公寓的数据,来弄清楚原因。