Insights
永久地契 vs 99年地契:数据到底怎么说
在2,350个评分公寓项目中,99年地契的年化涨幅略高于永久地契。这个结论经不起十秒钟的推敲——而推翻它的原因,正是这份数据里最有用的部分。
By TRIBE Research · 29 July 2026 · 2 min read
永久地契与99年地契之争,通常只在理论层面进行:屋契会衰减,永久地契不会,所以永久地契升值更好。这个论点很干净,但它也是可以被检验的——因为转售项目评分卡(RPS)为每个评分项目都记录了实际的年化价格涨幅:其中2,350个项目有可用数字,1,800个为永久或999年地契,550个为99年地契。
直接比,理论输了。年化涨幅的中位数是 99年地契3.00%,永久地契2.78%。以平均值看是2.81%对2.60%,方向一致。
这个标题数字几乎没有价值——而值得花时间说清楚为什么,因为拆解它的过程,才是问题的真正答案。
两种地契不是同一个投资组合
在新加坡,永久与99年地契的公寓在结构上就是不同的存量。永久地契偏中心、偏小型:34%的永久地契项目位于核心中央区(CCR),99年地契只有17%;而 永久地契项目的单位数中位数是42个,99年地契是406个。78%的永久地契项目少于100个单位,99年地契只有12%。反过来,54%的99年地契项目位于中央区以外(OCR)——正是过去十年跑得最猛的那一块市场。
所以一个未经调整的地契比较,比的其实是「中心区精品小盘」对上「大众化郊区大盘」。按落成年代拆开,画面立刻反转:
| 落成年代 | 永久 / 999年 | 99年 |
|---|---|---|
| 2010年之前 | 3.44%(n=1,157) | 3.20%(n=242) |
| 2010–2019年 | 1.18%(n=539) | 2.54%(n=222) |
| 2020年之后 | 0.72%(n=104) | 2.20%(n=86) |
成熟存量偏向永久地契;2010年后落成的一切则大幅偏向99年地契。这不是屋契衰减在倒着走——那是2010年代的永久地契精品潮:建在集体出售地段上的小型分层洋房,以偏高的呎价入场,此后几乎原地踏步。
规模几乎解释了全部
把年代固定住,改按项目规模排列:
| 2010年代落成,按单位数 | 永久 / 999年 | 99年 |
|---|---|---|
| 少于100个单位 | 1.19%(n=391) | 0.52%(n=12) |
| 100–299个单位 | 1.06%(n=132) | 0.90%(n=35) |
| 300–599个单位 | 2.20%(n=15) | 2.63%(n=109) |
| 600个单位以上 | —(n=1) | 3.13%(n=66) |
在每一个规模区间内,两种地契都很接近,而在小型区间里永久地契还领先。上一张表里2010年代的差距,是构成效应:永久地契 就是 那个小型项目的桶,而小型项目表现落后。地契在这里只是替规模背了黑锅。
配对检验
能做的最干净的一刀,是同区、同落成年代地比较,并且只取两种地契各有至少三个项目的单元格。这样得到48个单元格:
| 年代 | 单元格数 | 中位差距(99年 − 永久) | 99年领先的单元格 |
|---|---|---|---|
| 1990年代 | 11 | −0.38个百分点 | 1 |
| 2000年代 | 11 | −0.36个百分点 | 0 |
| 2010年代 | 15 | +0.30个百分点 | 8 |
| 2020年代 | 7 | +1.54个百分点 | 5 |
| 全部 | 48 | −0.26个百分点 | 17 |
在地点与年代配对之后,永久地契以 每年中位数0.26个百分点 胜出——而且优势集中在成熟世代,一致到近乎无异议(2000年代那一组:99年地契在11个单元格中领先0个)。在较新的世代里是99年地契领先,那又是精品规模效应,与屋契本身无关。
按区域看也是同一个故事:在核心中央区,永久地契中位数 2.21%,99年地契 1.29%;在其余中央区(RCR)两者基本打平(3.07%对3.16%);在中央区以外同样打平(3.22%对3.15%)。永久地契的溢价在它真正稀缺的地方是真实的,而在郊区——竞争对手是位置优越的大型99年地契项目——它就消失了。
两端尾部,与执行共管公寓的但书
永久地契占整个评分集的77%,却只占表现最强的50个项目中的62%——以及最弱的50个项目中的76%。年化涨幅为负的比例几乎相同:永久地契5.9%,99年地契5.8%。永久地契并不是一个安全垫。
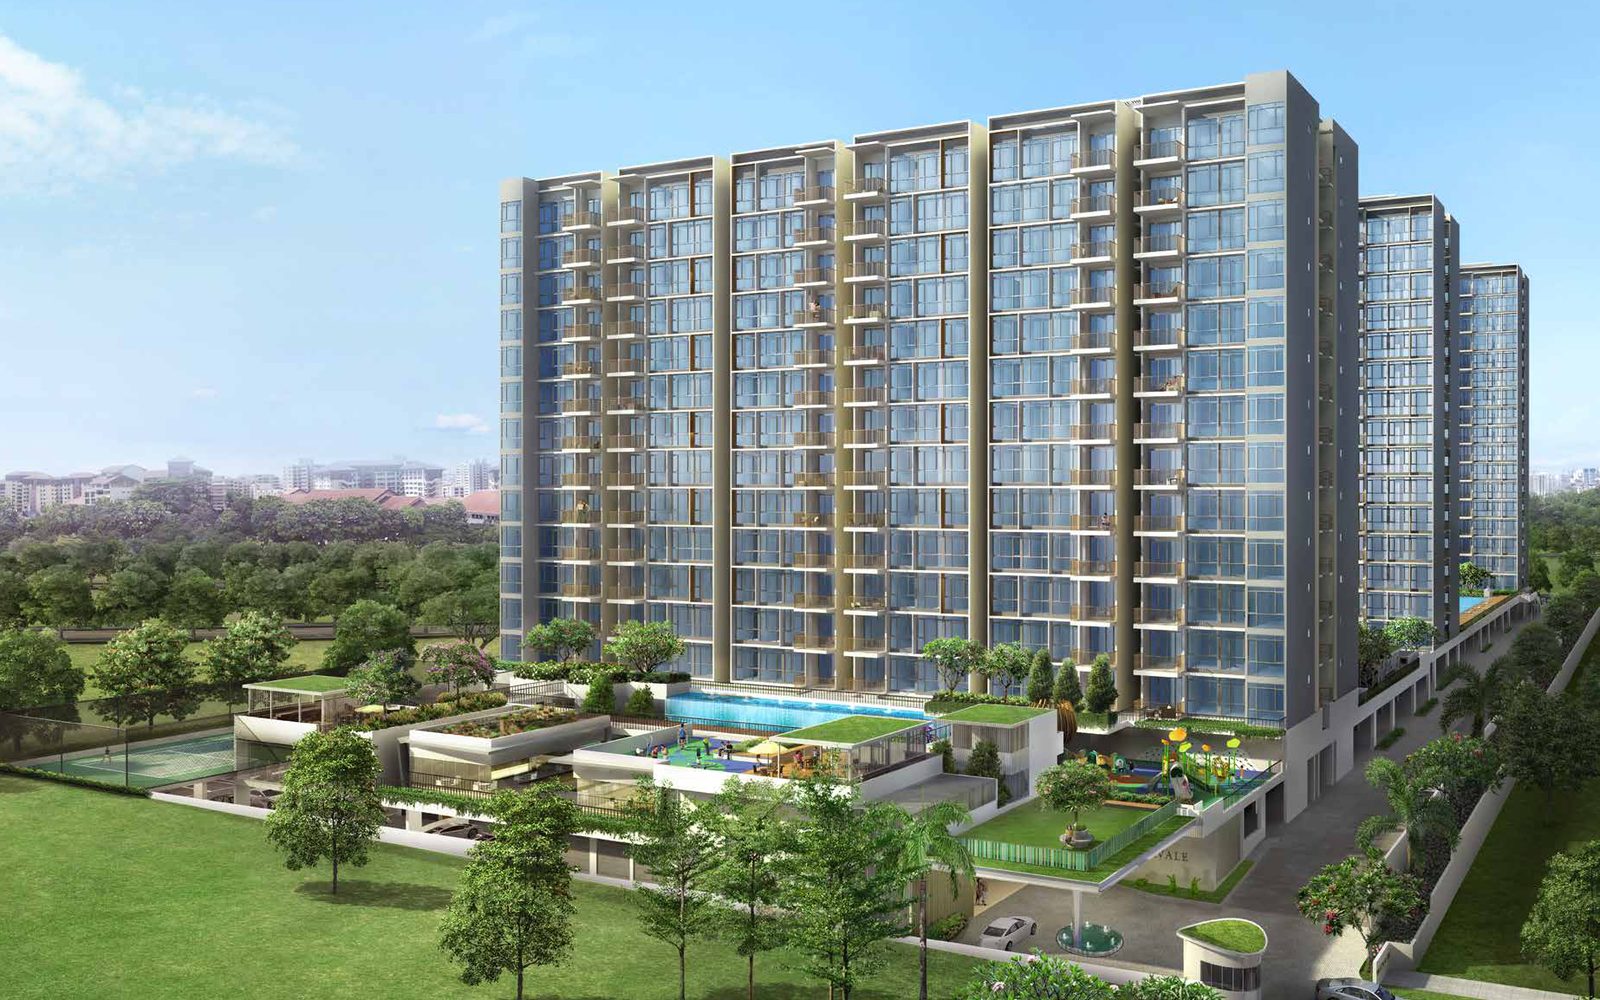
关于99年地契的强势尾部,有一个必须说明的但书:几个最强的99年地契项目是执行共管公寓(EC)——Hundred Palms Residences、Treasure Crest、Wandervale——它们以受补贴、有收入顶限的价格推出,并在私有化时重新定价。那是政策机制,不是地契机制,它美化了99年地契的分布。剔除 EC 效应后,最强的99年地契结果来自大型、临近地铁的郊区项目,例如第22邮区的 The Centris(99年地契,2009年落成,610个单位)——其评分卡写着「Avg Ann. of +4.57% places this condo in the top 6% of its 2009-era cohort」,评级为 S级、9.3分。还是位置与规模。
这个数字是什么,不是什么
全文使用的,是评分卡依据十年窗口内的成交数据、为每个项目计算的年化转售价格涨幅。它不是总回报:不含租金、印花税、融资与出售成本。被集体出售的项目会退出样本,这对两边的存活者都略有美化。小型项目成交稀疏,年化数字的噪音更大——这也是精品永久地契那一组离散度特别宽的原因之一。
窗口本身也重要。到2026年为止的十年,涵盖的是一个整体上涨的市场,而样本中最老的99年地契项目仍剩约65至70年。十年的数据,看不到屋契衰减在第60年之后才真正咬人的那一段。 评分卡把这一块单独定价——剩余屋契是它自己的一个因子,这也是为什么79年的屋契得7分,而全新99年或永久地契得10分。已实现的涨幅与剩余风险是两个不同的问题,本文只回答了第一个。
实务解读
地契是第二顺位的变量。在配对存量上,它每年值大约四分之一到三分之一个百分点,而它被三件各自值其数倍的事情盖过:你买在哪个区域、项目有多大多好卖、你在哪个世代入场。一张40个单位、一公里内没有地铁的分层洋房的永久地契,在整份数据里一次又一次输给地铁旁的500单位99年地契项目。
由此推出的结论关乎价格,而非表现。可测量的永久地契优势约为每年0.26个百分点。如果摆在你面前的永久地契选项,每平方英尺比可比的99年地契贵15%至20%,那么算术要求你持有很长一段时间,这个地契才赚得回那笔溢价。这才是该算的账——而不是那套理论。
方法论公开,绝不含糊。
资料来源:所有数字由 TRIBE 依据公开的转售项目评分卡数据集计算(2,357个评分项目;其中2,350个同时具备已实现年化涨幅数字与99年或永久/999年地契),数据截至2026年7月。年化涨幅为评分卡依十年窗口内成交转售数据得出的项目层级数字。区域划分依标准 CCR/RCR/OCR 邮区分组。配对单元格要求同一邮区、同一落成年代内两种地契各至少三个项目。执行共管公寓身份依公开推出记录标注。
陈思乐(Silas Tan)是 Huttons Asia 的区域总监,TRIBE 联合创办人。本文仅供参考,不构成财务或投资建议。房地产代理理事会注册编号 R000303I。
文中提到的公寓
Check how your condo scores
2,350 condos independently scored across 7 weighted factors. No registration required.
Score my resale →Prefer a personal read on your situation? Arrange a consultation →继续阅读
TRIBE Research
Written with AI assistance from TRIBE's own data and the public sources listed, then checked against them. General information, not financial advice. How we write
发现错误,或数据在发布后已有变动? 告诉我们,我们会更正。
本文仅为一般资讯,不构成财务、投资、法律或税务建议,也未考虑您的个人情况。做决定前请先核实自己的数字。