Insights
新永久居民首购:7.5万元的问题——继续租房还是现在买?
一对新晋PR夫妻首次购房须缴5%的额外买方印花税——150万元的公寓即7.5万元。我们在四种房价情景下计算租与买的盈亏平衡点,并算清「等入籍再买」这笔账。
By TRIBE Research · 12 June 2026 · 1 min read
案例推演:文中人物为综合虚构,并非 TRIBE 的真实客户;数字依据现行条例与真实成交数据计算。
浩(Hao)和燕(Yann)都是32岁。他们今年2月拿到新加坡永久居民身份,家庭月入共1.6万元,目前以每月4,200元租住盛港一套两房公寓。房东愿意以原租金续约。他们面对的,是每对新PR夫妻迟早都要问的问题:继续租,还是买——明知一旦签字,仅仅因为护照还不是红色的,政府就要多收购价的5%。
浩和燕是我们经常遇到的家庭的虚构合成案例(composite),他们的数字均为设定假设。下文每一个数字都是逐项计算、而非估算得出——而答案最终取决于一个他们俩都无法控制的变量。
入场税,逐项列明
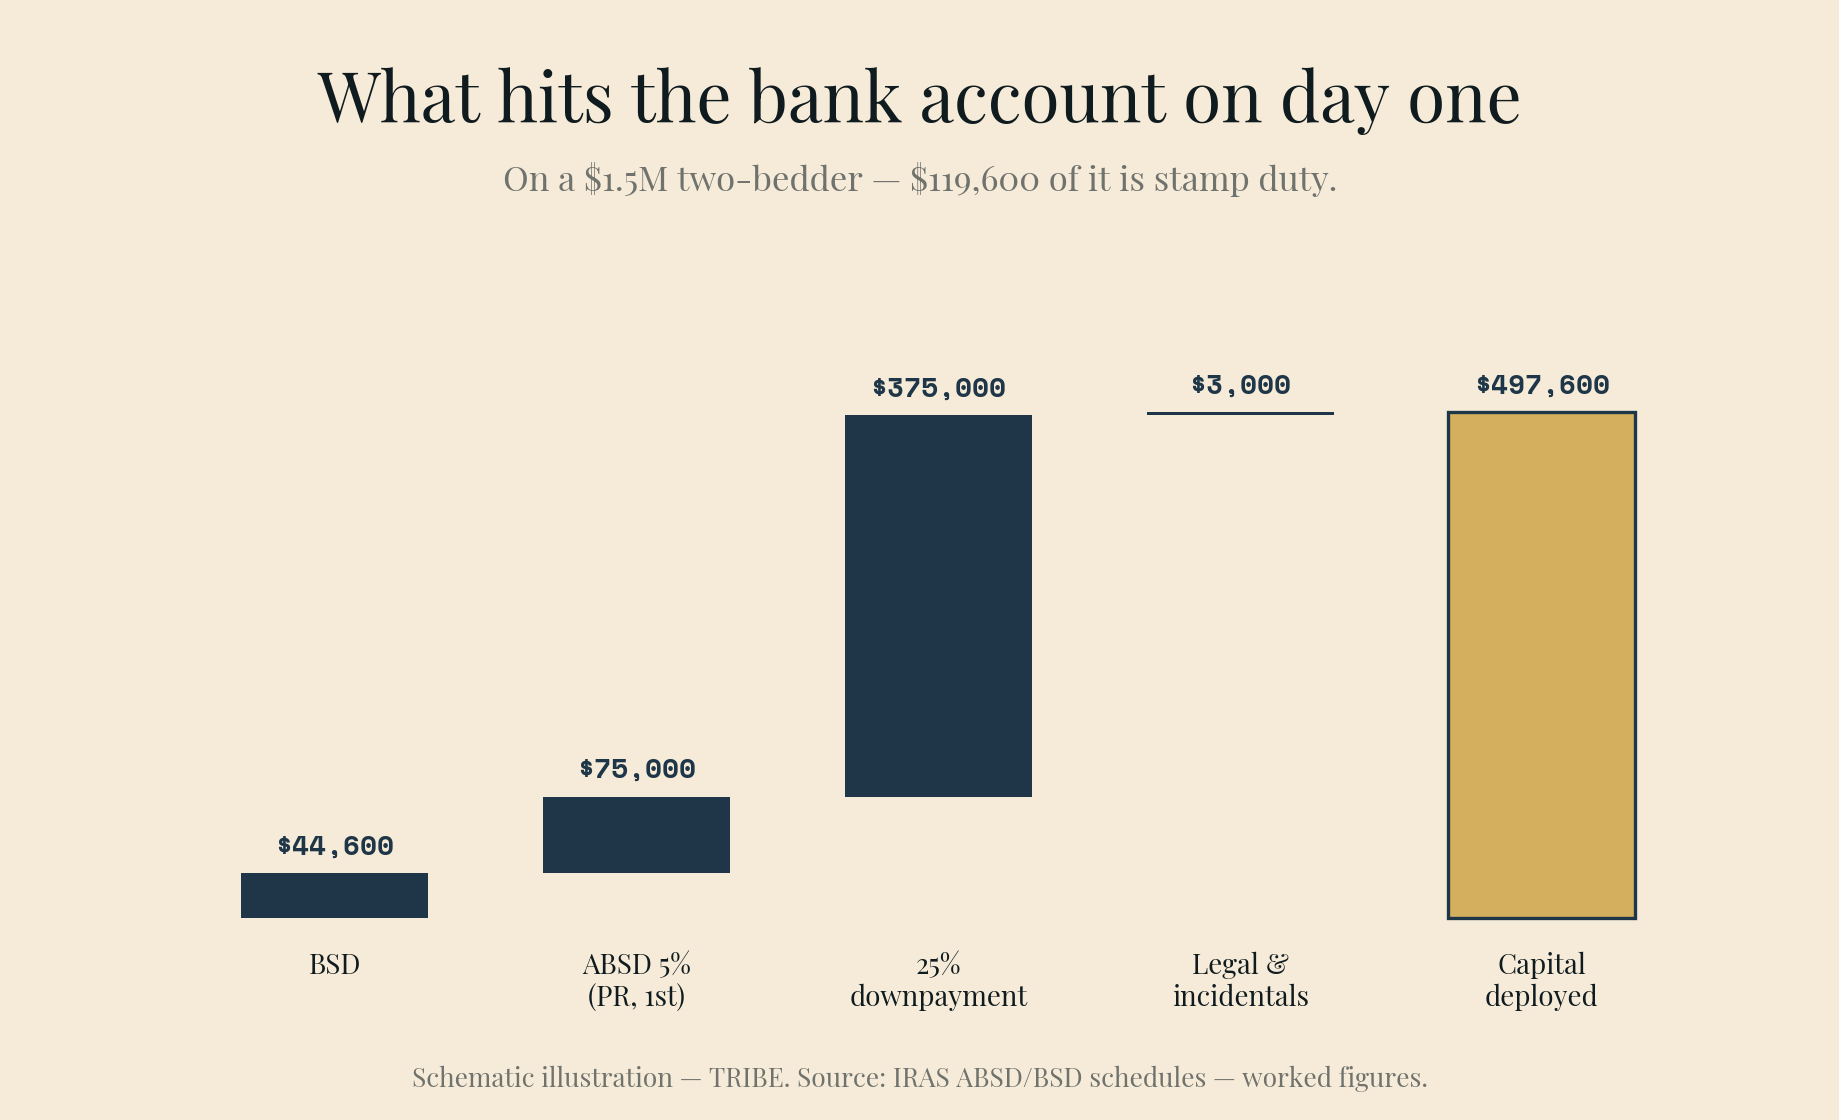
根据新加坡税务局(IRAS)现行的额外买方印花税(ABSD)税率表——自2023年4月以来未变——新加坡永久居民购买首套住宅须缴5%的ABSD。(PR购买第二套则是30%,这一点后文会用到。)此外还有普通的买方印花税(BSD),按1%至6%分级累进。要注意:两名PR结为夫妻并不享有配偶豁免——该豁免仅适用于至少一方为公民的婚姻。
以他们看中的150万元两房单位计算:
| 签约时 | 金额 |
|---|---|
| BSD(150万元以内按1–4%分级) | 44,600元 |
| ABSD 5%(PR首套) | 75,000元 |
| 印花税合计 | 119,600元 |
| 首付(25%) | 375,000元 |
| 律师费及杂费(假设) | 3,000元 |
| 第一天投入的资金 | 497,600元 |
这119,600元的税,相当于他们28.5个月的现有租金。作为新PR,他们的公积金普通户头几乎是空的——只有几个月的缴交——所以这笔钱实际上全部是现金。我们假设他们拿得出;若拿不出,这篇文章便无从谈起,答案就是继续租。
贷款负担得起吗?按目前约1.50%的固定利率,1,125,000元贷款、30年期,月供3,883元。总偿债比率(TDSR)以4%压力测试,同一笔贷款月供为5,371元,对比他们8,800元的上限(1.6万元收入的55%)——通过,且余量充足。负担能力不是问题。问题是那119,600元。
拥屋每月的真实成本
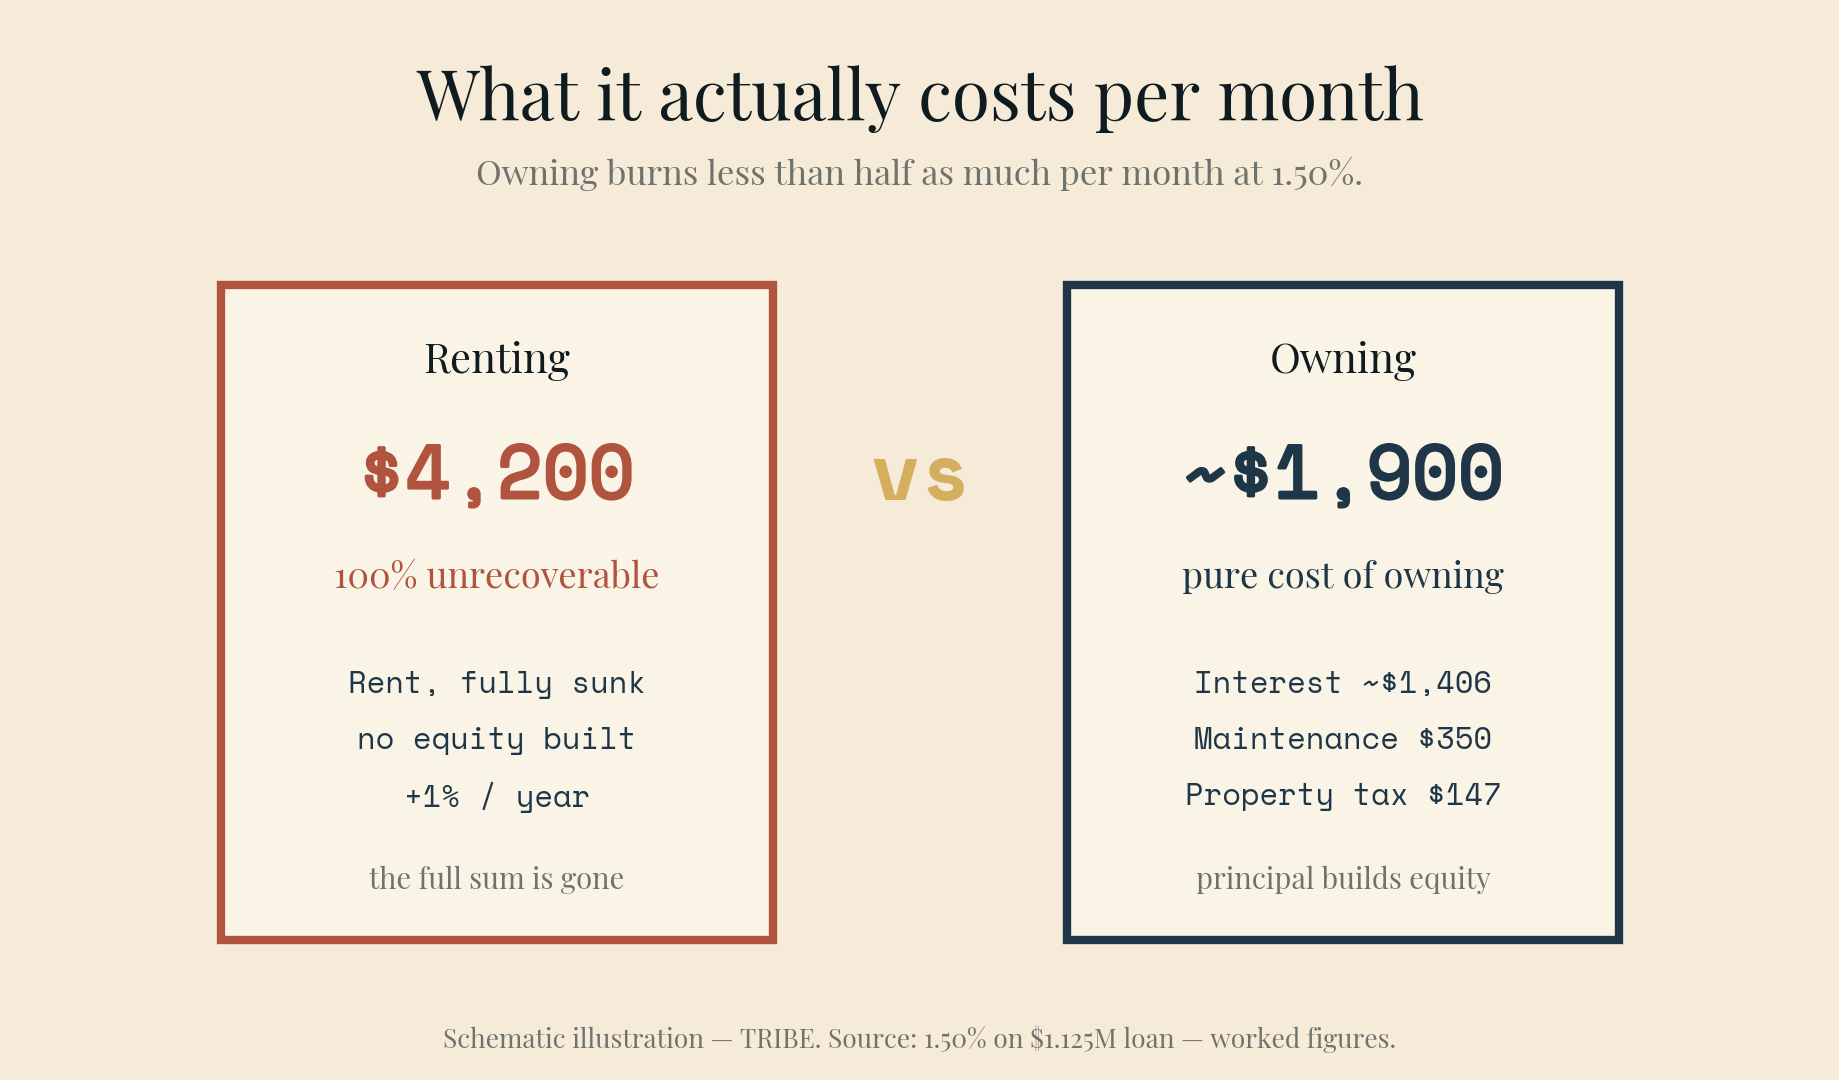
这是售楼处从来不会逐项列出的部分。房贷月供并不等于拥屋成本——其中大部分是本金,只是钱从银行户头转入自己的房产净值。拥屋每月收不回来的成本,是利息、管理费和房产税:
| 拥屋第一个月 | 金额 |
|---|---|
| 利息部分(112.5万元按约1.50%) | 约1,406元 |
| 公寓管理费(假设) | 350元 |
| 自住房产税(年值50,400元) | 147元 |
| 拥屋的纯成本 | 约1,900元 |
对比4,200元的租金——租金是100%收不回来的——在当下的利率水平,拥屋每月烧掉的钱不到租房的一半。这就是「买」的全部引擎。而印花税则是全部的反作用力:在每月约2,300元的节省面前,竖着一道119,600元的收费闸门。
盈亏平衡点,逐月计算
我们对两条路径逐月建模。买:150万元购价,75%贷款、1.50%固定利率、30年期,350元管理费、自住房产税,最终脱手时2%中介佣金加3,000元律师费。租:把497,600元留在手上,以2.0%的安全回报投资(在3个月SORA约1.1%的环境下大致是国库券水平),支付每年上调1%的租金,并把每月的现金流差额以同样2.0%投资。盈亏平衡点,就是业主的净财富——扣除出售成本后的房产净值——超过租客的那一年。
主导一切的变量只有一个:房价涨幅。
| 房价年涨幅 | 业主反超时间 | 第5年差距 | 第10年差距 |
|---|---|---|---|
| 每年0% | 第8年 | −59,800元 | +55,700元 |
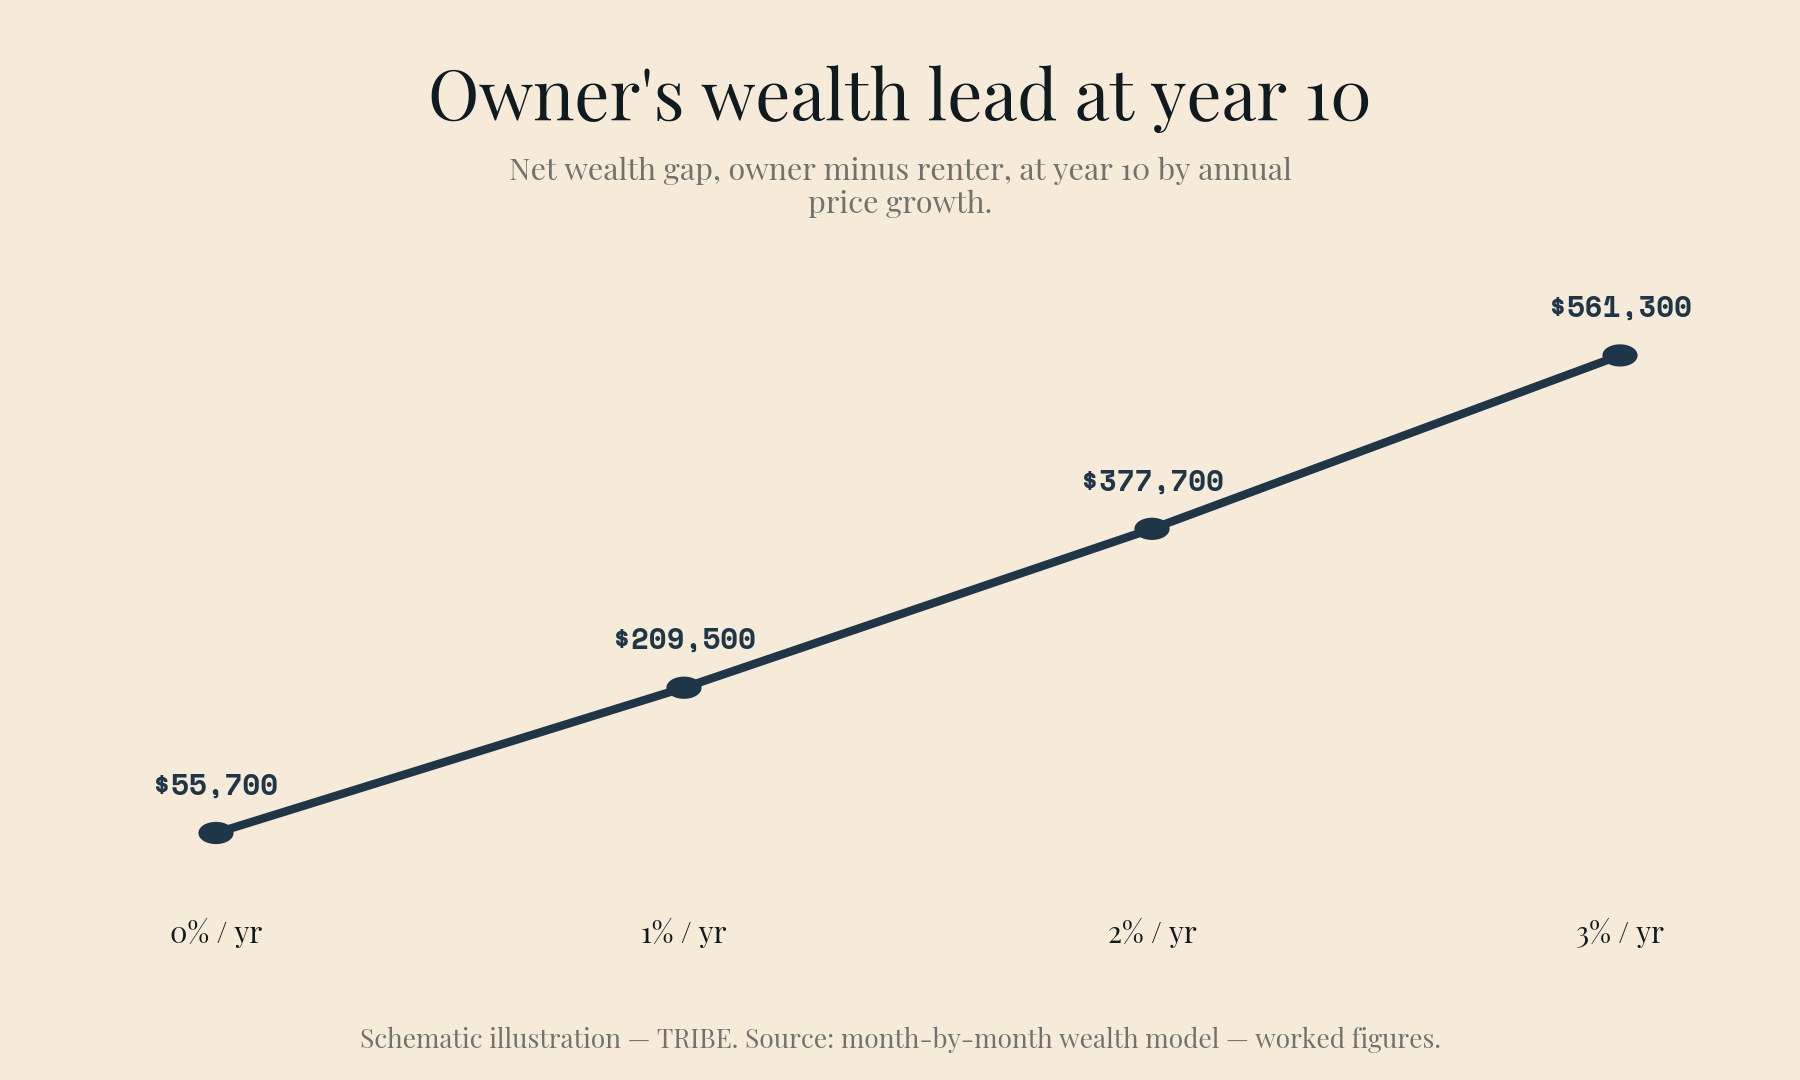
| 每年1% | 第5年 | +15,200元 | +209,500元 |
| 每年2% | 第4年 | +93,200元 | +377,700元 |
| 每年3% | 第3年 | +174,400元 | +561,300元 |
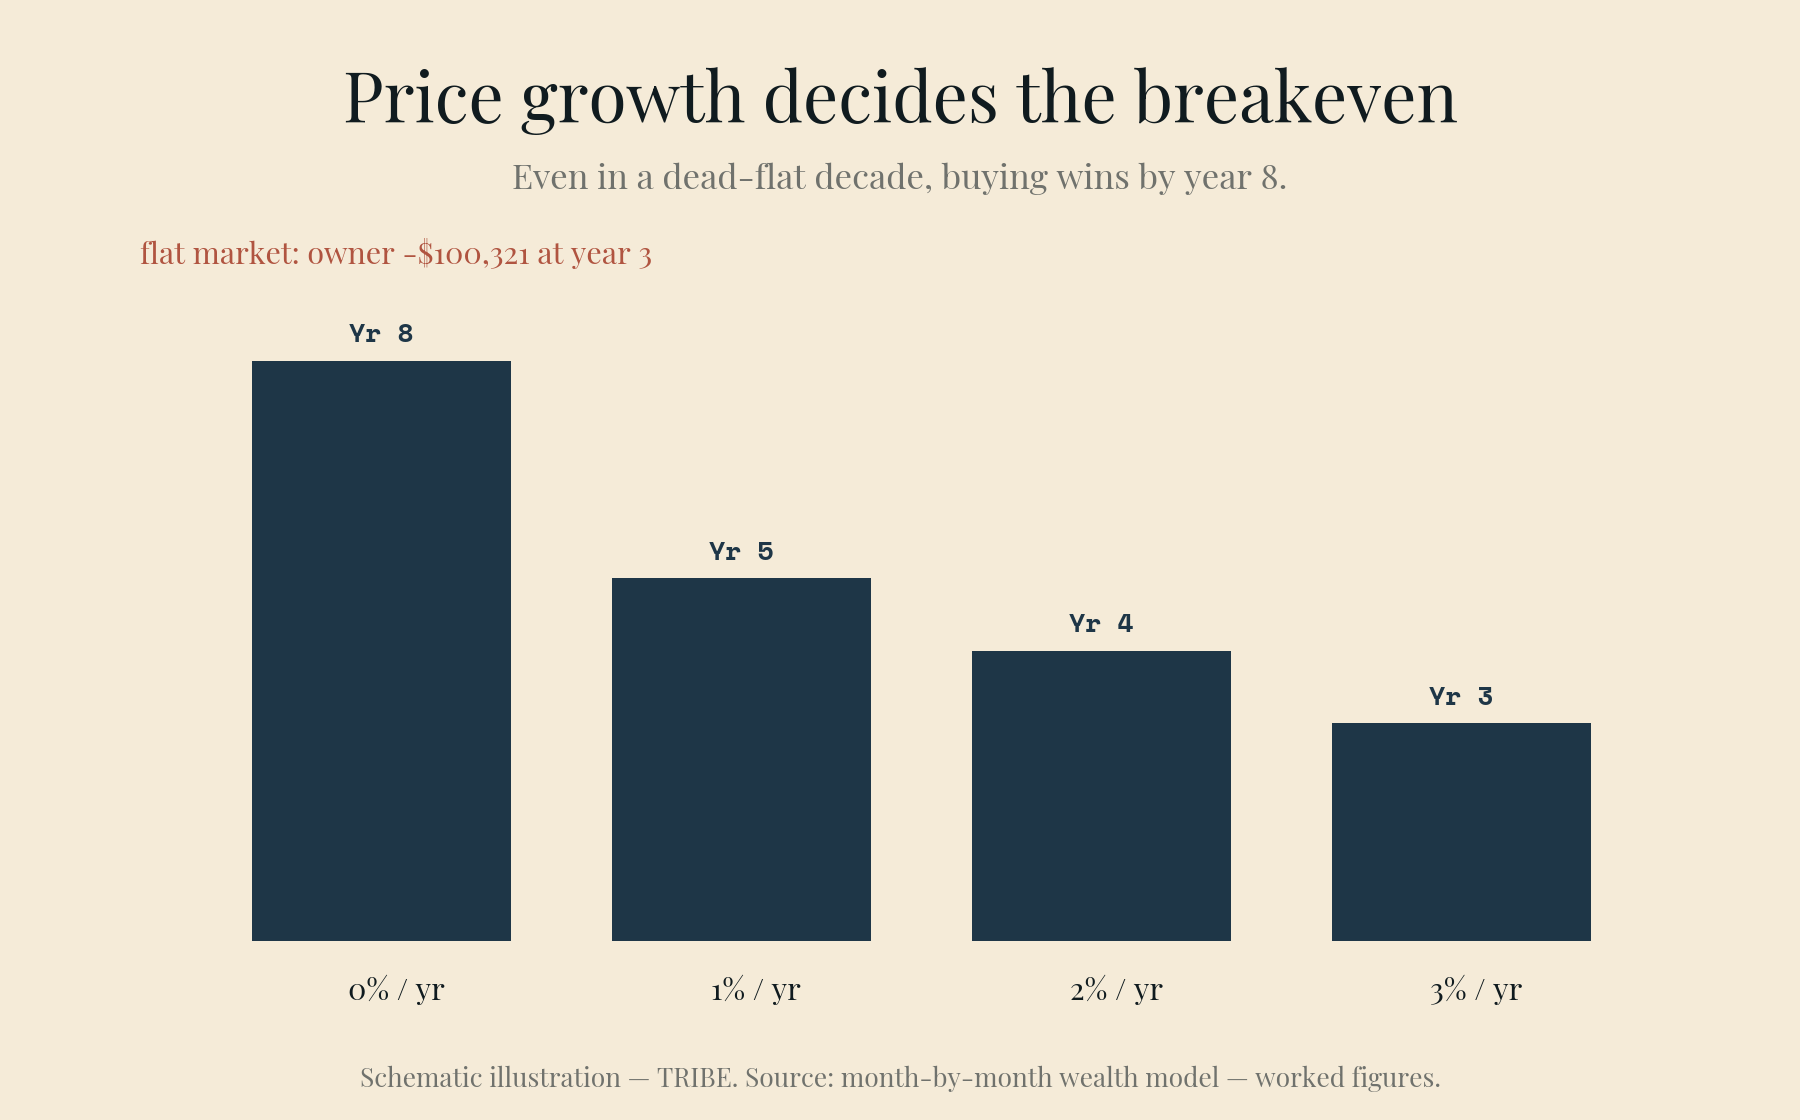
请仔细读第一行:即便房价十年原地踏步,买房也会在第8年胜出——因为在1.5%的利率下,省下的租金终会跑赢印花税。这笔税真正为租客买到的是时间:在房价持平的市况下,业主在第3年落后100,321元。早早卖出,亏损是真实而巨大的——要覆盖两项印花税、佣金和律师费、全身而退所需的售价是1,658,776元,即高于买价10.6%。
仅作参照、不作预测:市建局2026年第一季统计显示,单季私宅价格整体上涨0.9%,其中中央区以外(OCR)非有地私宅上涨2.2%,而租金指数仅上涨0.4%。近期的走势远在2%那一行之上。而平盘或下行的阶段——2014至2017年就是一例——则落在第一行或更低。
入籍这道弯
浩和燕打算申请公民权,而公民首购的ABSD是0%。那为什么不再租三年,省下这75,000元?
因为等待同样有价格:三年租金(按每年上调的4,200元计,共152,717元),对比若已拥屋只需付出的48,647元利息加17,880元管理费和房产税——而且房子未必会在原价等他们。我们算了完整版:租三年,然后以届时已上涨的价格、按0%的ABSD买下同一单位,比较第十年的净财富。**只有当房价年涨幅低于约0.5%时,等待策略才会胜出。**若年涨2%,现在买尽管付了75,000元的税,十年后仍领先约82,000元——房价跑得比省下的税快。同一笔账的简化版——75,000元省税对比单纯的房价上涨——盈亏平衡点是每年1.56%;完整的现金流模型对等待更不利,因为租房每月失血比拥屋多。
而这还是假设公民权如期获批。入籍属于酌情审批、并无保证;如果第三年他们仍是PR,这场等待便一无所获——即便房价持平,现在买也比等着买多赚约60,000元。
必须坦白的几点
**1.50%的利率是一扇窗,不是一句承诺。**固定利率配套两三年后就会重设。我们的模型假设利率不变;若重设为2.5%,业主每月的利息支出约增加900元,每个盈亏平衡点都会推后一年左右。结论的方向不变,余量变薄。
**升值情景只是情景。**2%那一行不是预测。谁向你保证第三行,谁就是在推销。
**第二套30%的ABSD锁死了选择。**作为PR,日后升级意味着先卖再买,否则就付30%。这次购买应当是一个住7到10年的家,而非跳板——而这恰好正是盈亏平衡表所要求的持有期。
**流动性与灵活性的价值,模型无法定价。**租客可以在60天内离开新加坡。一对尚不确定是否长留新加坡的新PR夫妻应给予这一点足够权重——上表恰好精确给出了提前退出的代价。
结论
5%的ABSD是真金白银——相当于28个月的租金,进门先交。但在当下的借贷成本下,它是一道收费站,而不是一堵墙:只要房价年涨幅达到1%或以上,买房五年内就会反超租房;即便十年完全平盘,业主也会在第8年胜出。继续租房的理由是具体而正当的:持有期不足五年、不确定是否留在新加坡,或者497,600元的投入会掏空家底。除此之外,对浩和燕这样的夫妻,数学给出的答案是:问题其实不在租还是买——而在于他们对未来八年是否有足够把握,去把这道过路费付一次。
算算你自己的数字:我们的印花税计算器可按你的身份和价位算出入场成本;若候选名单是转售公寓,下单前先用RPS打分。
浩和燕是虚构合成案例,并非客户;其收入、租金、积蓄和目标价位均为设定假设。计算严格依据2026年6月的现行规则:ABSD与BSD分别按IRAS自2023年4月及2023年2月起生效的税率表,TDSR按金管局规定,自住房产税按IRAS 2025年税阶,房贷利率取自文中链接来源。盈亏平衡数字基于文中所述模型与假设;实际结果取决于届时的利率、租金与房价。本文仅供一般参考,不构成财务建议。
Check how your condo scores
2,350 condos independently scored across 7 weighted factors. No registration required.
Score my resale →Prefer a personal read on your situation? Arrange a consultation →继续阅读
TRIBE Research
Written with AI assistance from TRIBE's own data and the public sources listed, then checked against them. General information, not financial advice. How we write
发现错误,或数据在发布后已有变动? 告诉我们,我们会更正。
本文仅为一般资讯,不构成财务、投资、法律或税务建议,也未考虑您的个人情况。做决定前请先核实自己的数字。