
Insights
Mei 和 Daniel 月入合计 9,000 元。EC 的宣传册说他们符合资格,数学说不是这样。
28 岁的小两口,存款 13 万元,在 BTO、转售组屋和 EC 之间做选择。一条路月供 1,293 元;一条路用 10 万元津贴买回时间;还有一条,是一封他们的收入兑现不了的资格信。
By TRIBE Research · 11 June 2026 · 2 min read
案例推演:文中人物为综合虚构,并非 TRIBE 的真实客户;数字依据现行条例与真实成交数据计算。
Mei 和 Daniel 都是 28 岁,刚订婚,两人月入合计 9,000 元——一个 4,800,一个 4,200。手上有约 6 万元现金和 7 万元公积金。和这个阶段的每对情侣一样,他们面前摆着三扇门:BTO、转售组屋,还有——周末逛售楼处时种下的那颗种子——执行共管公寓(EC)。
他们是我们最常见到的首购家庭画像的合成体。下面的数学是精确的,而它从最该先关上的那扇门开始。
EC:纸面上符合资格,实际上不是
EC 的收入顶限是 16,000 元,所以 9,000 元的 Mei 和 Daniel 轻松达标——在他们的收入水平,甚至还有 EC 公积金家庭津贴。宣传册没有说谎。
宣传册不愿多谈的是偿还比率(MSR)。EC 贷款被封顶在总收入的 30%,并按 4% 做压力测试。对他们来说:每月 2,700 元,按 30 年期最多支持约 56.5 万元的贷款。
现在看看新 EC 的价格。即便是紧凑户型,起步也在 110 万到 120 万元。价格与规则允许的最大贷款之间的缺口约为 58.5 万元——需要前期付清,还不含 BSD。对照 13 万元的家底,这场对话已经结束了。其实在他们走进售楼处之前就结束了;只是那里没有人有动力把这个数字大声算出来。
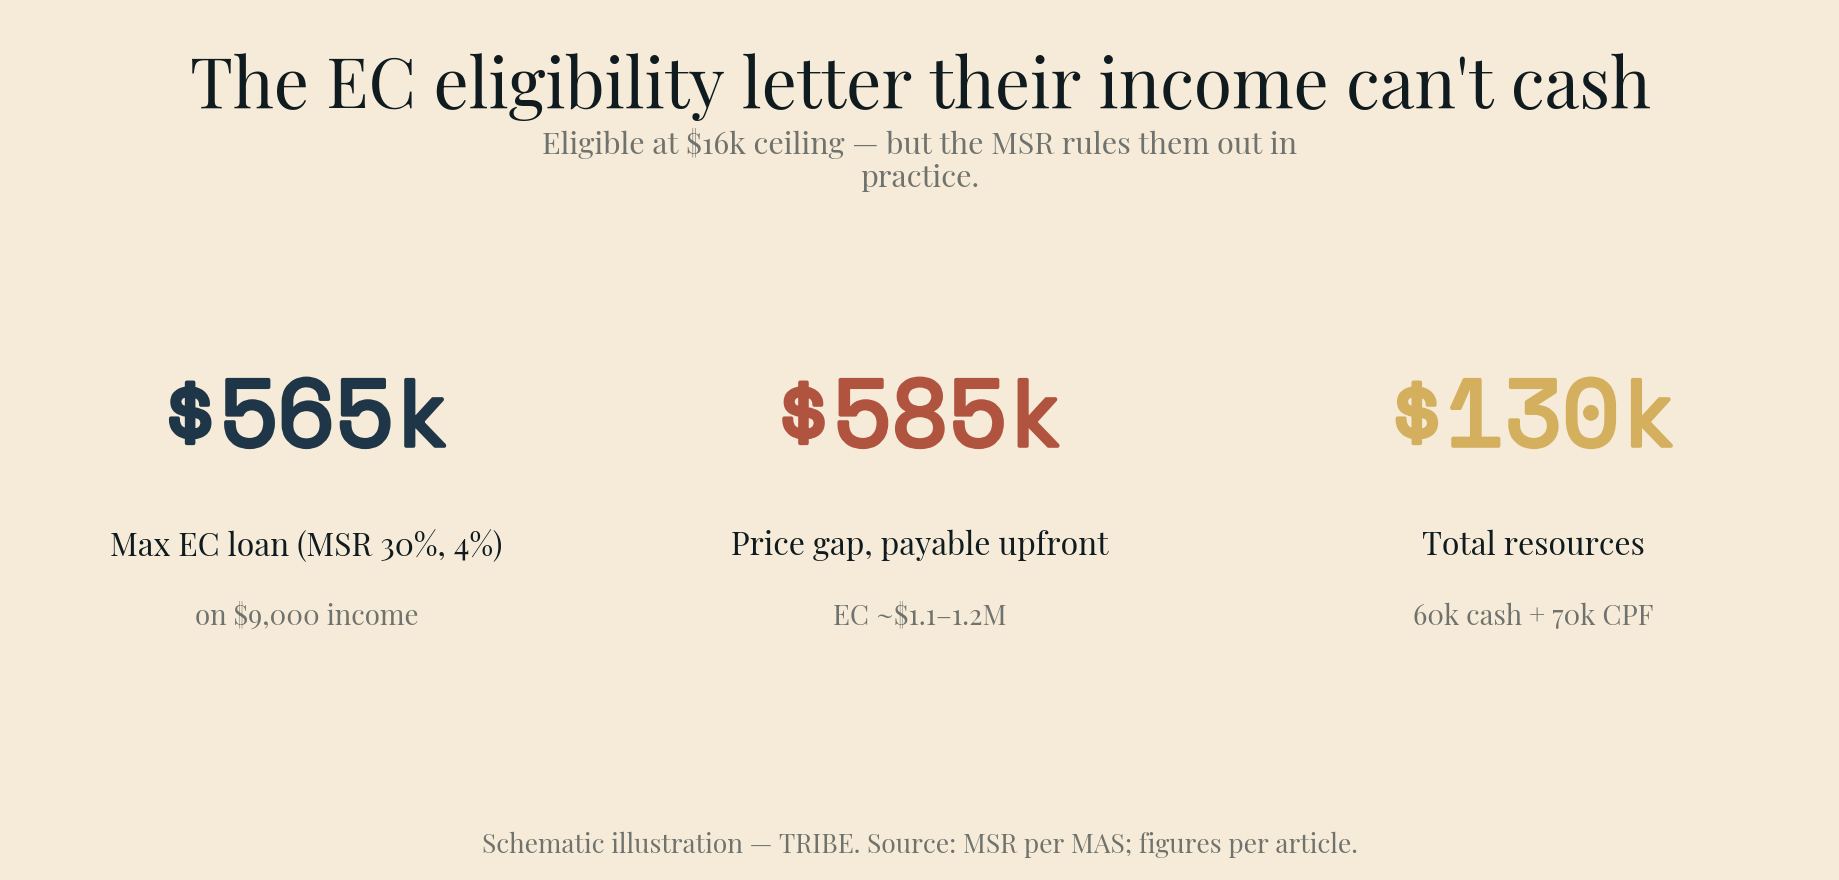
把 EC 规则诚实地重述一遍:16,000 元的顶限描述的是谁可以申请。按今天的 EC 价格,MSR 意味着真正供得起的买家通常月入 13,000 元以上,或者带着可观的资本。在 9,000 元的收入上,「EC 资格」是一封他们的收入兑现不了的信。转身离开,不必遗憾。
真正的选择题:BTO 还是转售
剩下的两扇门都走得通。它们标价的是两样不同的东西——金钱和时间。
BTO——假设较新市镇的四房式,38 万元。在恰好 9,000 元的收入上,他们勉强挤进安居津贴(EHG)的最后一个收入档——值几千元,而不是 12 万元的头条数字(那属于月入 1,500 元以下的家庭)。真正的补贴在价格本身里。
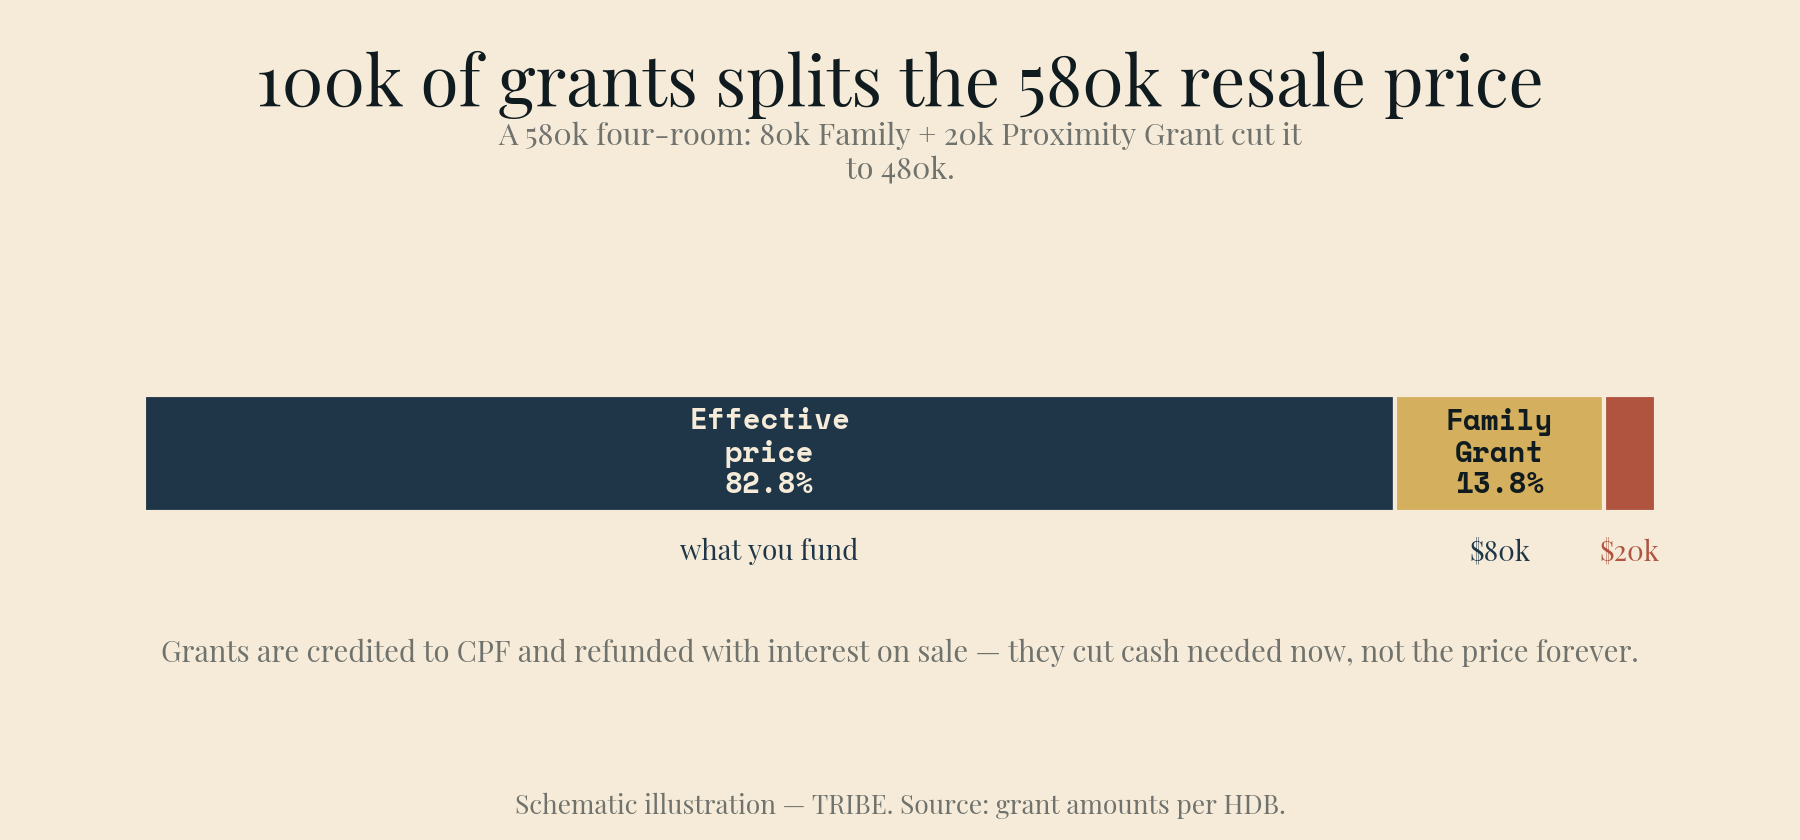
转售——Daniel 父母附近一套条件相当的四房式,58 万元,这里津贴才是主角:8 万元家庭津贴(四房式或更小,收入顶限 14,000 元)加上与父母同住 4 公里内的 2 万元近居津贴——合计 10 万元,把实际价格压到 48 万元。
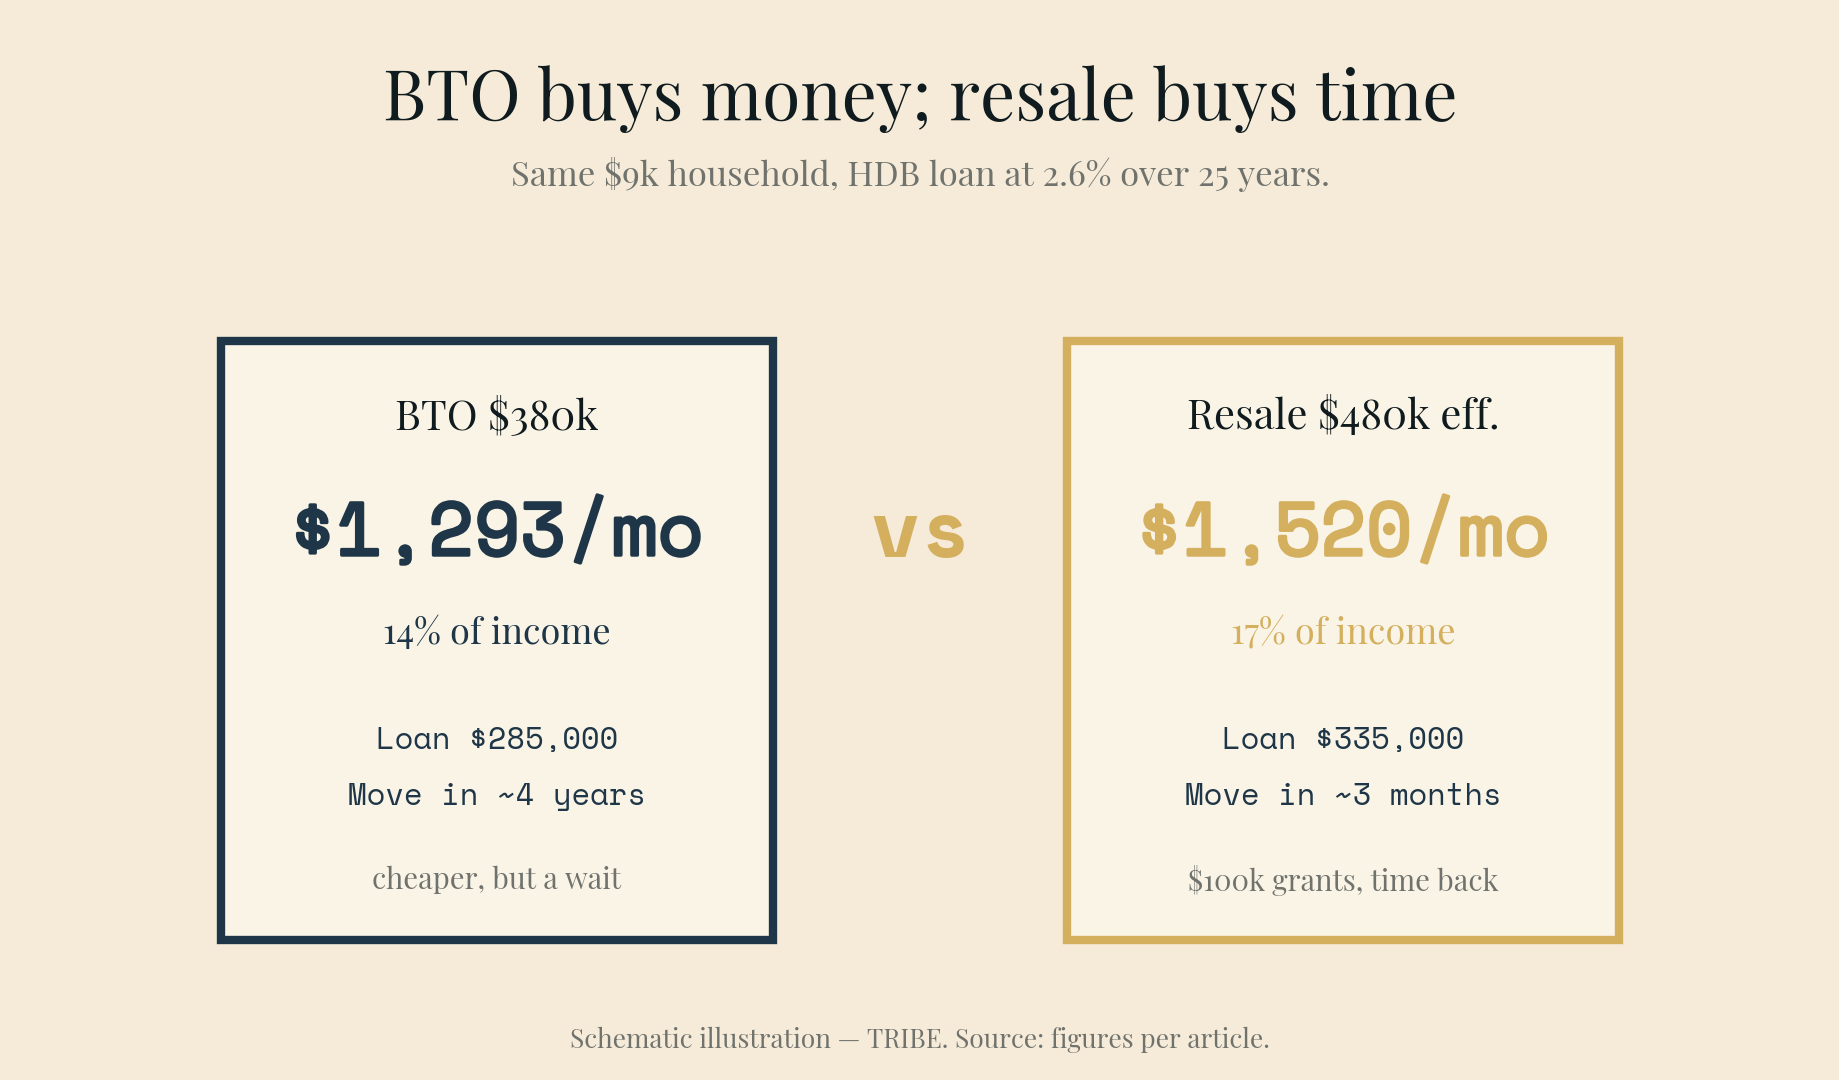
| BTO 38 万元 | 转售 58 万 − 10 万津贴 | |
|---|---|---|
| 实际价格 | 380,000 元 | 480,000 元 |
| 贷款(建屋局 2.6%,25 年) | 285,000 元 | 335,000 元 |
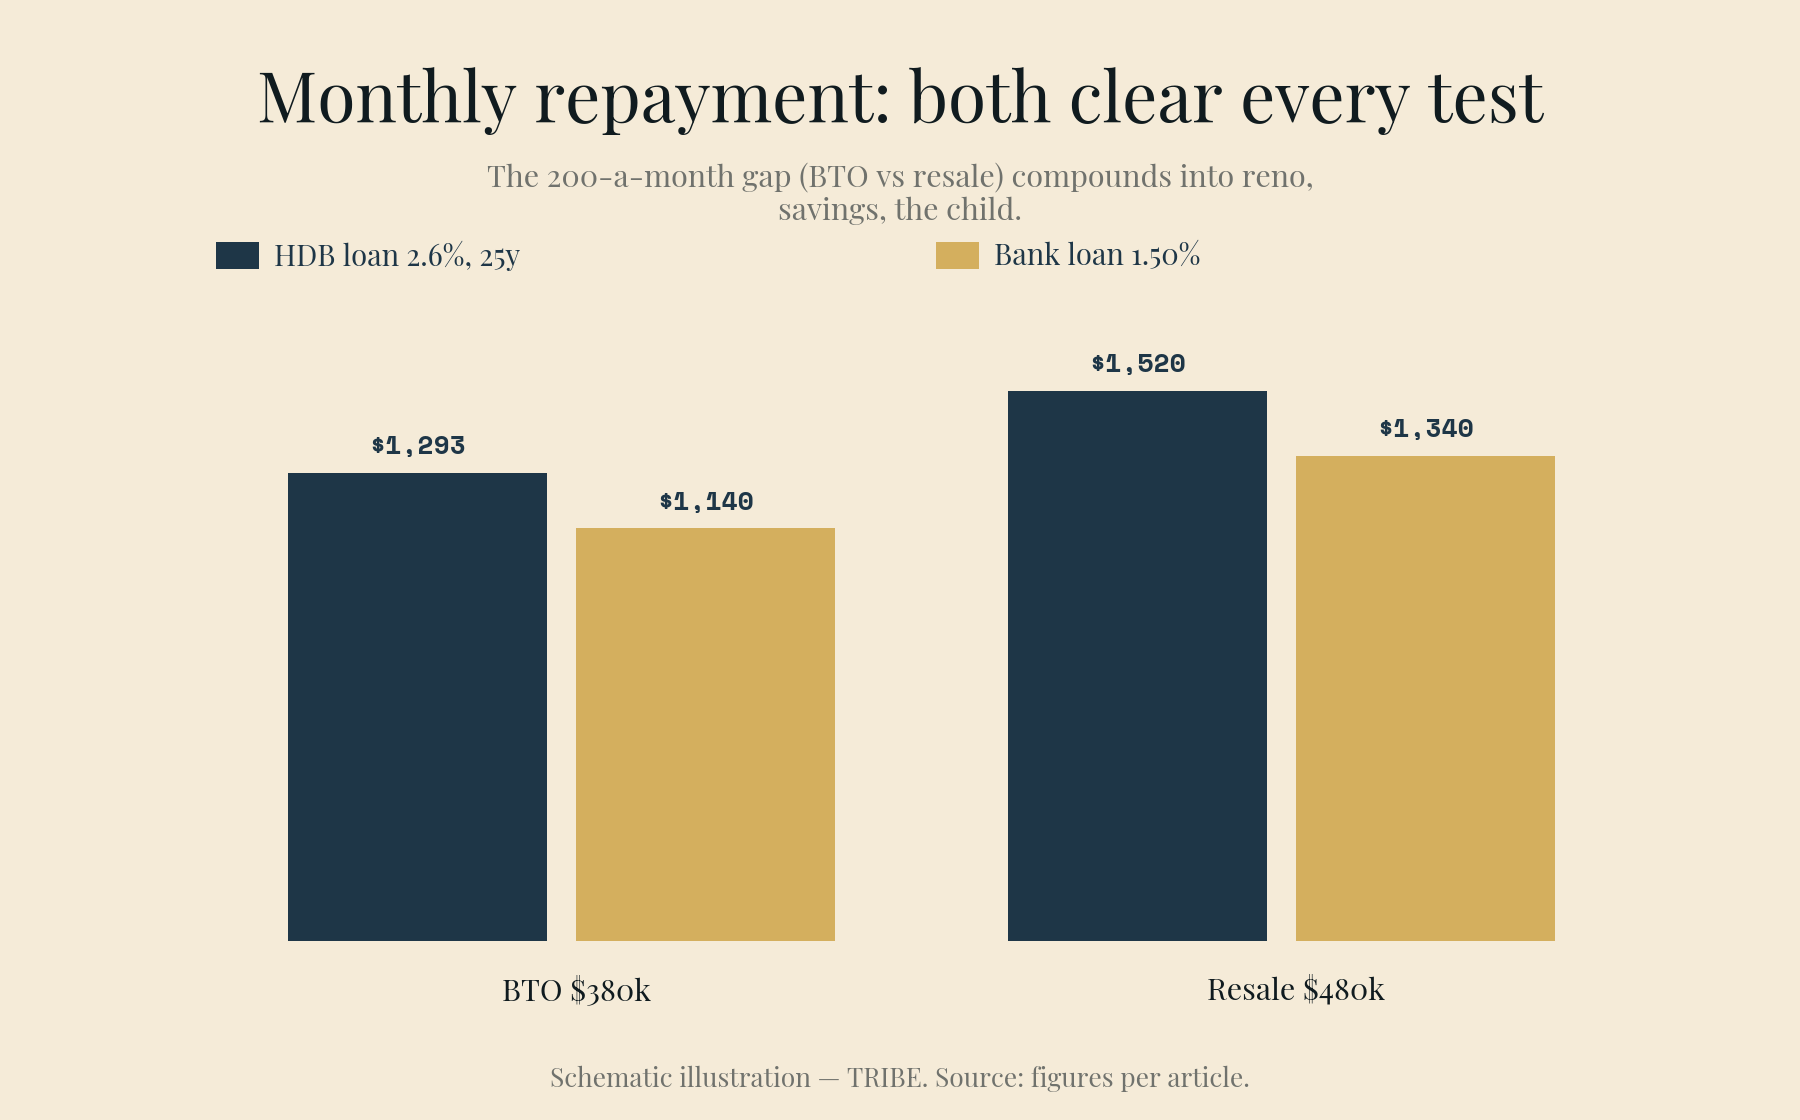
| 月供 | 1,293 元(占收入 14%) | 1,520 元(占收入 17%) |
| 改用银行贷款 1.50% | 1,140 元 | 1,340 元 |
| 何时入住? | 约 4 年后 | 约 3 个月后 |
| 住在哪里? | 抽签决定 | 自己决定 |
两个方案都宽松通过所有负担能力测试——这就是在自己收入带以内买房的样子,也是本站那些升级者文章在十年后全部赖以出发的位置。
关于贷款那一行:9,000 元低于建屋局贷款 14,000 元的顶限,所以他们有得选——建屋局 2.6%(提前还款无罚金、首付可全用公积金的弹性),或者今天约 1.5% 固定的银行贷款(更便宜,但是一道单向门)。这笔账我们在这里算过。
那么,选哪个?
表格让两者看起来很接近。决定性的变量不在表格里:
时间。 如果有合适的地方住(住得下去的父母家),等四年是免费的;如果没有,等待很贵(每月 2,500 元以上的房租,四年就是 12 万元以上——比转售的津贴还多)。打算尽快要孩子的夫妻,买的通常是时间,不是房子。
津贴的回拨。 那 10 万元不是折扣——它进入公积金,将来卖房时(连同累计利息)退回他们自己的户头。它降低的是现在需要的现金,不是永远的价格。值得拿;也值得弄懂。
转售的风险是双向的。 BTO 的折扣是真的,但它的地点是一张抽签券。转售组屋的地点是确定的——但买在一个刚刚走平的市场的高位附近,而且创纪录的 MOP 供应潮将持续到 2027 年。照此议价;七年来第一次,数据站在买家这一边。
对这个画像,我们的倾向是: 如果父母家真的还能住四年,选 BTO——月供 1,293 元、占收入 14%,是一个月入 9,000 元的家庭能买到的最强财务起点,而且相比转售每月省下的 200 元会复利成装修、应急基金和孩子。如果居住安排才是压力所在——对大多数订了婚的情侣来说正是如此——那么带着 10 万元津贴的转售组屋不是安慰奖。它是同样的审慎,外加买回来的那四年。
该跳过的,是售楼处最漂亮的那扇门。
Mei 和 Daniel 是示例性的合成画像,不是真实客户;他们的数字是明示的假设。所有计算按 2026 年 6 月现行规则精确进行——MSR 依金管局框架,津贴金额与顶限依建屋局,利率来自文内链接。津贴、顶限与 BTO 定价会调整;在做出承诺之前请向建屋局核实最新条款。仅供一般参考,不构成财务建议。
Check how your condo scores
2,350 condos independently scored across 7 weighted factors. No registration required.
Score my resale →Prefer a personal read on your situation? Arrange a consultation →继续阅读


TRIBE Research
Written with AI assistance from TRIBE's own data and the public sources listed, then checked against them. General information, not financial advice. How we write
发现错误,或数据在发布后已有变动? 告诉我们,我们会更正。
本文仅为一般资讯,不构成财务、投资、法律或税务建议,也未考虑您的个人情况。做决定前请先核实自己的数字。