Insights
新楼盘卖到后期,变的是单位,不是价格
在132个新楼盘的38,613宗发展商成交中,第24至36个月成交的中位单位,比首三个月成交的大31%、总价高46%。每平方英尺的价格,变动小得多。
By TRIBE Research · 2 November 2026 · 1 min read
要做的决定
- 适合谁看
- 正在考虑首个周末就下定,还是先观望销售情况的买家。
- 面对的问题
- 在新楼盘等下去,会让我多付钱吗?
- 简短答案
- 不一定。以每平方英尺计,新楼盘内部的价格每年上升约1.5%,而一旦扣除同期大市自身的升幅,这个数字已无法与零区分。真正改变的是货源:第24至36个月成交的中位单位是1,087平方英尺,首三个月则是829平方英尺。
- 下一步
- 先决定要哪一种单位,再去问那条户型线还剩什么,而不是为了抢在涨价之前而提早下定。
背后的数字
- 829至1,087平方英尺新楼盘首三个月与第24至36个月成交单位的面积中位数
- 每年约1.5%同一项目、同房型内部的每平方英尺价格变动,已控制楼层与面积
- 62%新楼盘头三年发展商成交中,发生在首三个月的比例
每个示范单位都在讲同一句话:现在就买,因为价格表只会往上走。这是一个关于某个项目未来十二个月的说法,而它是可以验证的。在132个私宅新楼盘头三年、共38,613宗由发展商直接售出的成交里,新楼盘内部的每平方英尺价格每年上升约1.5%——而一旦把同期大市自身的变动扣除,这个数字已经无法与零区分。
真正大幅变动的,是摆在你面前的那个单位。新楼盘首三个月成交的中位单位是829平方英尺、182.7万元;同一批新楼盘第24至36个月成交的中位单位是1,087平方英尺、266.75万元——面积多31%,总价高46%,而每平方英尺的价格只高了6.8%。
新楼盘买家真正面对的问题
这个决定通常被包装成时机问题:是在首个周末以开盘价下定,还是等下去、冒着之后要付更多的风险。这种说法预设了被定价的那样东西不会变,只有价格在动。
事实并非如此。新楼盘是一路卖下去的,而最先卖掉的那一批,并不是项目的随机抽样。
答案
等待很少会让你在每平方英尺上付出一个可靠的代价,却几乎一定会改变你买得到什么。等了两年的买家,拿到的不是同一个单位的另一个价格,而是在一批不同的、更大、更贵的剩余货源中挑选。
每平方英尺的价格究竟怎么走
三个模型,同样基于这38,613宗成交,每个都只比较同一项目内部的单位:
| 模型 | 每平方英尺价格 | 95%置信区间 |
|---|---|---|
| 仅控制项目 | 每年+1.46% | — |
| 加上楼层、面积与房型 | 每年+1.54% | +0.93%至+2.16% |
| 再加上日历月份 | 每年+1.73% | −3.08%至+6.54% |
第二行是诚实的主数字:在同一项目内,比较房型相同、面积与楼层相近的单位,每平方英尺价格每年上升1.54%,t值为4.91。
第三行更重要。加入日历月份是在问:这个升幅究竟属于新楼盘本身,还是底下的大市在升。点估计几乎没变,但置信区间从大约一个百分点宽,扩大到接近十个百分点,而零稳稳地落在里面。
为什么这个升幅不能算在新楼盘头上
原因是结构性的,而不是运气不好。在单一项目内部,开盘至今的月数与日历时间几乎是同一个变量——两者在项目内部的相关系数中位数是0.9989。一个在2021年10月开盘、一路卖到2024年的项目,无法告诉你它的价格表上调,是因为它在去化,还是因为新加坡的新楼盘市场在那几年升了28%。
另外两个切法指向同一结论。剔除主导样本的61个2021年开盘项目后,控制单位特征的模型剩下每年+1.15%(t值3.44),而加入日历月份后变成每年−0.72%(t值−0.23),正负号翻转。若收窄到同一座楼的同一条垂直户型线,朝向与间隔接近固定,则在1,515条户型线、21,631宗成交上得到每年+1.93%(t值6.06),加入日历月份后为+0.51%(t值0.30)。
每一个模型都同意同一件事:升幅是存在的,但这批数据无法把它归因于新楼盘本身,而不是大市。
真正在变的:货源
| 开盘后月数 | 成交宗数 | 面积中位数 | 总价中位数 | 呎价中位数 |
|---|---|---|---|---|
| 0–3 | 23,955 | 829平方英尺 | 182.7万元 | $2,372 |
| 3–6 | 3,287 | 947平方英尺 | 185万元 | $2,140 |
| 6–12 | 4,831 | 969平方英尺 | 209.14万元 | $2,424 |
| 12–24 | 5,132 | 1,033平方英尺 | 234.3万元 | $2,575 |
| 24–36 | 1,408 | 1,087平方英尺 | 266.75万元 | $2,534 |
两房单位占首季度成交的38.0%,到第24至36个月只占18.0%。三房的走向相反,由35.6%升至45.7%;四房或以上则由15.3%升至25.6%。小面积货源最先清掉。
这也解释了上表第三行的回落。呎价中位数在第0至3个月与第3至6个月之间下跌,并不是因为发展商减价,而是因为单价较低的大面积单位在成交中占比变高了。
楼层不是原因。后期买家确实略高一些——大约每年1.3层,t值3.93——但首三个月的中位楼层是第十层,第24至36个月同样是第十层。
还有一个数字为这一切定下了框架:新楼盘头三年的发展商成交中,首三个月就占了62.0%,首六个月则是70.6%。「再看看」的窗口很小,而它之所以小,是因为项目已经卖得差不多了。
项目之间的差距远大于平均值
把同一个控制单位特征的趋势分别套到每个项目上,132个新楼盘中有109个呎价上升,23个下跌。项目中位数是每年+2.50%,但中间一半落在+0.91%至+5.04%之间。
两端的差距很大:由D10的Jervois Mansion的每年−10.36%,到D19的Sengkang Grand Residences的每年+14.66%。Arina East Residences(−9.74%)、Lentor Central Residences(−6.61%)与Union Square Residences(−6.55%)同样下跌。
按区域看,中央区以外(OCR)最强,每年+2.66%(t值7.89);其余中央区(RCR)最弱,每年+0.98%(t值1.92)。地契方面,99年期项目每年+1.78%,永久地契则为+0.90%。
平均值并不能很好地预测任何单一新楼盘。大约每六个项目里就有一个,等下去的买家每平方英尺付得更少。
这项分析无法证明什么
它不能证明发展商在销售过程中从不调价——他们明显会调,只是这批数据无法把它与大市的走势分开。它也没有衡量未售存货:后期「剩下什么」是从后期卖出什么反推的,而不是来自存货清单。成交价看不到折扣、回扣或家具礼券,因此一个价格表不动、优惠却不断加码的项目,在这里会读成市场平稳。此外,垂直户型线只是朝向的代理变量,并不是对朝向的测量。
这对买家意味着什么
在新楼盘首个周末下定,买到的是选择权,不是折扣。在这批数据里,支持提早入手最有力的理由是:你想要的那个单位,在第一个月存在的机会远高于第二十个月——三年成交中有62%在首季度清掉,而两房货源清得最快。
最站不住脚的理由,恰恰是最常被拿来说的那个。按这里的证据,新楼盘内部每年上升1.5%的价格表,升得和它周围的大市差不多快,而误差范围宽到足以包含「完全没有上升」。
下一步
先选单位,再验证时机。如果你想要的那条户型线仍有货,等待就是一个真实的选项,而价格风险比通常被渲染的要小。如果已经没有货,这个决定其实已经替你做了。
样本:132个私宅新楼盘开盘后首36个月内、由发展商直接售出的38,613宗成交,每个项目至少有40宗此类成交且销售期不少于六个月,取自TRIBE自有成交数据库,涵盖2021年10月至2026年10月4日。数字为成交价对成交价,不含折扣、回扣、家具礼券、印花税及一切交易成本;呎价为成交价除以strata面积。标准误按项目聚类。执行共管公寓、有地住宅以及转售与分售成交均不包括在内。本文为关于市场数据的一般资讯,并非针对任何特定物业或交易的建议。
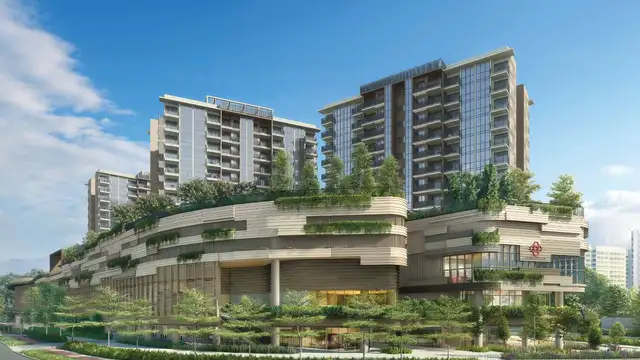
文中提到的公寓
你的下一步
在考虑现在入手新楼盘单位,还是等同一项目后期推出的货源?把项目名称和你想要的户型发给我们,我们会告诉你那条户型线实际成交了什么、价格多少。
由顾问在 WhatsApp 上回复。无需注册,没有任何义务。
想请人针对你的情况详细解读?预约咨询 →继续阅读
TRIBE Research
Written with AI assistance from TRIBE's own data and the public sources listed, then checked against them. General information, not financial advice. How we write
数据截至 2026年10月4日。
发现错误,或数据在发布后已有变动? 告诉我们,我们会更正。
本文仅为一般资讯,不构成财务、投资、法律或税务建议,也未考虑您的个人情况。做决定前请先核实自己的数字。