Insights
这些公寓在等一场大概等不到的集体出售。这是它背后的算账。
一整类老旧公寓把集体出售(en bloc)当成退休计划。我们算一遍开发商的账——40% 的额外买方印花税、建筑成本、地契补贴——看看为什么业主想要的底价,几乎都算不过来。
By TRIBE Research · 17 June 2026 · 2 min read
在数十个老旧的新加坡公寓里,藏着一个从不出现在公积金月结单上的理财计划:集体出售(en bloc)。买下老单位、持有,等某天开发商带着一张支票登门——付清房贷,资助人生的下一章。这是真实存在的现象——新加坡确实造就过集体出售的百万富翁——而对某一类业主,它已成了全部的投资逻辑。问题在于,集体出售背后的数学已悄悄转向不利于多数这类屋苑,许多业主正在熬的这场等待,可能等不到头。
这不是悲观,而是算术。集体出售只有在以下链条成立时才会发生:开发商能买下整个地块、缴清税、建好、把新单位卖出获利——而且要先跨过业主 80% 的同意门槛。在 2026 年,开发商印花税高达 40%、建筑成本大涨,这条链断的次数多于成的次数。下面就是真正拍板的那笔账。
那个梦:重置成本溢价
先说业主为什么等,因为这并非不理性。要离开老单位,业主需要足够的钱在同区买到可比的房子——而替换房只会越来越贵。于是集体出售委员会把底价定在远高于当前转售价的丰厚溢价之上,常常比单位今天的成交价高出 40–80%。在那个数字上,集体出售确实是一笔横财。问题从来不是业主想不想要那个价,而是有没有开发商付得起、还能赚钱。
开发商的那笔账
开发商不会按你的买入价或你的期望来给屋苑估值。他们是倒着算的:从能卖出新单位的价格出发,逐项减去每一笔成本,直到得出他们愿意为地块出的最高价。链条是这样的。
| 开发商成本堆叠(每平方英尺新楼面) | 金额 |
|---|---|
| 地价(底价,按每平方英尺每容积率计) | 约 $1,230 |
| + ABSD(现 5% 不可豁免;若五年内售罄不成,另 35%) | $60–$490 |
| + 建筑与专业费 | 约 $550 |
| + 融资、营销、应急 | 约 $150 |
| + 开发商利润(约 15%) | 在其上叠加 |
| = 盈亏平衡售价 | 约 $2,350–$2,850 psf |
上表的地价采用一个真实、公开报道的底价(Laguna Park 约每平方英尺每容积率 $1,231)。算下来,开发商的盈亏平衡价落在大约 每平方英尺 $2,350 到 $2,850 之间——较低端只有在开发商有把握五年内卖出每一个新单位、收回那 35% ABSD 时才成立;较高端则是把那笔税保守地计入。那些城市边缘地段可实现的新楼盘价约为 每平方英尺 $2,400–$2,900。换句话说,在任何风险出岔之前,利润空间就已经在「薄」与「负」之间。这就是市场停滞的全部缘由:业主底价与开发商盈亏平衡价之间的缝隙,已经合到了零。
最重的一行,正是业主从看不到的那一行:ABSD。买入集体出售地块的住宅开发商要缴 40%——5% 不可豁免、须先付,另 35% 只有在开发商建成并在五年内卖出每一个单位时才获豁免。在一个十亿级的地块上,那 35% 就是数亿元的风险资本,押在限期内把一千多个新单位消化进市场上。2023 年降温措施把这个税率抬高之后,对业主最想卖出的那些大地块,算术恰恰就不成立了。
想看公式的话
这一切底下其实就三道式子。都不深奥——它们正是开发商的可行性模型与销售委员会的分配表实际在算的东西。
1. 地价率——一个标题底价到底意味着什么,也是唯一能横向比较地块的方式:
地价率($psf ppr) =  底价 + 地契补足金 + 增益费(betterment charge)
                      ───────────────────────────────────────────
                                  地块面积 × 容积率
Thomson View 的 8.1 亿元正是这样变成 $1,178 psf ppr,Laguna Park 的 14.8 亿元变成约 $1,231。
2. 开发商盈亏平衡——到底有没有出价,从新楼盘价倒着算:
盈亏平衡价($psf) =  地价率 ×(1 + ABSD%)+ 建筑 + 其他成本
                     ────────────────────────────────────────
                                  1 − 利润率
若该地段可实现的新楼盘价低于这个数,业主能接受的任何底价都换不来一个出价。(以 Laguna Park 约 $1,231 的地价率计,盈亏平衡约在 每平方英尺 $2,340–$2,850,视那 35% ABSD 能否收回而定。)
3. 你的分得款——业主实际落袋多少,按集体出售协议里定的方法分(份额价值、楼面面积、估值,或混合):
你的分得款 = 售价 ×(你的分配比例 ÷ 总额)
溢价(%)   = 你的分得款 ÷ 当前市值 − 1
第三道式子里的溢价,正是全部动机所在——也是委员会把底价往上推的原因,而这又直接回灌到第二道式子里、把出价掐死。第三道式子(业主想要的)与第二道式子(开发商付得起的)之间的张力,就是一场集体出售的全部戏剧。
算账需要的三样东西——这些屋苑往往缺其一
集体出售只有在三个条件对齐时才算得过来。等得最久的屋苑,往往至少缺一样。
**未用尽的容积率。**重建的增值来自比今天多建楼面。一个已接近其分区容积率建满的地块没什么余量——开发商变不出额外可售空间,也就没有溢价来资助业主的横财。许多老屋苑坐拥大片土地,却早已建得很密。
**舒舒服服高于盈亏平衡的新楼盘价。**如上表所示,在当前成本环境下,可实现的新楼盘价勉强越过开发商的盈亏平衡价。哪里越不过,业主能接受的任何底价都换不来一个出价。
**对地契地块,付得起的地契补足金。**一个 1970 年代的 99 年地契地块,要补回到全新地契;而重建的强度提升又触发一笔差价补金(differential premium)——两者都付给国家。在 Laguna Park,报道中 14.8 亿元的底价里就包含约 4.207 亿元的地契补足金与 4.074 亿元的差价补金。这些补金在动工之前就直接压上了地价。
点名的案例
这些不是假设。下列每一个屋苑都曾公开推出过一次或多次集体出售招标,而每一个都展示了数学咬人的不同方式。以下并非对任何具体家庭的预测;这是公开报道的数字与现行规则所推导出的结果。
**美嘉园(Mandarin Gardens,马林百列,约 1,006 个单位,99 年地契)。**底价在多次尝试中攀至 27.8 亿元、再到 29.3 亿元。以 28.8 亿元底价计,开发商前期就面对约 1.44 亿元不可豁免的 ABSD,外加 逾 10 亿元可豁免但处于风险中的 ABSD——把「地价加税」的账单在动工前推过 40 亿元。2019 年的尝试在 68% 同意率时失效;2023 年重启只拿到 42%。体量与价格同样是障碍。
**Laguna Park(马林百列,约 528 个单位,99 年地契)。**多次以 14.8 亿元重启,在补入地契补足金与差价补金后,地价约为 每平方英尺每容积率 $1,231。正是这个地价,产出了上文那个薄到发负的盈亏平衡。
**Pine Grove(前 HUDC,约 660 个单位,乌鲁班丹)。**2008 与 2011 年招标失败,底价为凑足同意被推高至约 16.5–17 亿元——在追逐共识的同时,也抬高了市场必须越过的价。
Pandan Valley(永久地契,约 623 个单位,约 86.5 万平方英尺) 与 Braddell View(私有化 HUDC,十亿级地块) 补全了这个规律:庞大、深受喜爱的屋苑,其纯粹的体量让开发商要写的那张含 ABSD 的支票,相对于可得的回报,根本太大了。
唯一闯过去的那个:Thomson View
它仍然可能发生——而那笔证明它可能的交易,也恰恰证明了规律。Thomson View(Bright Hill Drive,255 个单位,1975 年起的 99 年地契)以 8.1 亿元集体售予 UOL–CapitaLand Development 合资公司,高等法院于 2025 年 7 月批准这宗交易。这是该屋苑的第五次尝试;自 2000 年代初以来,前四次都失败了——要么同意不足,要么在业主的价上引不来开发商出价。
第五次改变的不是市场,而是业主。在以 9.18 亿元底价重启后,80% 的业主签署补充协议,把底价砍到 8.08 亿元,减少 1.1 亿元(约 12%)。把它代进公式 1,这一刀就是全部:它把地价率从约 $1,338 降到 $1,178 psf ppr——而在公式 2 里,那正是「算得过来」与「算不过来」之间的差。业主向下走到了开发商的数字;开发商没有向上走到业主的。
另有两个条件必须成立,而它们成立了。地块有真实的容积率余量:54 万平方英尺、容积率 2.1,让买方把 255 个家重建成约 1,240 个——近五倍的单位,而这正是资助每位业主分得款的那笔溢价的来源。还有两家财力雄厚的开发商分担了 ABSD 与售罄风险,地块又在汤申上段附近、他们有把握消化。以 8.1 亿元计,在补入地契补足金与增益费后,地价率约为 $1,178 psf ppr——与 Laguna Park 的 $1,231 相近,但这里配上了真实的增值,以及一个业主愿意降到的价。
对所有还在等的屋苑,教训不中听却很干净:集体出售不会在业主死守想要的数字时成交;它在业主把底价往下移到数学能承受的水平时成交——而且只在地块有足够容积率余量、让连那个数字也值得开发商一搏的地方。Thomson View 两样都有;上面多数屋苑暂时两样都缺。
同意这道墙
就算钱算得过来,人也常常凑不齐。集体出售需要 按份额价值与按楼面面积各 80% 的业主签字(针对超过十年的发展项目)——而且不仅要同意标题价,还要同意收益如何分配。在一个 1,006 个单位的屋苑里,那是 805 名业主要点头;Laguna Park 是 422;Pine Grove 是 528。几十年前买的、去年才买的、已供完的、还没供完的业主——全都得收敛到同一个数字上。美嘉园 2023 年的 42% 并非异数。在价格与分配上凑齐超级多数的同意,本身就是一项近乎不可能的任务,且与开发商会不会出价无关。
如果你拥有这样一套——或正心动想买
两个务实的结论。若你已在这类屋苑里持有,按它本来的样子给单位估值,而不是按集体出售——一个有地段、有可住格局的家,它的价值是今天的转售价,而不是数学也许永远兑现不了的集体出售头奖。把任何最终的集体出售当作意外之喜,而非计划。
而若你正心动,想专为「集体出售潜力」买进一个老旧项目,请诚实地给这张彩票定价。以当前数字看,要复兴大地块的集体出售,得有一次真正的重置——开发商 ABSD 下调、建筑成本回落,或业主底价预期大幅缓和。在其中之一出现之前,这些屋苑里许多的最可能结局,正是眼下在发生的:又一次招标、又一次失效,又是几年的等待。
资料来源:EdgeProp——美嘉园集体出售失败后何去何从;EdgeProp/Yahoo——Laguna Park 以 14.8 亿元重启;PropertyGuru——Pine Grove 集体出售;EdgeProp——UOL–CapitaLand 合资以 8.1 亿元收购 Thomson View;IRAS——五个或以上住宅单位发展的 ABSD 豁免。底价与同意率为各次尝试当时的公开报道;盈亏平衡数字为示意性,按 2026 年 6 月一个有代表性的城市边缘地契地块测算,并随容积率、地段与招标条款而变化。
陈思乐(Silas Tan)是合登(Huttons Asia)的区域总监、TRIBE 联合创办人。他以超过 236,000 笔市建局 REALIS 成交记录构建了转售项目评分卡(RPS)。本文仅供参考,不构成财务或投资建议。房地产经纪注册号 R000303I。
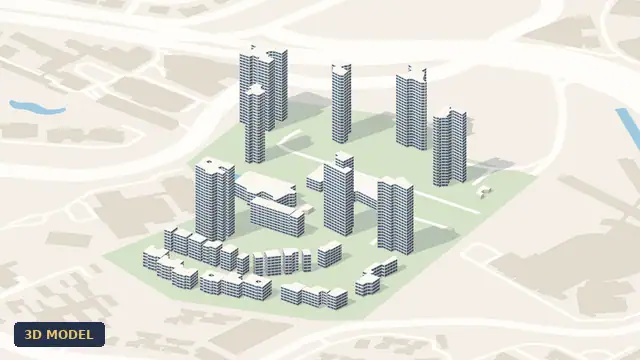
文中提到的公寓
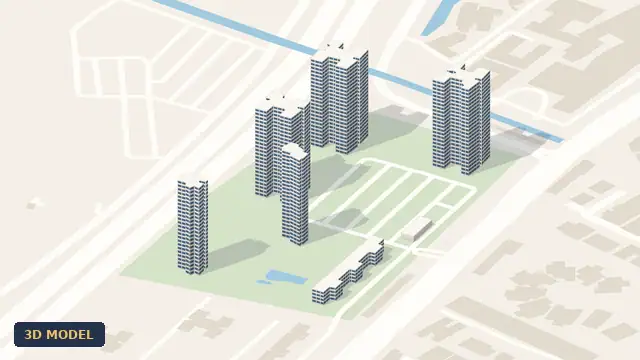
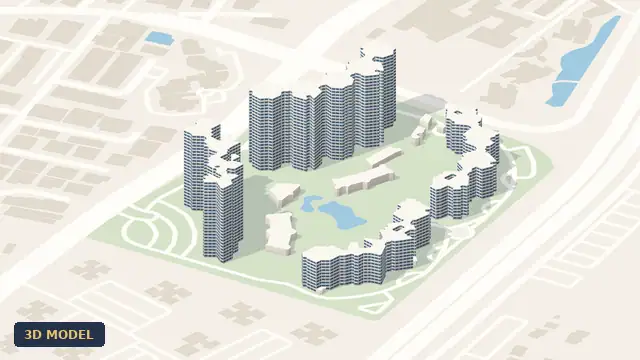
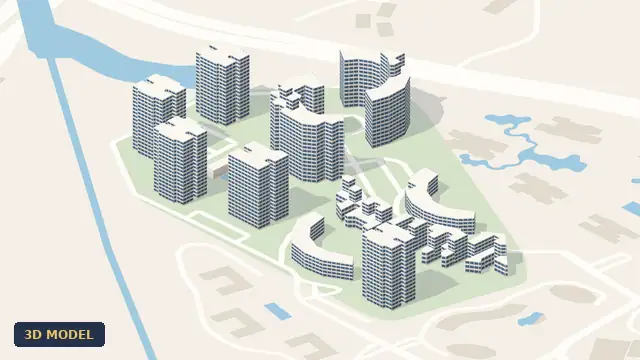

Check how your condo scores
2,350 condos independently scored across 7 weighted factors. No registration required.
Score my resale →Prefer a personal read on your situation? Arrange a consultation →继续阅读
TRIBE Research
Written with AI assistance from TRIBE's own data and the public sources listed, then checked against them. General information, not financial advice. How we write
发现错误,或数据在发布后已有变动? 告诉我们,我们会更正。
本文仅为一般资讯,不构成财务、投资、法律或税务建议,也未考虑您的个人情况。做决定前请先核实自己的数字。