Insights
陈氏夫妇 62 岁,坐拥百万元复式公寓,银行存款却只有 3.5 万元。以小换大错位,用一次换房纠正。
一套七位数的复式组屋(EM),两个不算丰厚的公积金户头,离退休只剩三年。我们把换小屋的账算两遍——三房式转售和短地契两房式——包括多数屋主还没算进去的乐龄安居花红。
By TRIBE Research · 12 June 2026 · 3 min read
案例推演:文中人物为综合虚构,并非 TRIBE 的真实客户;数字依据现行条例与真实成交数据计算。
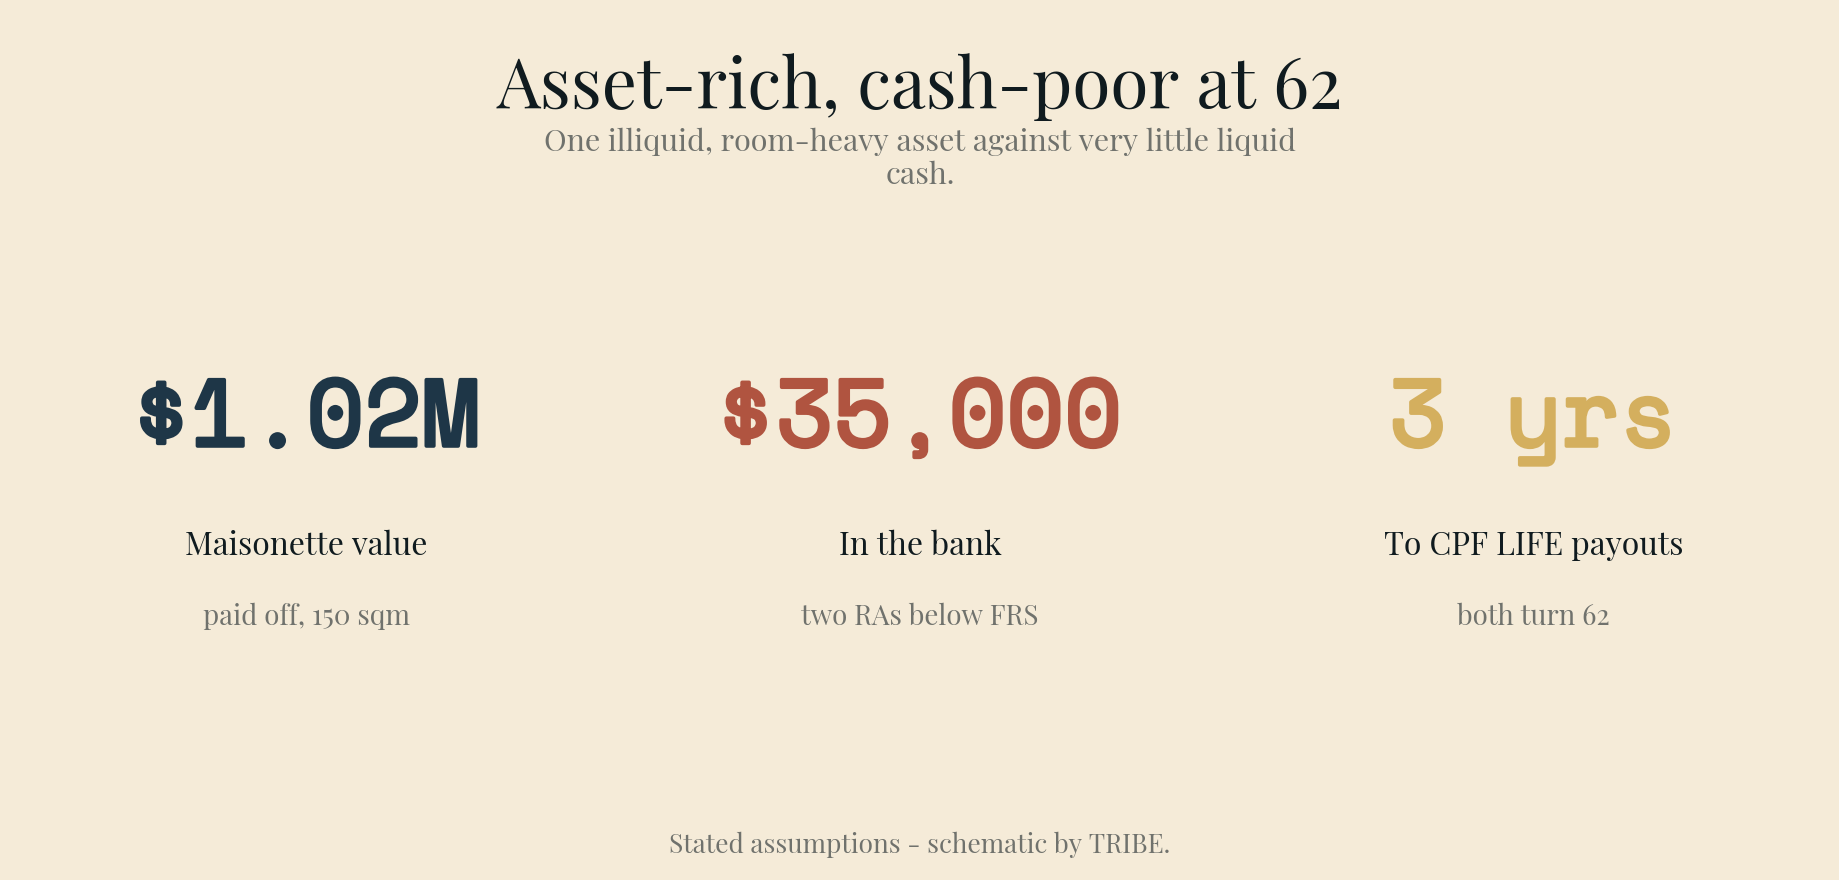
陈先生和陈太太都是 62 岁。他们在九十年代中买下后港一套复式组屋(executive maisonette),贷款早已还清,在那里把三个孩子拉扯大——如今孩子都搬出去了。账面上,他们是百万富翁。实际上,他们银行里只有 3.5 万元,两个公积金退休户头都低于所属年龄段的全额退休存款(FRS),守着一套 150 平方米、打扫得勤却几乎用不上的大屋。资产丰厚、现金紧张,离公积金终身入息(CPF LIFE)开始派发只剩三年。
陈氏夫妇是一个合成画像——我们经手的换小屋咨询里,相当大一部分就是这个轮廓——他们的数字均为设定假设。但下面每一个数字都按 2026 年 6 月的现行规则精确计算,而规则刚刚朝对他们有利的方向变了。
这套复式组屋到底值多少——卖掉又能释放多少
复式组屋是转售市场上最稀缺的主流屋型,价格也体现了这一点:2026 年 6 月的挂牌价大约在 82 万至 110 万元之间,个别成交远高于此——杜义一带的单位以 150.2 万元创下武吉知马纪录,碧山一套 EM 更以 158.8 万元易手。假设陈家高楼层的后港单位以 102 万元这个务实的价格卖出,且没有未偿还贷款。
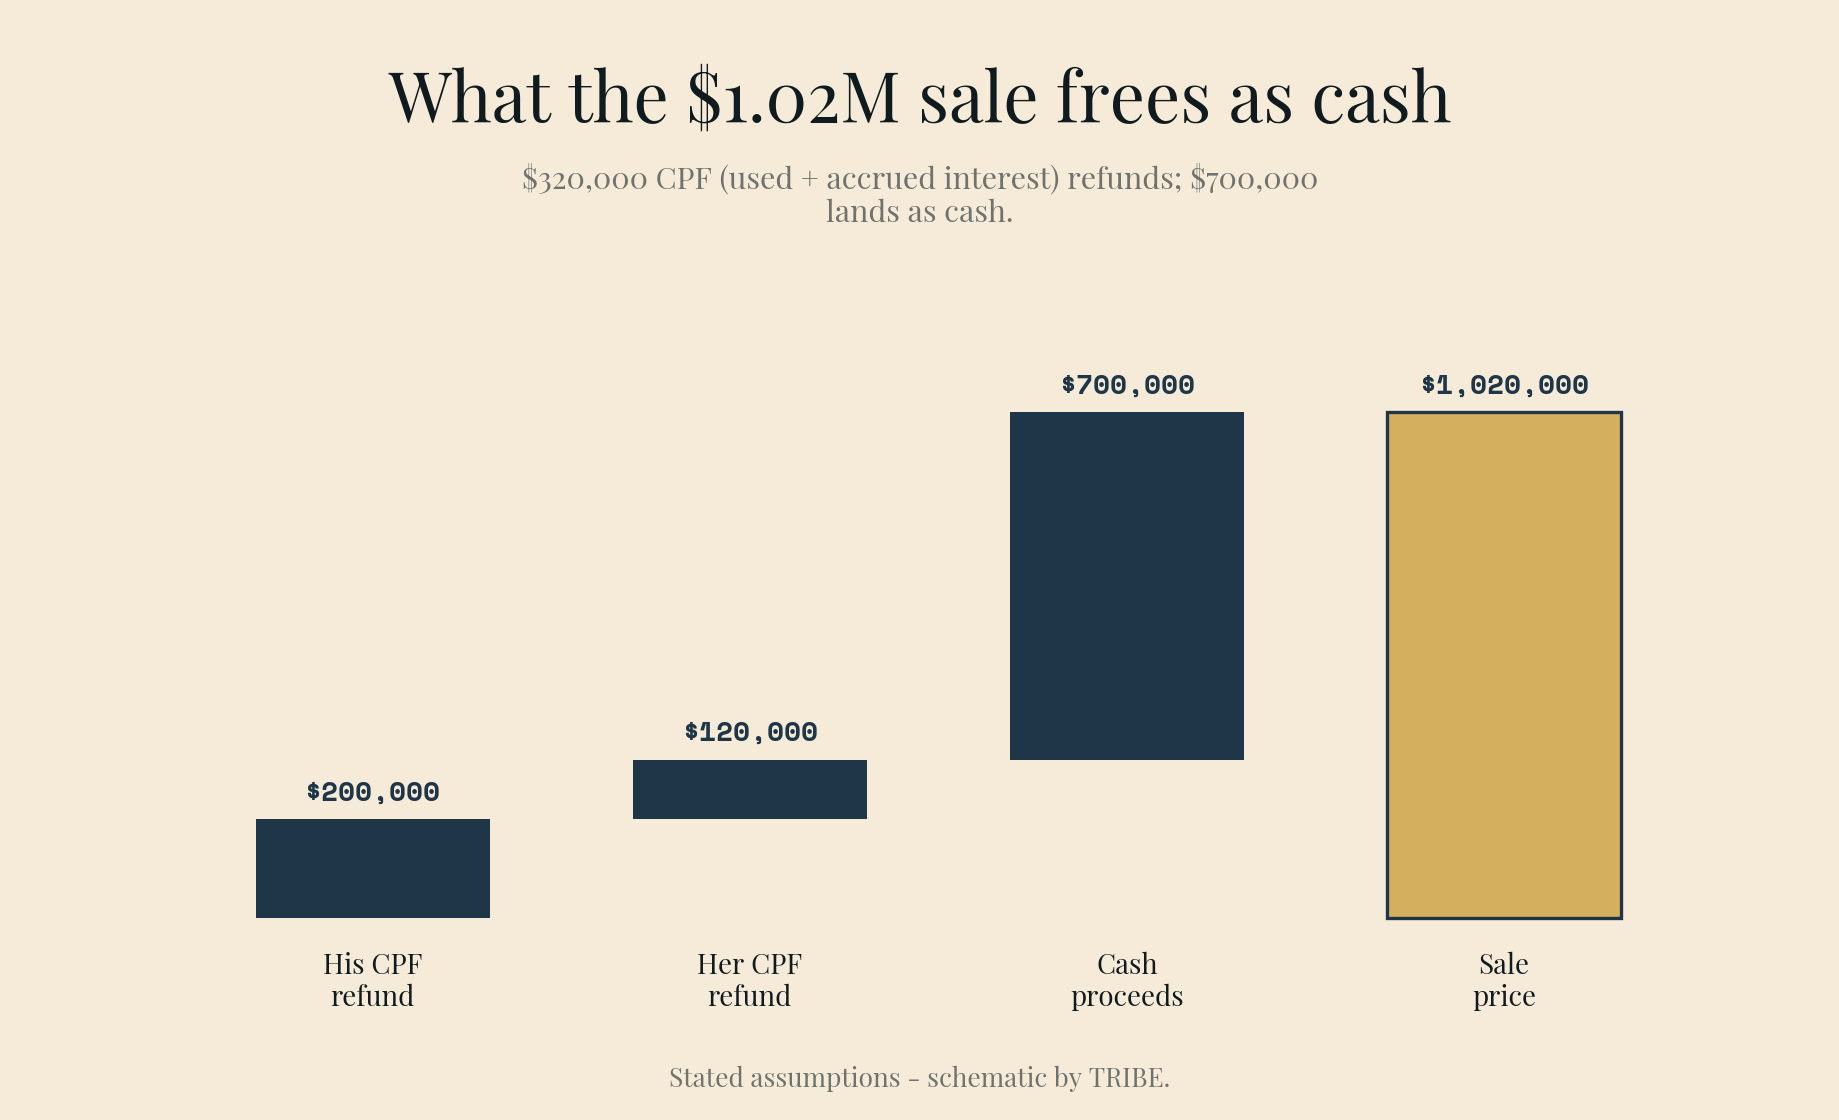
成交那一刻,这个数字立刻一分为二:
| 这笔交易 | 金额 |
|---|---|
| 售价 | 1,020,000 元 |
| 减:动用的公积金 + 累计利息(他 20 万元,她 12 万元) | −320,000 元 |
| 现金所得 | 700,000 元 |
那 32 万元的退款并没有消失——在他们这个年纪,钱落在哪里才是关键。55 岁及以上的屋主,住房退款会先流入退休户头(RA),补足到所属年龄段的全额退休存款为止,超出的部分才进入普通户头(OA)。陈氏夫妇 2019 年满 55 岁,所属年龄段的 FRS 固定为每人 176,000 元(各年龄段存款额见此)。他的 RA 有 92,000 元,她的有 96,000 元——和多数屋主一样,他们在 55 岁时用房子做了抵押承诺。
| 32 万元退款的去向 | 进 RA | 进 OA |
|---|---|---|
| 他的 20 万元退款 | 84,000 元(RA 补足至 176,000 元) | 116,000 元 |
| 她的 12 万元退款 | 80,000 元(RA 补足至 176,000 元) | 40,000 元 |
| 合计 | 164,000 元 | 156,000 元 |
一笔交易,两个退休户头同时达到所属年龄段的 FRS。这一个事实,解锁了下一环。
去年十二月加码的花红
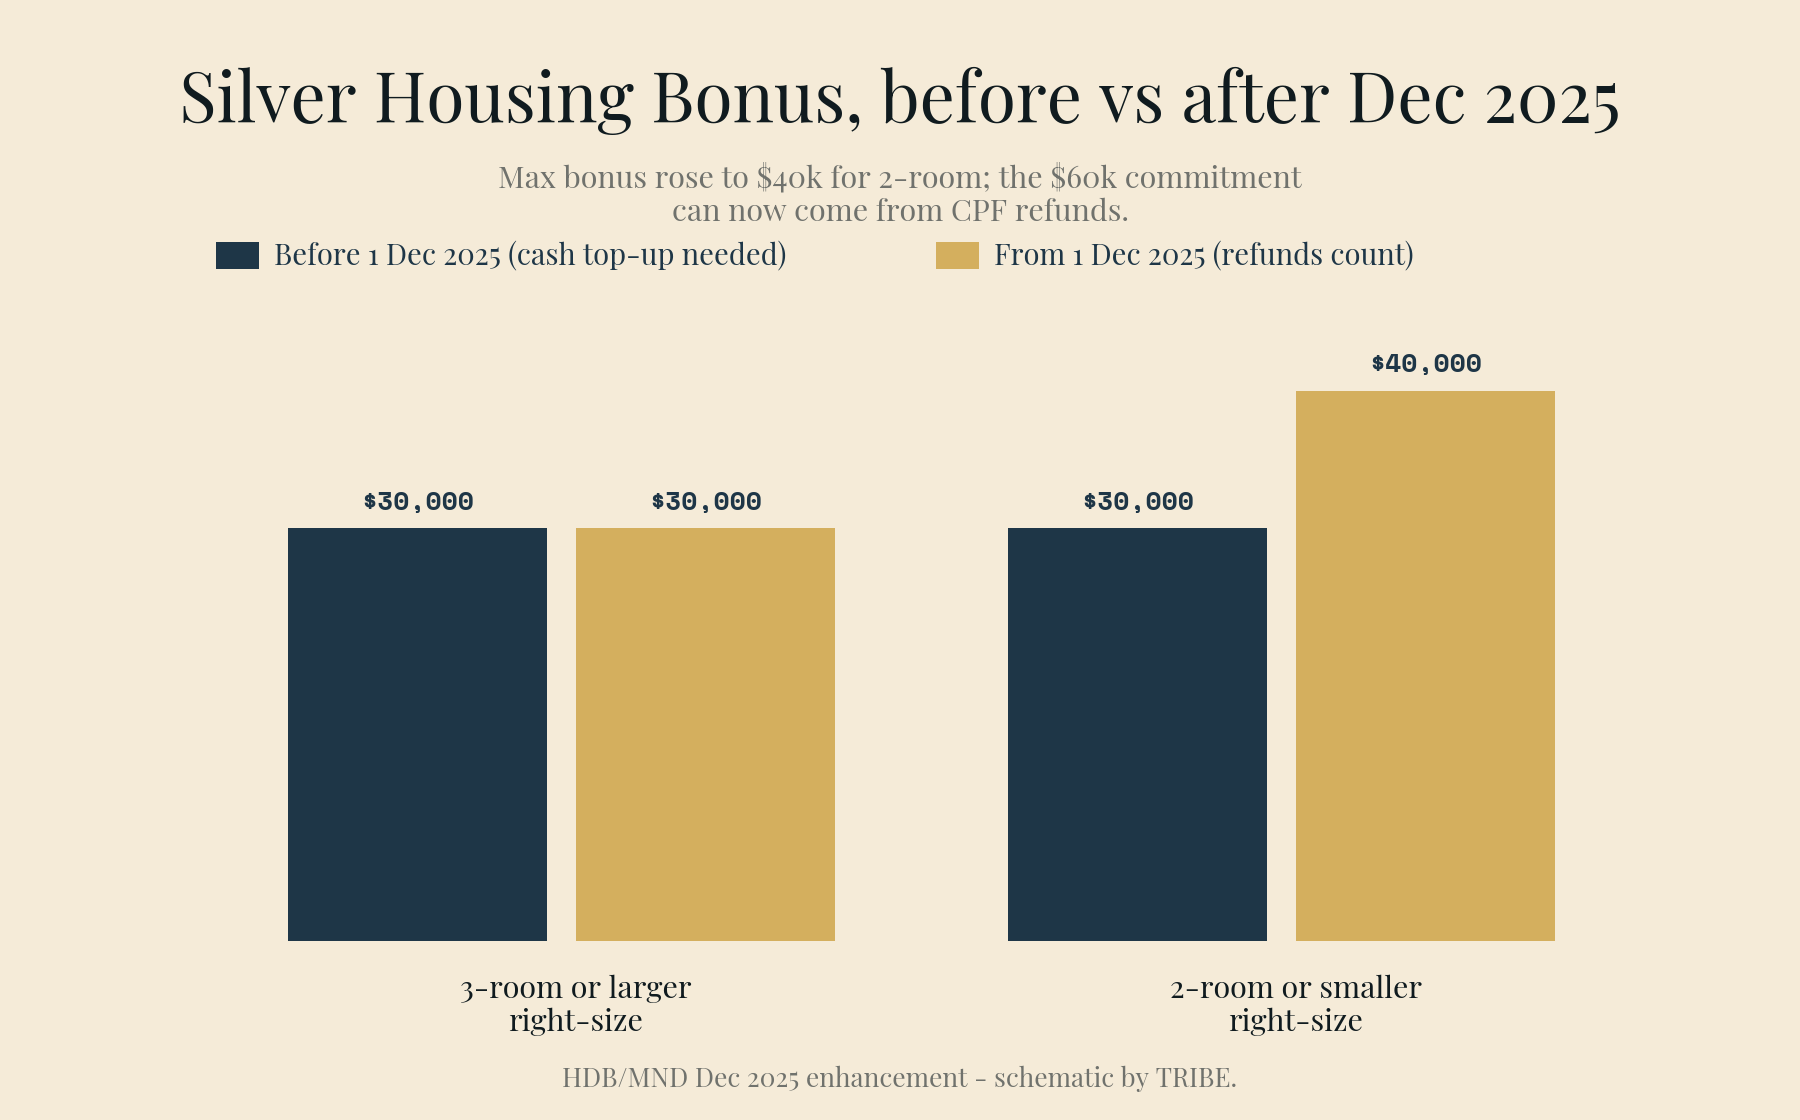
乐龄安居花红(Silver Housing Bonus)向换购三房式或更小屋型、并把售屋所得投入退休入息的年长者发放现金花红。该计划自 2025 年 12 月 1 日起加码,其中两项改动对陈氏夫妇意义重大:
- 所要求的承诺——换屋后退休户头净增加最多 60,000 元——如今可以来自公积金住房退款,不再需要现金充值。陈家的退款让两人 RA 合共增加 164,000 元,不动一根手指就跨过了 60,000 元的门槛。
- 换到两房式或更小屋型,额外再加 10,000 元,每户最高花红达到 40,000 元(三房式为 30,000 元)。
放在去年 12 月之前,陈家得先掏出 60,000 元现金充值,才能换回 30,000 元。如今,对他们这样的家庭来说,这笔花红几乎是自动到手。把下游的两个选项各算一遍。
选项 A:转角处的三房式转售
留在后港对他们很重要——同一个小贩中心、同一家诊所、同一群老邻居。在附近以 42 万元买一套三房式转售,是 2026 年组屋转售市场里务实的数字。
| 42 万元三房式转售 | 金额 |
|---|---|
| 价格 | 420,000 元 |
| 买方印花税(BSD) | 7,200 元 |
| 合计 | 427,200 元 |
| 以退回的 OA 支付 | −156,000 元 |
| 以现金所得支付 | −271,200 元 |
| 所需贷款 | 0 元 |
62 岁,零贷款——买屋的钱直接从卖屋里出。最终的账面:
| 尘埃落定之后 | 金额 |
|---|---|
| 现金所得 | 700,000 元 |
| 减:投入三房式的现金 | −271,200 元 |
| 加:乐龄安居花红 | +30,000 元 |
| 加:原有存款 | +35,000 元 |
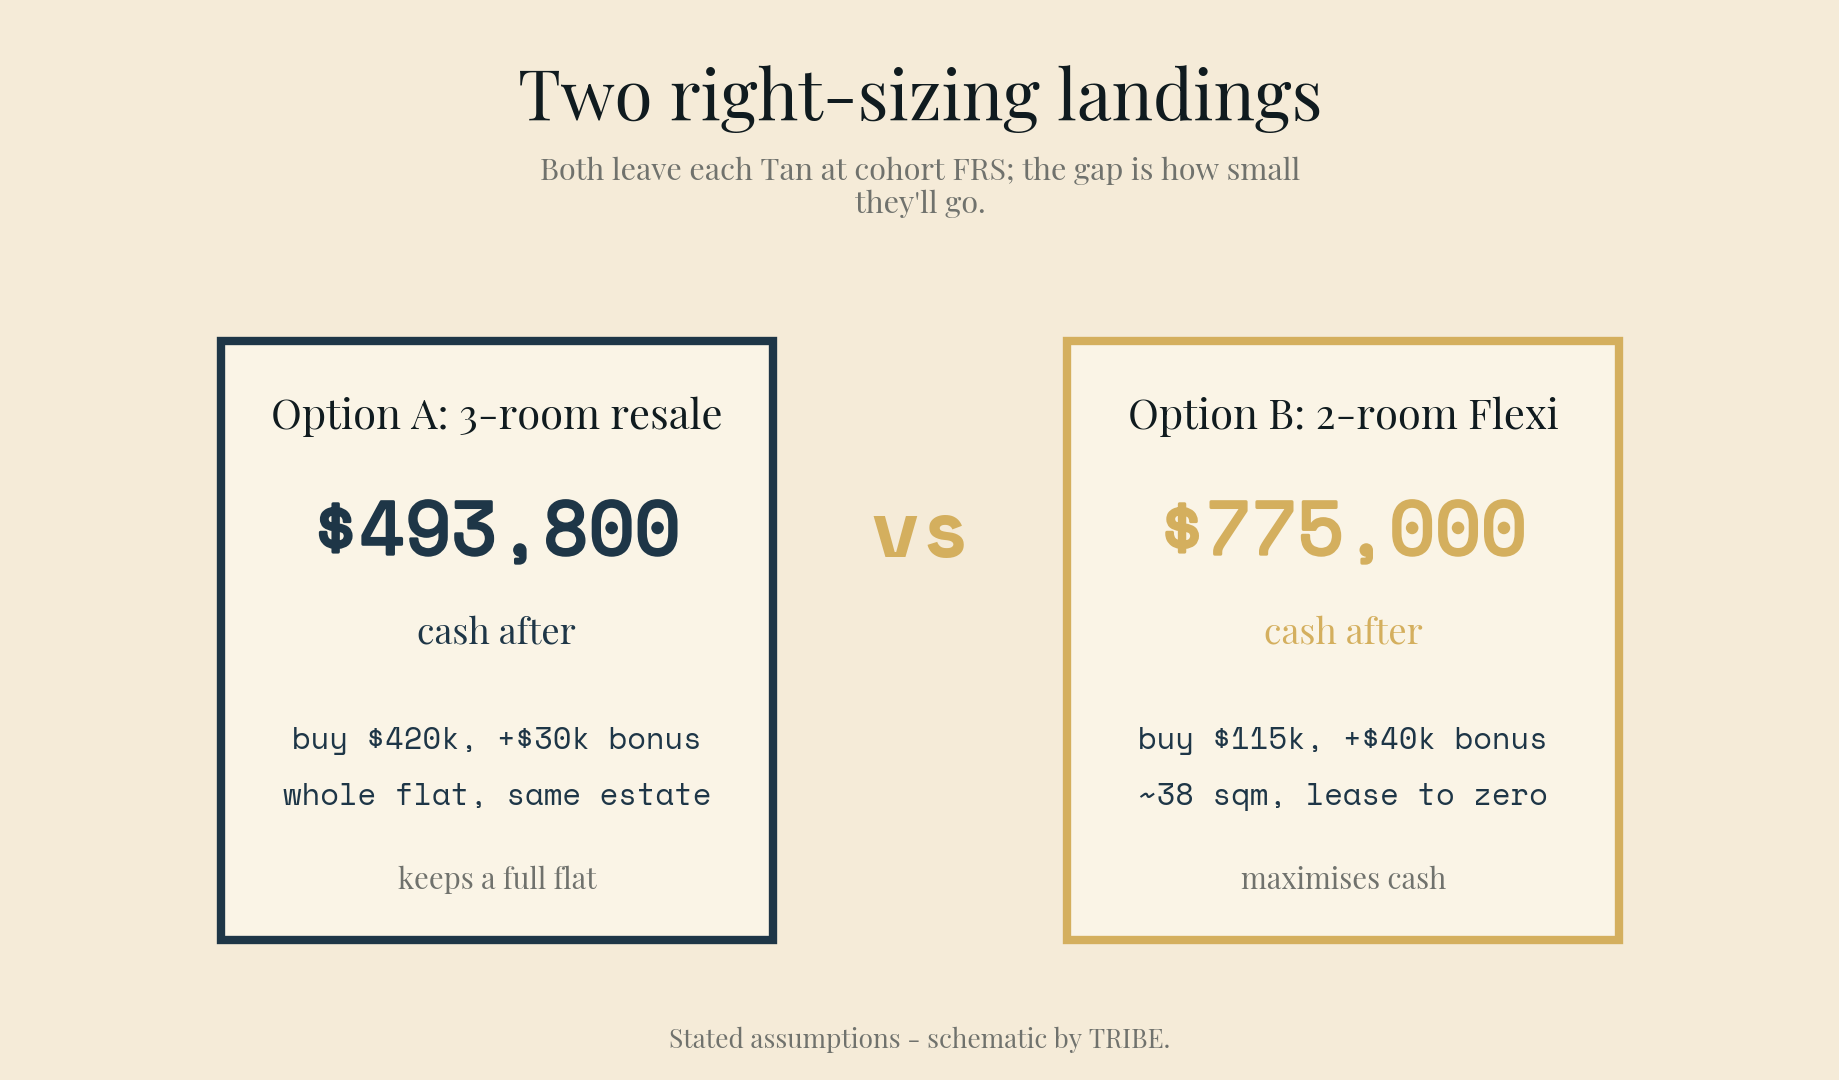
| 现金 | 493,800 元 |
| 两人退休户头 | 均达所属年龄段 FRS(各 176,000 元) |
从银行里的 3.5 万元,变成近 50 万元,同时在同一个组屋区里保有一整套房。
选项 B:短地契两房式灵活单位
同一步棋的进阶版。62 岁的他们可以购买建屋局的短地契两房式灵活单位(2-room Flexi),地契在 15 至 35 年之间以五年为级距任选,但须覆盖最年轻屋主到 95 岁——对陈氏夫妇而言,就是 35 年地契。定价相对 99 年地契大幅折让:三巴旺的 Type 2 单位 45 年地契约从 10 万元起,而 2026 年 2 月 BTO 推出的 99 年地契两房式灵活单位定价为 154,000 至 234,000 元。假设一套 35 年地契 Type 2 为 115,000 元——这是落在上述公开区间内的设定假设。
| 11.5 万元短地契两房式 | 金额 |
|---|---|
| 价格 + BSD(1,150 元) | 116,150 元 |
| 全部以退回的 OA 支付 | −116,150 元 |
| OA 余额 | 39,850 元 |
| 现金分文未动 | 700,000 元 |
| 最终账面 | 金额 |
|---|---|
| 现金所得 + 存款 | 735,000 元 |
| 加:乐龄安居花红(两房式级别) | +40,000 元 |
| 现金 | 775,000 元 |
| 两人退休户头 | 均达所属年龄段 FRS,另有 39,850 元 OA |
代价是实打实的:除非选剩余单位(SBF),否则要等 BTO;约 38 平方米对复式组屋的 150 平方米;以及一份设计上到期归零的地契。这是刻意为之的"住房即消费"。换来的是:超过四分之三个百万的现金。
对每月入息意味着什么
两个选项都让陈氏夫妇各自达到所属年龄段的 FRS。作为参照,公积金局对 2026 年满 55 岁成员公布的估算是:全额退休存款约对应每月 1,780 元(65 岁起),超额退休存款(ERS)约对应 3,440 元——陈氏夫妇的实际派发额会有所不同,因为存款额与派发额因年龄段而异,权威答案在 CPF LIFE 估算器,不在本文。
真正待决的问题是要不要更进一步:2026 年的超额退休存款顶限为 440,800 元,两人各有 264,800 元的充值空间。选项 B 的现金足以让一人充满 ERS,手上仍留约 51 万元流动资金。以 CPF LIFE 的条款拿到一份有保证的终身年金,作为退休资金的第一梯队很难被超越;反方观点是流动性与遗产考量——这同样成立。这个决定值得专门坐下来谈一次——把估算器打开再谈。
结论
陈氏夫妇的问题从来不是财富,而是财富的形态。一次出售,把一项流动性差、房间过剩的单一资产,换成:一套全款付清的住房、两个达到 FRS 的退休户头、一笔如今无需现金充值的五位数政府花红,以及——取决于愿意住多小——49.4 万至 77.5 万元的现金。复式组屋的稀缺溢价——让它三十年都值得持有的那个特质——恰恰是它在 62 岁值得卖出的理由。
如果你想对自己的组屋跑一遍这套数学:从售屋所得计算器开始,用印花税计算器核对下一次购屋的税款,并完整阅读乐龄安居花红的条件——卖与买之间的六个月窗口是硬性条件,不是建议。
陈氏夫妇是换小屋家庭的合成画像,并非真实客户;其房屋估值、公积金退款与户头余额均为设定假设。所有计算(BSD、退款流向、RA 充值、最终账面)均按 2026 年 6 月的现行规则精确得出——乐龄安居花红依据建屋局/国家发展部 2025 年 12 月的加码方案,退休存款额依据公积金局公布的数额,派发额来自文中链接的来源。本文仅为一般信息,不构成财务建议;落实前请向建屋局、公积金局核实,并使用 CPF LIFE 估算器确认自己的数字。
Check how your condo scores
2,350 condos independently scored across 7 weighted factors. No registration required.
Score my resale →Prefer a personal read on your situation? Arrange a consultation →继续阅读
TRIBE Research
Written with AI assistance from TRIBE's own data and the public sources listed, then checked against them. General information, not financial advice. How we write
发现错误,或数据在发布后已有变动? 告诉我们,我们会更正。
本文仅为一般资讯,不构成财务、投资、法律或税务建议,也未考虑您的个人情况。做决定前请先核实自己的数字。