Insights
外国与永久居民买家正在消失——这对 OCR 转售需求意味着什么
2023 年之前,外国人约占私宅买家的 9%。在 60% 额外买方印花税(ABSD)之后,这一比例已坍缩到接近一个零头。但大多数头条漏掉了关键一点:这场退潮压倒性地是一个 CCR 豪宅的故事——而不是 OCR 转售的故事。
By TRIBE Research · 16 June 2026 · 2 min read
你大概以某种形式看过这个头条:外国买家正在从新加坡私宅市场消失。这是真的,规模也确实惊人。但多数人由此得出的结论——私宅需求正在被掏空——经不起数据的检验。外国人退潮是真的;但它压倒性地是一个核心中央区(CCR)豪宅的故事。对于典型的中央区以外(OCR)转售买家或组屋(HDB)升级者来说,消失的外国人本来就几乎不属于他们的市场。
本文将梳理:这一跌幅究竟有多大、为什么会发生、现在是谁在买,以及它对 OCR 转售需求意味着什么——又不意味着什么。
跌幅究竟有多大
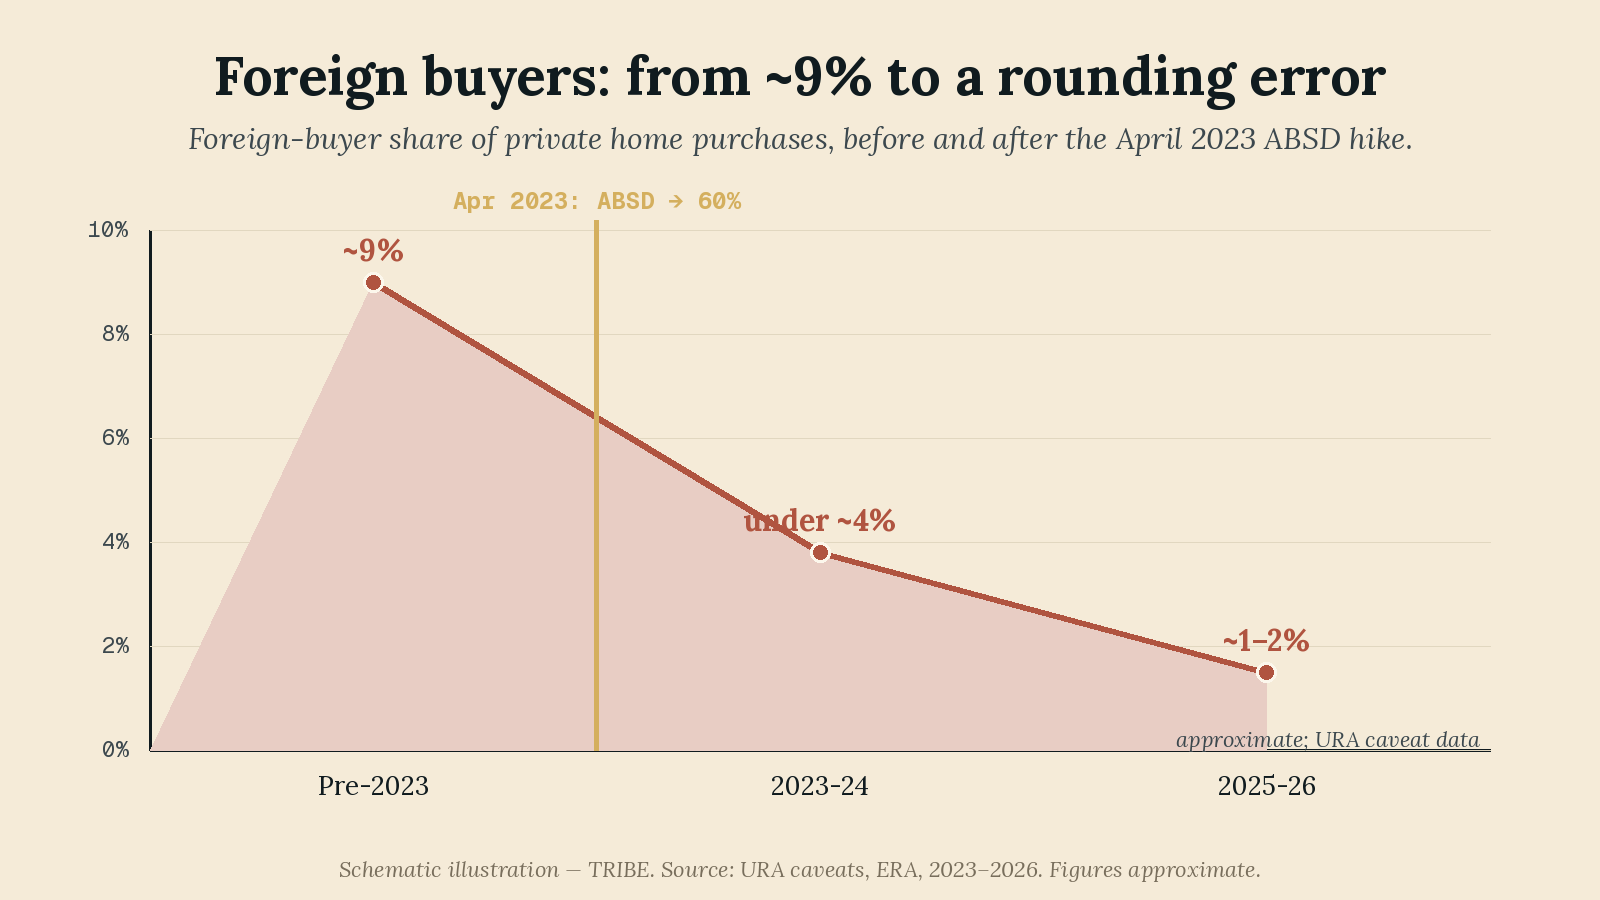
在 2023 年 4 月的降温措施之前,外国人约占私宅新房购买的 9%——有些口径把更早的峰值算在 7% 附近,因此把这个数字当作近似与方向性参考。在 60% 额外买方印花税(ABSD)落地后,这一比例在 2023–24 年间降到约 4% 以下,再到 2024–25 年的约 1–2%。这些都是基于 URA 成交记录(caveat)的近似数字,但方向毫不含糊。
ERA 对 2025 年的解读把这一点说得更精确:当年超过 98.6% 的住宅成交是由新加坡公民和永久居民完成的——这意味着外国人约占市场的 1.4%。一个曾经撬动近十分之一私宅成交的买家群体,如今撬动的更接近七十分之一。这不是温和的下滑;这是结构性的退出。
原因:ABSD 这堵墙
原因并不神秘,也不是新加坡作为居住地的吸引力发生了变化。原因是一个数字。
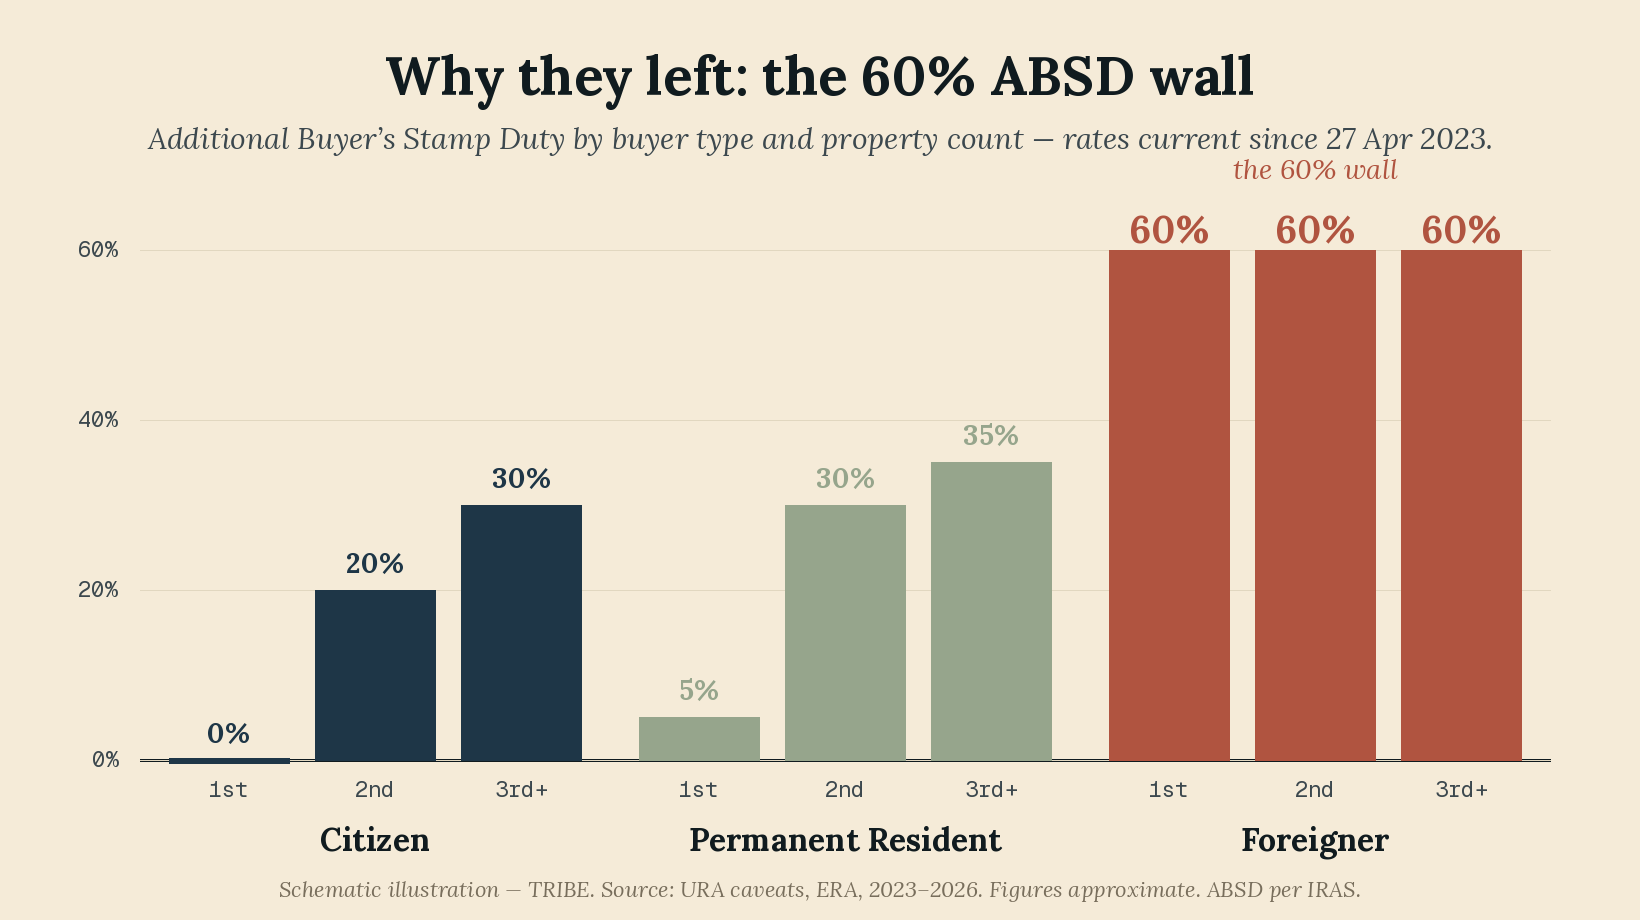
自 2023 年 4 月 27 日起,外国人购买任何住宅都需缴纳 60% ABSD——是此前 30% 的两倍。与其他人的对比触目惊心。公民首套免缴,第二套 20%,第三套及以上 30%。永久居民首套 5%,第二套 30%,第三套及以上 35%。一个外国人购买 200 万新元的住宅,仅 ABSD 一项就要缴 120 万新元,这还要叠加房价本身和标准的买方印花税。
到了这个量级,这笔税就不是摩擦,而是一堵墙。它本就是为此而设。政府已经表态,60% 的税率只有在市场「明显企稳」后才会松动——因此就规划而言,这是常态环境,而非一时的尖峰。
现在是谁在买
如果外国人退场了,自然要问是谁填补了空缺。答案是:没人需要填,因为这个缺口本来就小。市场早已压倒性地以本地为主。
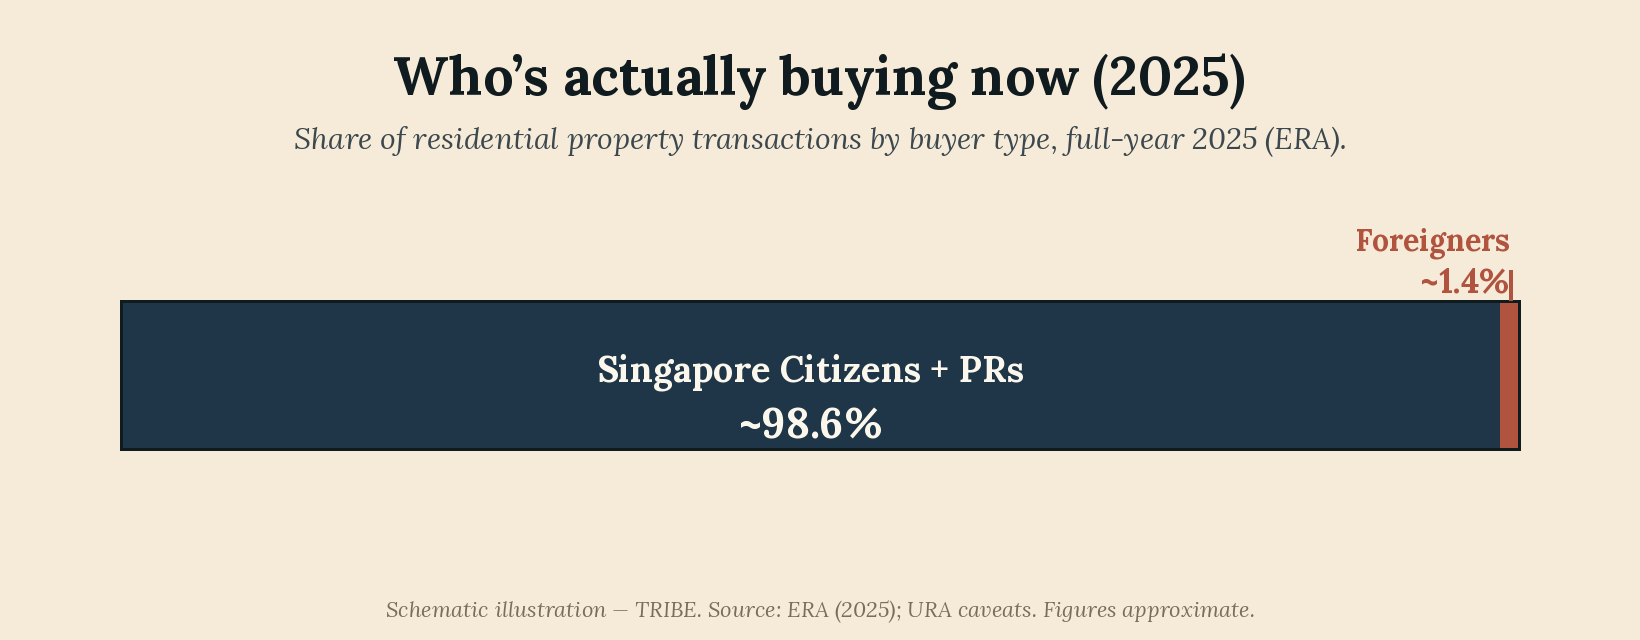
按 ERA 的数据,2025 年的成交中公民与 PR 占比超过 98.6%。私宅市场过去如此、现在依然是一个以本地为主、带着豪宅边缘的市场。当这一边缘收缩时,外国买家的头条占比会急剧下降——但新加坡人与 PR 之间易手的房屋成交量几乎不受影响。这是最需要把握的一个事实:对大众市场而言,外国人退场改变的是需求的构成,远多于改变需求的水平。
这对 OCR 意味着什么
这正是 OCR 这个角度的切入点,也是故事按区域急剧分化之处。
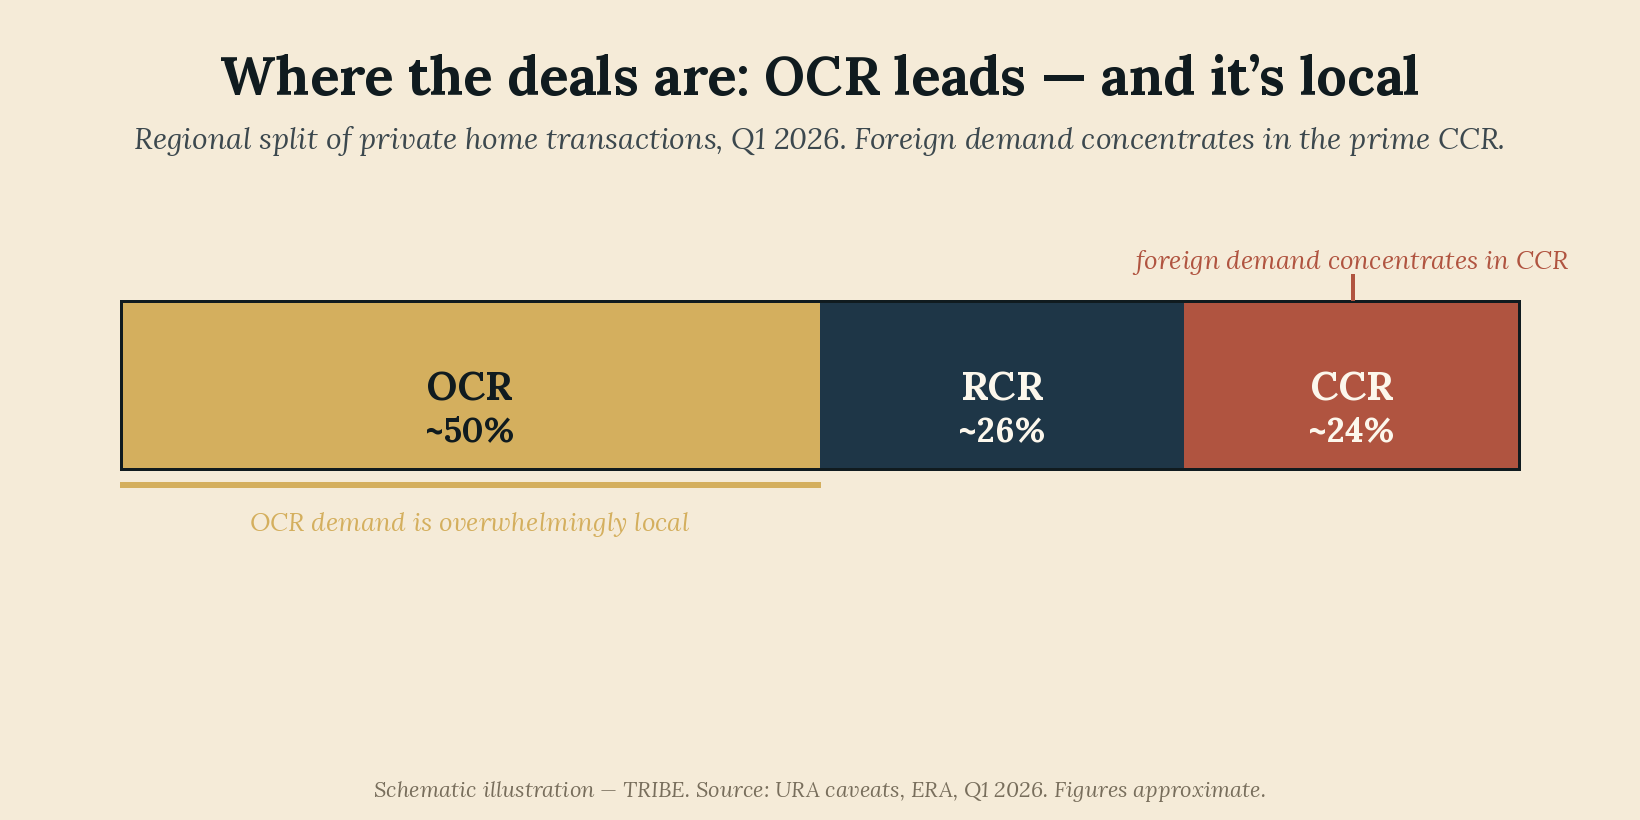
外国需求一向集中在核心中央区(CCR)——也就是顶级、豪宅那一端。相比之下,OCR 的需求压倒性地是本地的:公民和 PR,其中许多是迁入第一或第二套私宅的组屋升级者。所以当外国人退后一步时,压力落在 CCR 豪宅上,而不是 OCR 转售上。
价格数据印证了这一点。在 URA 2026 年第一季统计中,私宅价格环比上涨 0.9%(由 +0.3% 的快报估值上修),其中 OCR 以约 +2.2% 领涨——是最有韧性的子市场——即便整体成交量大幅下滑、较上一季约下降 40%。2026 年第一季的成交区域分布大致为 OCR 50%、RCR 26%、CCR 24%。郊区是成交所在,而这些成交是本地的。
对一位 OCR 转售卖家而言,实际启示是带有附注的安心。你的买家池从来不是外国人;它是升级者和本地自住者,而这个池子完好无损。你市场上的软肋是成交量和定价纪律——买家更审慎、整体成交数在下降——而不是需求端的人口坍塌。
对一位 OCR 转售买家或组屋升级者而言,「外国人消失」的叙事大体上是噪音。它并不会松动你所竞争的那个区段,因为外国人本就几乎不在其中。如果你在等外国人撤离来软化 OCR 价格,你所指望的那个机制,在市场的这一端其实并不存在。
结语
一个头条在描述两个市场。对 CCR 豪宅区段,外国人退潮几乎是全部:一个曾定义顶级一端的买家群体被 60% 的墙挡在门外,该区段如今要依靠一个薄得多的本地高净值与 PR 需求池。对于典型的 OCR 转售买家或卖家——组屋升级者、本地自住者——它改变得很少,因为他们的市场一直是本地的。请按其本来面目来读外国人的故事:它是关于顶级房产的精确陈述,而不是对大多数新加坡人真正在其中交易的郊区下的判决。
资料来源:URA 2026 年第一季私宅统计;ERA 2026 年第一季 URA 私宅报告;ABSD 税率依据 IRAS(自 2023 年 4 月 27 日起生效)。买家占比为近似值,基于 URA 成交记录。
Silas Tan 是 Huttons Asia 的区域总监(District Director),也是 TRIBE 的联合创始人。他基于 236,000+ 宗 URA REALIS 成交数据构建了转售项目评分卡(RPS)。本文仅供参考,不构成财务或投资建议。CEA 注册编号 R000303I。
Check how your condo scores
2,350 condos independently scored across 7 weighted factors. No registration required.
Score my resale →Prefer a personal read on your situation? Arrange a consultation →继续阅读
TRIBE Research
Written with AI assistance from TRIBE's own data and the public sources listed, then checked against them. General information, not financial advice. How we write
发现错误,或数据在发布后已有变动? 告诉我们,我们会更正。
本文仅为一般资讯,不构成财务、投资、法律或税务建议,也未考虑您的个人情况。做决定前请先核实自己的数字。