Insights
夫妻同为45岁、公积金供款十三年的「自动驾驶」——一个行不通的除名(decoupling)案例
一对45岁的夫妻,自2013年起几乎全用公积金供房,如今想通过除名买第二套房。我们逐项核算了每个数字——公积金退款、买方印花税、这个年龄下的TDSR。结果在三道关卡上全部失败。
By TRIBE Research · 12 June 2026 · 2 min read
案例推演:文中人物为综合虚构,并非 TRIBE 的真实客户;数字依据现行条例与真实成交数据计算。
David和Serene都是45岁。他们在2013年以125万元买下一套公寓,第一周就把房贷GIRO设成公积金扣款,此后再没碰过。如今房产估值约178万元,一位朋友刚通过除名「免ABSD」买了第二套公寓,他们也想照做:Serene退出产权,重新成为首购者,再买一套130万元的两房单位出租。我们把完整账本算了一遍。结论是行不通——不是卡在一道关,而是三道关全部失败。而压垮这笔交易的,恰恰是让第一套公寓供得毫无痛感的那个习惯:十三年用公积金还银行。
David和Serene是我们经常遇到的一类家庭的虚构合成案例(composite);他们的数字均为设定假设,下文所有计算严格按照2026年6月现行规则精确执行。我们此前写过银行从业者如何看待除名——本文正是那篇文章所警示的那对夫妻的实算案例。
持有十三年后的这套房
起始状况如下,贷款按2013年以来平均2%的假设利率摊还:
| 这套公寓(2026年6月) | 金额 |
|---|---|
| 购入价(2013年) | 125万元 |
| 市场估值(2026年) | 178万元 |
| 未偿贷款(已还161期,每期3,696元) | 625,563元 |
| 产权比例 | 50% / 50% |
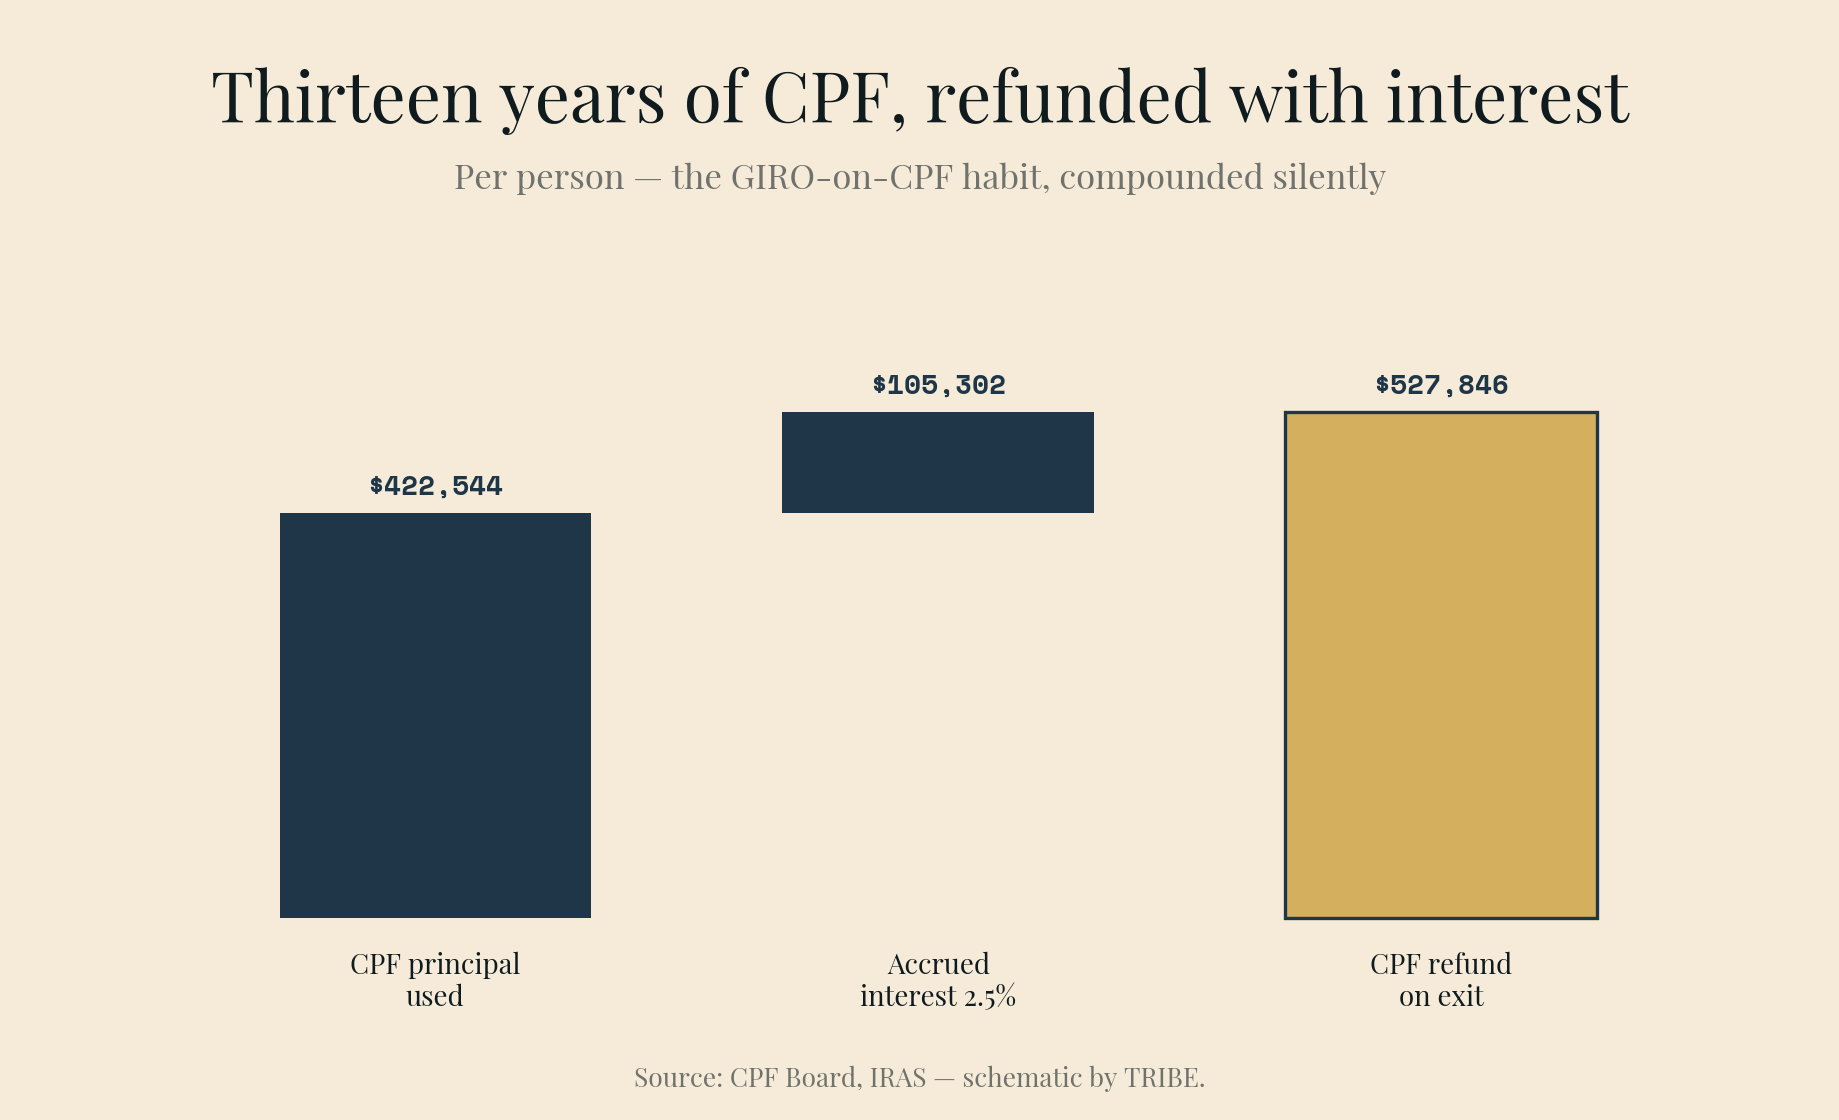
| 已用公积金本金——每人 | 422,544元 |
| 公积金应计利息——每人 | 105,302元 |
| 退出时须退还公积金——每人 | 527,846元 |
最后一栏正是本案的核心。两人各自用125,000元公积金支付首付,之后每月各扣1,848元——月供的一半——持续161个月。仅本金每人就是422,544元。但用于购房的公积金在出售或转让时必须连同应计利息一并退还,利率为普通户口(OA)的每年2.5%,资金留在房产里的整段时间都在复利计息。十三年的复利在本金之上每人多出105,302元——大约相当于五年的月供,由那个谁都没再检查过的GIRO设置悄悄累积而成。
无论成败都要先付的「入场费」
以部分产权买卖方式除名是一宗真实的产权转让,收费也按真实交易计。David要买下Serene的50%份额——价值89万元——因此须按标准累进税率(1%至6%)缴纳买方印花税(BSD):21,300元。由于两人处于同一宗交易的对立两方,利益冲突规则要求聘请两家独立律师行,合计通常5,000至7,000元,外加一笔估价费。整张账单约27,700元。
| 除名账单 | 金额 |
|---|---|
| 89万元半数份额的BSD | 21,300元 |
| 律师费(两家律师行) | 约6,000元 |
| 估价费 | 约400元 |
| 无论结果如何都须支付的总额 | 约27,700元 |
这张账单不是除名失败的原因——用27,700元换六位数的ABSD节省,本是划算的买卖。它之所以重要,在于它确定且预付,而那笔节省却躲在这对夫妻迈不过去的三道关卡后面。以下按交易顺序逐一展开。
第一关:David的单名贷款
David要买断Serene的份额,他的新单名贷款必须赎回625,563元的联名贷款,并支付她577,218元的产权净值(她89万元的份额减去她那一半贷款)。合计约120.28万元的贷款。
45岁这个年龄,贷款与估值比率(LTV)规则开始收紧:要拿75%的LTV,贷款必须在65岁前还清——年限最多20年。若拉长到25年,LTV上限降至55%,贷款封顶97.9万元——低于他的需求——所以更长的年限在TDSR测试之前就已是死路。按20年年限、4%利率下限压力测试、55%的TDSR、且无其他债务计算:
| David的关卡 | 金额 |
|---|---|
| 所需贷款 | 1,202,781元 |
| 压力测试月供(4%,20年) | 每月7,289元 |
| 所需月入(毛收入) | 每月13,252元 |
| David的实际月入 | 每月9,500元 |
| 他的收入能支持的最高贷款 | 862,239元 |
| 强行成交所需补足的现金缺口 | 340,542元 |
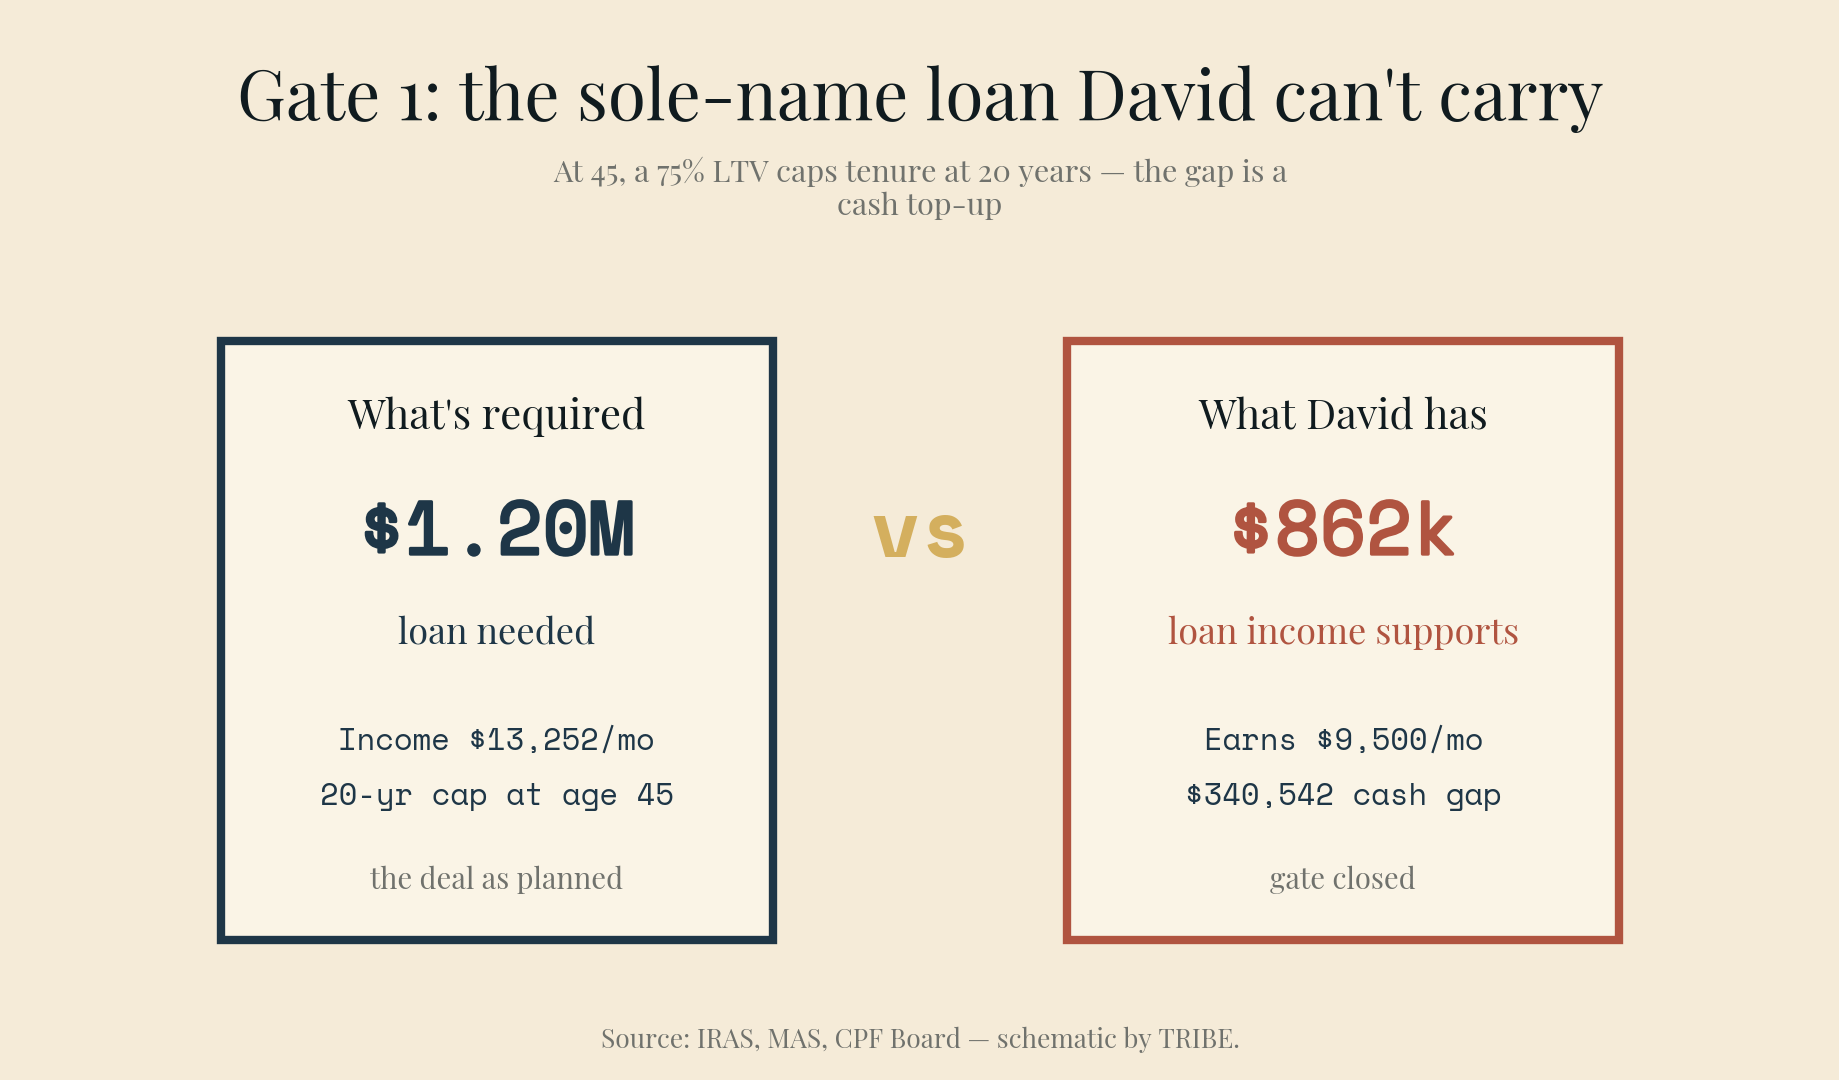
David在这道关上差了每月3,752元的收入,折算下来需要340,542元的现金补足,才能把贷款压到他扛得动的水平。而这对夫妻的实际现金储蓄约为12万元。第一关,关闭。(补充背景:即便获批,按目前约1.5%的固定利率,实际月供也是5,804元——占他一份工资毛收入的61%。)
第二关:Serene能套出的现金
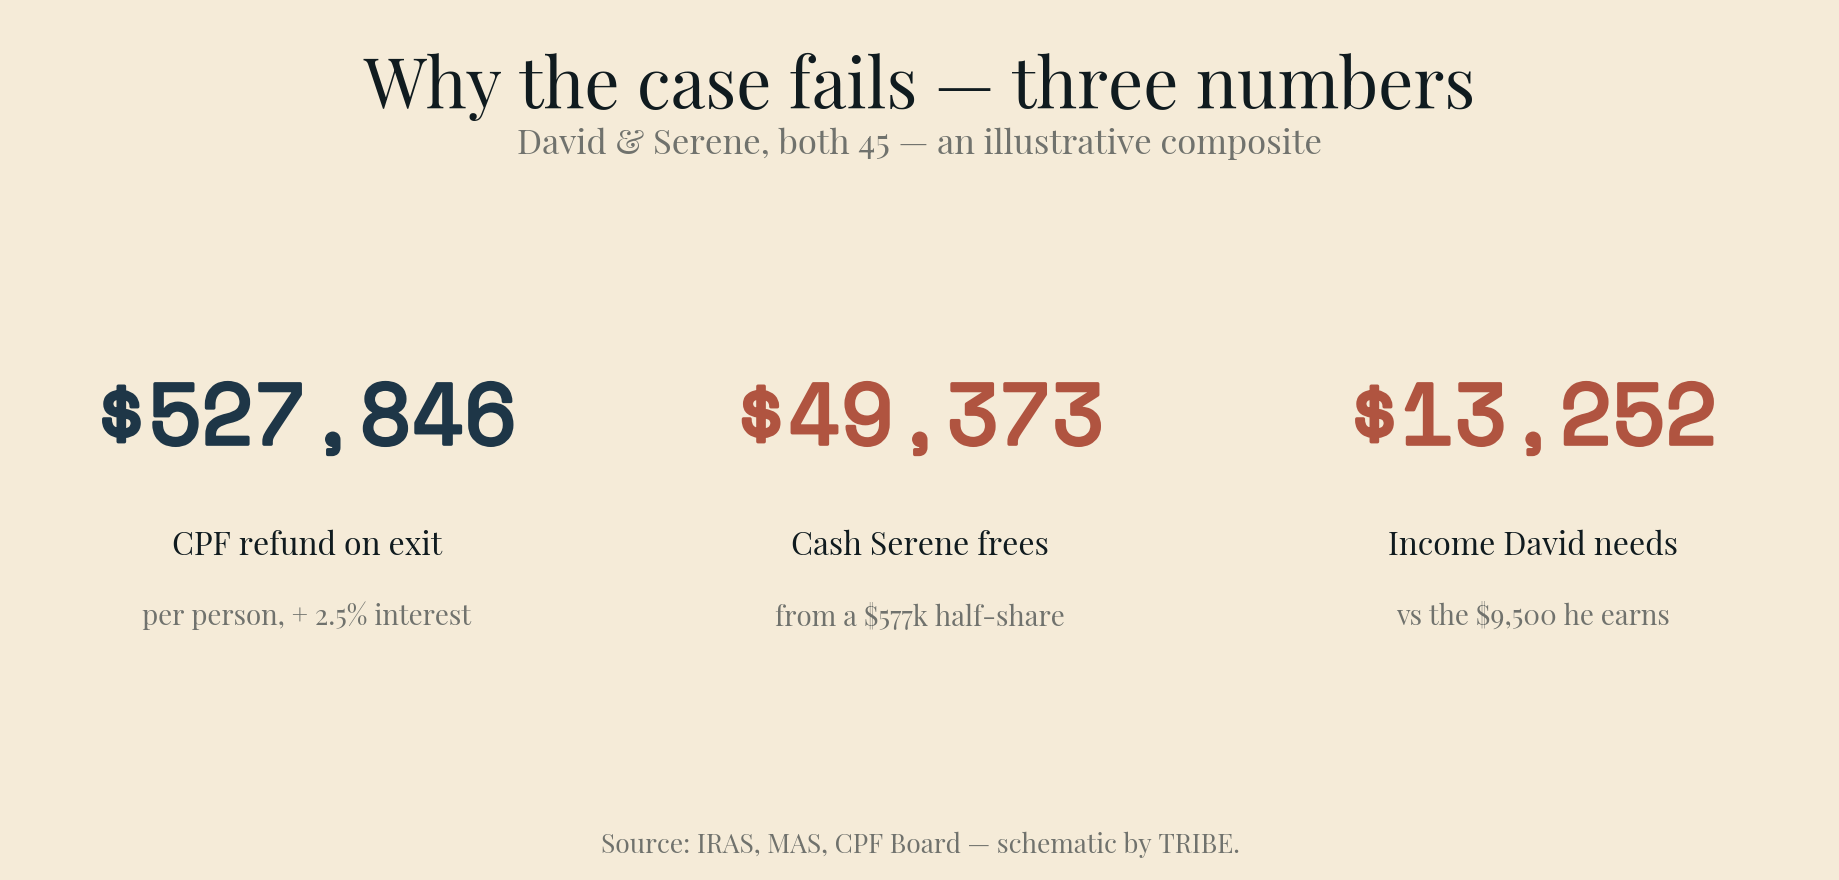
假设贷款过了关。Serene的半数份额价值89万元。减去她那一半未偿贷款(312,782元),产权净值为577,218元——但其中527,846元在她见到一分钱之前,就先径直退回她自己的公积金户口。
| Serene的退出账 | 金额 |
|---|---|
| 她50%份额的价值 | 890,000元 |
| 减:她那一半贷款 | −312,782元 |
| 减:公积金退款(本金 + 应计利息) | −527,846元 |
| 她实际拿走的现金 | 49,373元 |
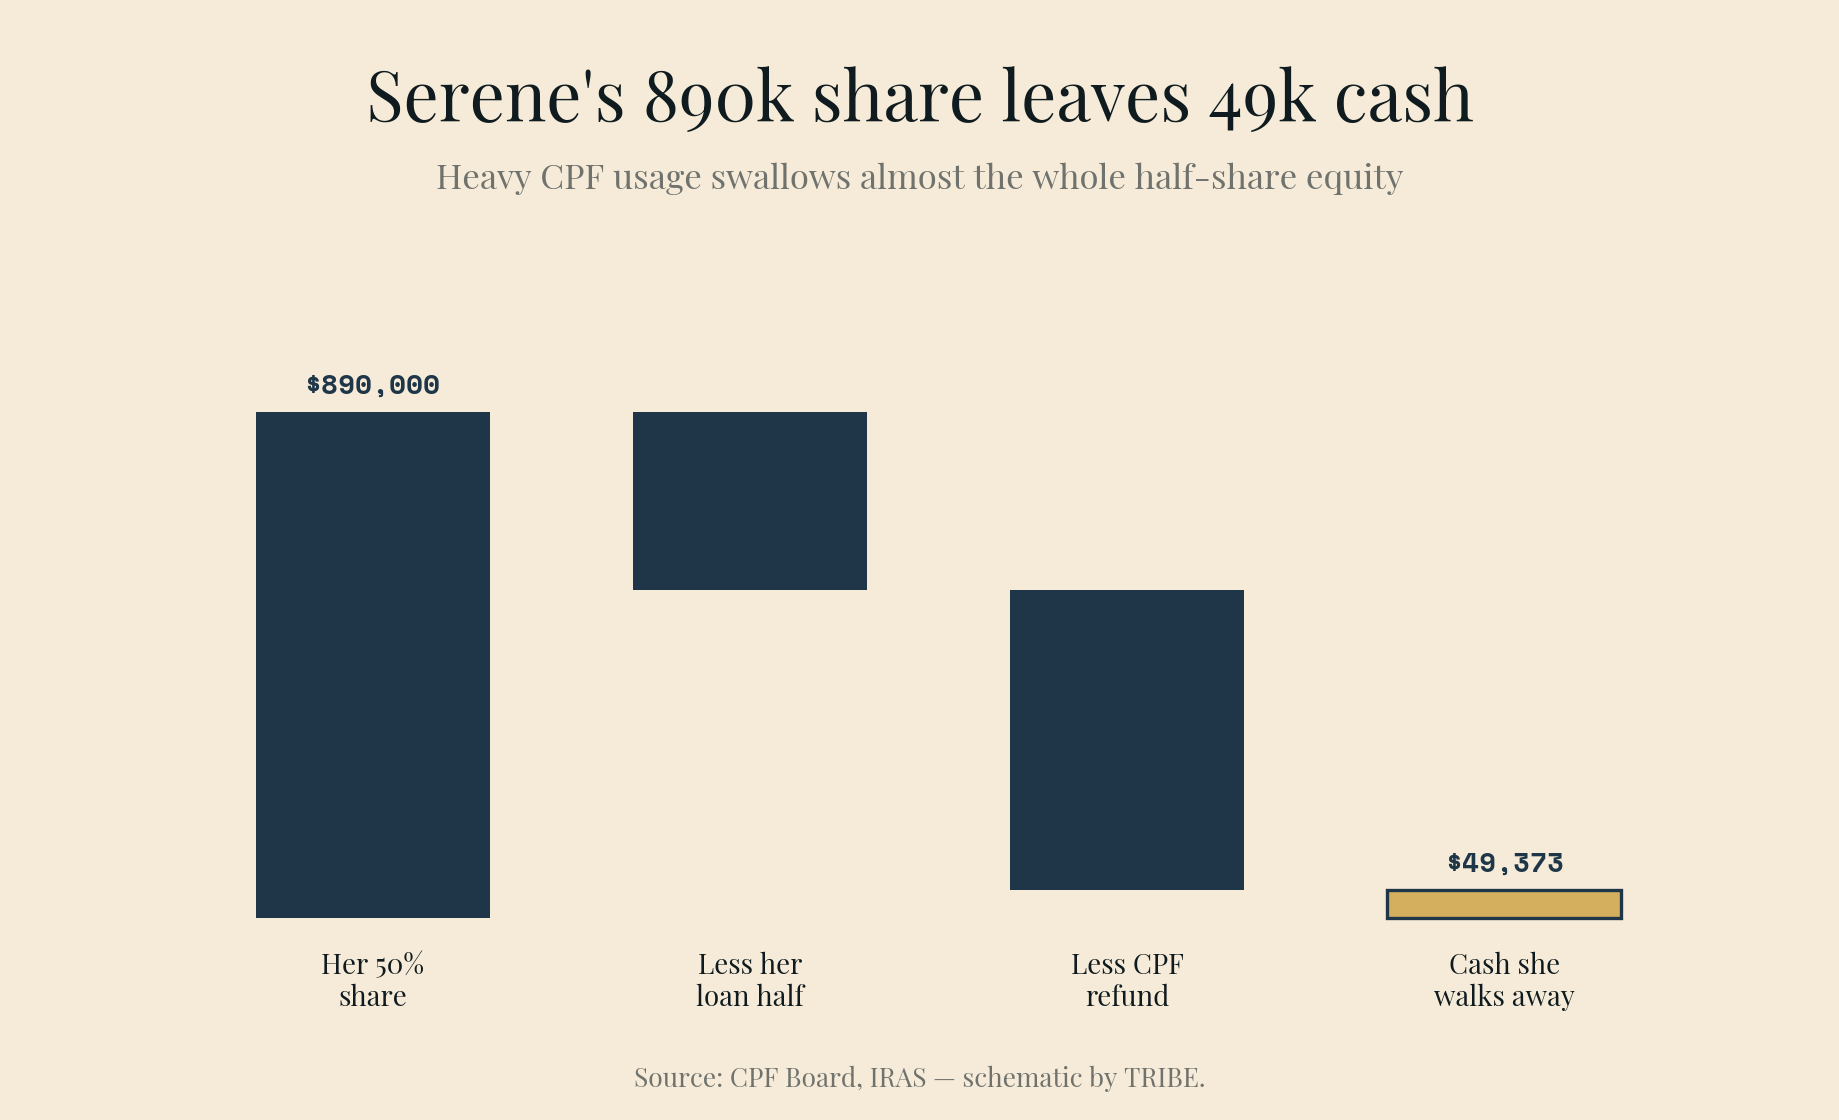
527,846元并没有消失——它回到她的OA,继续赚2.5%的利息,也可用于下一次购房的首付。但它不是现金,而且余量比看上去更薄:当年若两人各多用约5万元公积金,退款就会超过她的产权净值——David反而要在交割日掏现金补差额,只为解锁自己妻子的公积金。过了某个临界点,重度使用公积金会让退出本身都要倒贴钱。
第三关:45岁的Serene实际买得起什么
原计划是130万元的两房单位。Serene面对和David一样的年龄数学:75%的LTV只配20年年限,按4%压力测试。97.5万元的贷款(130万元的75%)需要每月10,742元的收入。她月入8,000元。
她的收入最多支持726,096元的贷款,按75%的LTV,购房上限约为96.8万元。一套95万元的一房单位能以每月150元的余量通过她的TDSR;她能避开的ABSD——新加坡公民第二套房产的税率为20%——是19万元,而不是130万元方案隐含的26万元。而这笔节省的前提,是先通过第一、第二关。前两关没有通过——所以实际兑现的ABSD节省是零,剩下的只有那27,700元的账单(外加一份被拒的贷款申请)。
把「45岁悬崖」摊开来讲
同样的收入、同样的房产、年轻十岁:30年年限照样能配75%的LTV,David的9,500元月入可以支持1,094,435元的贷款,而不是862,239元——仅年龄一项就多出21%的借贷力,差距小到一笔不大的现金补足就能跨过。到了45岁,每长一岁就少一年年限,同一张工资单能扛的贷款明显缩水。除名,归根结底是一件偏向年轻夫妻的工具。
这类家庭该算的是另一笔账
诚实的替代方案不是更精巧的结构,而是另一种交易。如果目标确实是两套房产,整套卖掉这套公寓能让两人同时重置:售出后清偿625,563元贷款,向两人的OA合计退还1,055,692元公积金,并释放约98,700元现金。然后两人各以单名、以首购者身份购房——两笔交易都是0% ABSD,也没有买断溢价推高任何一方的贷款。David的收入能支撑一套约115万元以内的自住房;Serene能买一套约96.8万元以内的投资单位。TDSR的限制一样存在,但中间不再有那笔120万元的单名巨债,因为没有人需要买断谁。代价是两笔BSD和一次搬家——以及放弃一套他们喜欢的公寓,这同样是真实的成本。
或者,他们什么都不做,继续用两份收入每月还3,696元的贷款,并接受一个事实:在他们的年龄和公积金状况下,第二套房产的窗口已基本关闭。这不是胆怯,这是算术的结论。用我们的印花税计算器和售房净额计算器算一遍你自己的版本——如果你的公积金GIRO已经「自动驾驶」了十年,在找任何人咨询之前,先调出你的公积金购房提款报表。决定这件事成败的,更多是那一个数字,而不是ABSD税率表。
David和Serene是虚构合成案例,并非真实客户;购入价、估值、收入、公积金使用记录与贷款条款均为设定假设,贷款余额按2013年以来平均2%的利率假设计算。所有计算严格按照2026年6月现行规则执行:BSD与ABSD依IRAS,TDSR/LTV依MAS(4%压力测试利率下限、55% TDSR、与年限挂钩的LTV),公积金退款含2.5%应计利息依公积金局规定。本文仅为一般性信息,不构成财务、税务或法律建议——行动前请向IRAS、公积金局、你的银行及产权转让律师核实自己的数字。
Check how your condo scores
2,350 condos independently scored across 7 weighted factors. No registration required.
Score my resale →Prefer a personal read on your situation? Arrange a consultation →继续阅读
TRIBE Research
Written with AI assistance from TRIBE's own data and the public sources listed, then checked against them. General information, not financial advice. How we write
发现错误,或数据在发布后已有变动? 告诉我们,我们会更正。
本文仅为一般资讯,不构成财务、投资、法律或税务建议,也未考虑您的个人情况。做决定前请先核实自己的数字。