Insights
价格涨 0.9%、成交量跌 19%——软着陆,还是买卖双方的僵局?
市区重建局(URA)2026 年第一季的数据同时指向两个方向:私宅价格上涨 0.9%,成交量却下跌 19.2% 至 5,413 宗——其中转售成交跌到 2024 年初以来的最低点。两者如何同时成立?如果你在观望,这意味着什么?
By TRIBE Research · 13 June 2026 · 2 min read
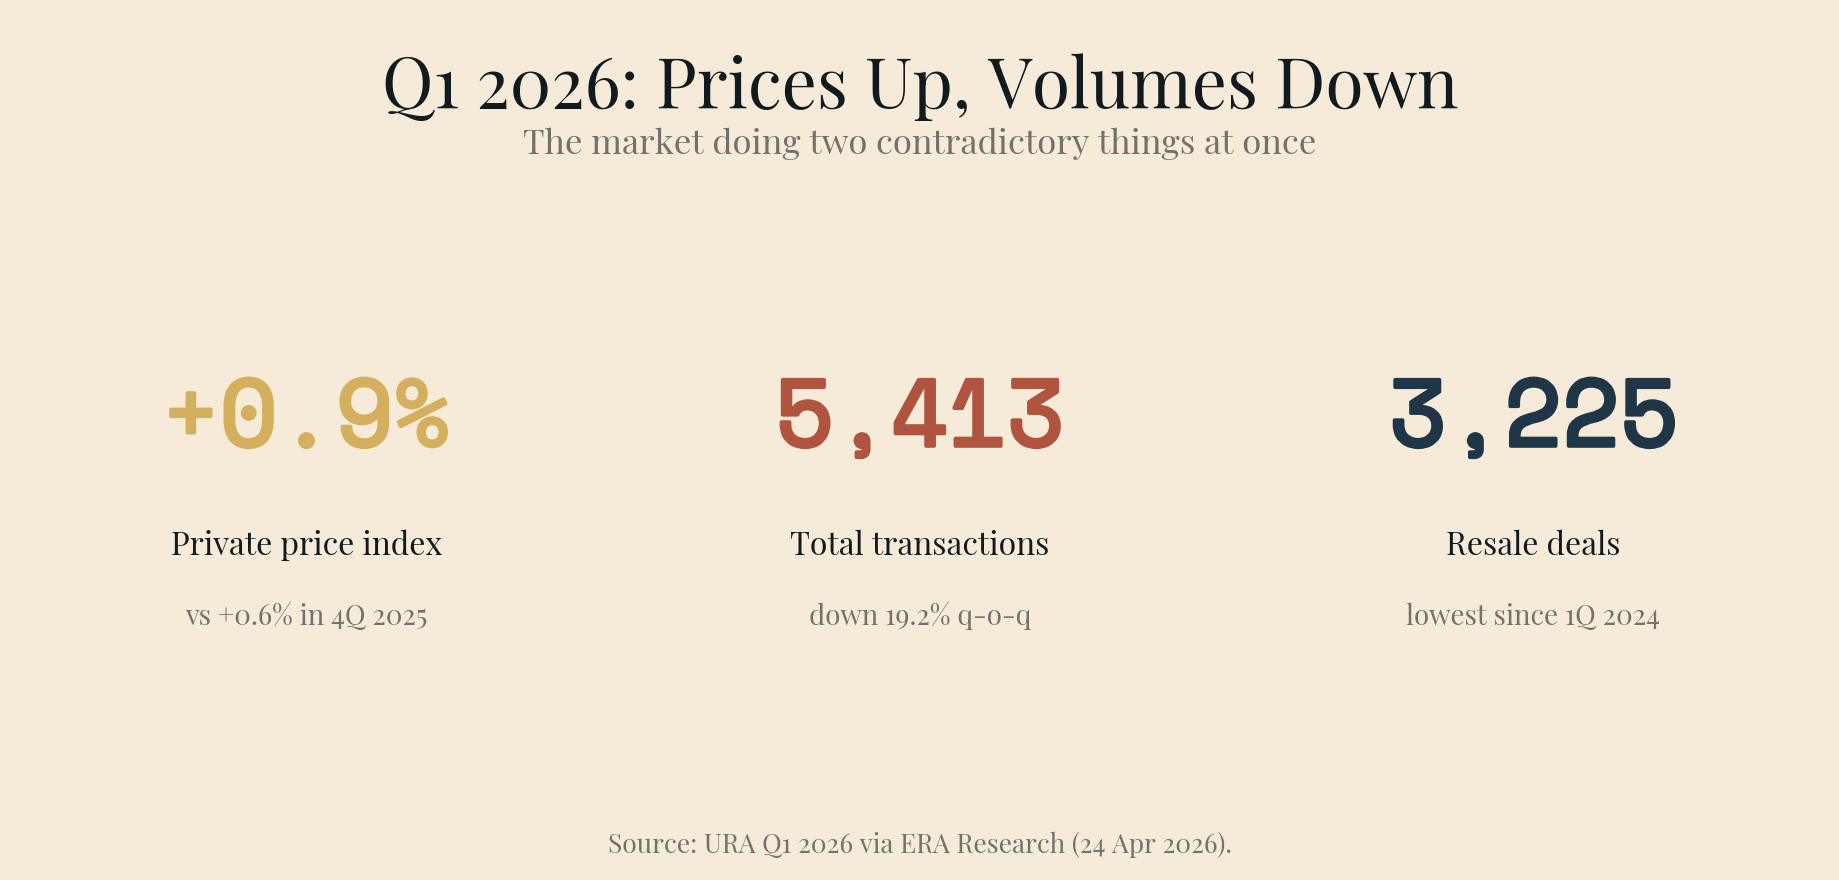
4 月 24 日发布的 URA 2026 年第一季统计,描绘了一个同时在做两件矛盾事情的市场。私宅价格指数环比上涨 0.9%——比 2025 年第四季的 0.6% 还要快。成交量却走向另一边:当季共有 5,413 套私宅易手,环比下跌 19.2%,其中转售成交跌到 2024 年第一季以来的最低水平。价格说市场健康;成交量说买卖双方已经谈不拢了。两个数字都是真的。问题是哪一个在告诉你真相。
究竟是什么在动
把 5,413 宗成交拆开看,放缓并不是均匀分布的。
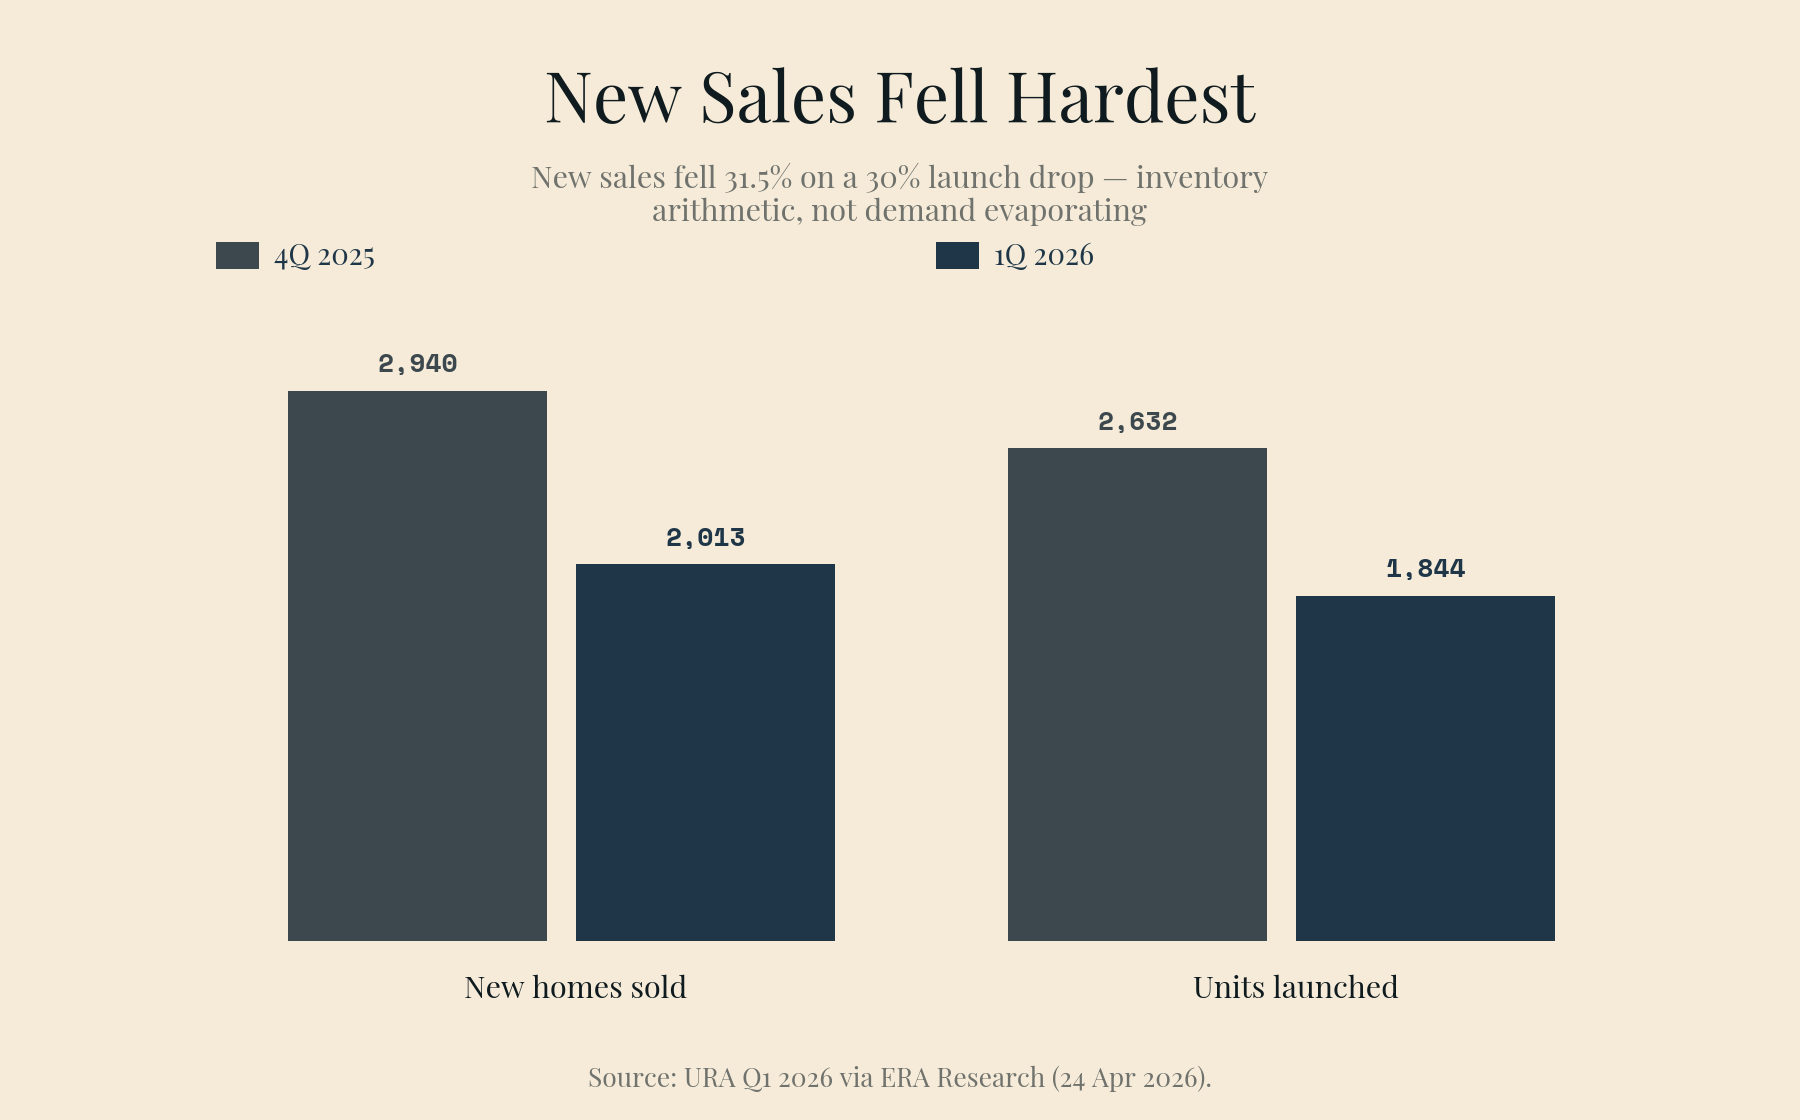
新楼盘销售跌得最重——但也最好解释。 发展商当季售出 2,013 套新房,比上一季的 2,940 套下跌 31.5%。但他们推出的也少得多:仅 1,844 个单位入市,上一季是 2,632 个——此前 2025 年下半年的新楼盘井喷已经提前消化了大量需求。农历新年又落在 2 月。真正开盘的项目卖得很好——淡滨尼的 Pinery Residences 和 Rivelle Tampines 执行共管公寓(EC)开盘周末的去化率都在九成上下。供应跌三成带动销售跌三成,这不是需求蒸发,是库存算术。
真正的僵持在转售市场。 转售成交下跌 8.6% 至 3,225 宗——两年来最弱的一个季度。次售(sub-sale)滑落到 175 宗。而且与新楼盘不同,这里没有开盘日历可以当借口:这是卖家开着昨天的势头价、买家逐宗拒绝埋单,直到成交量归于沉寂。
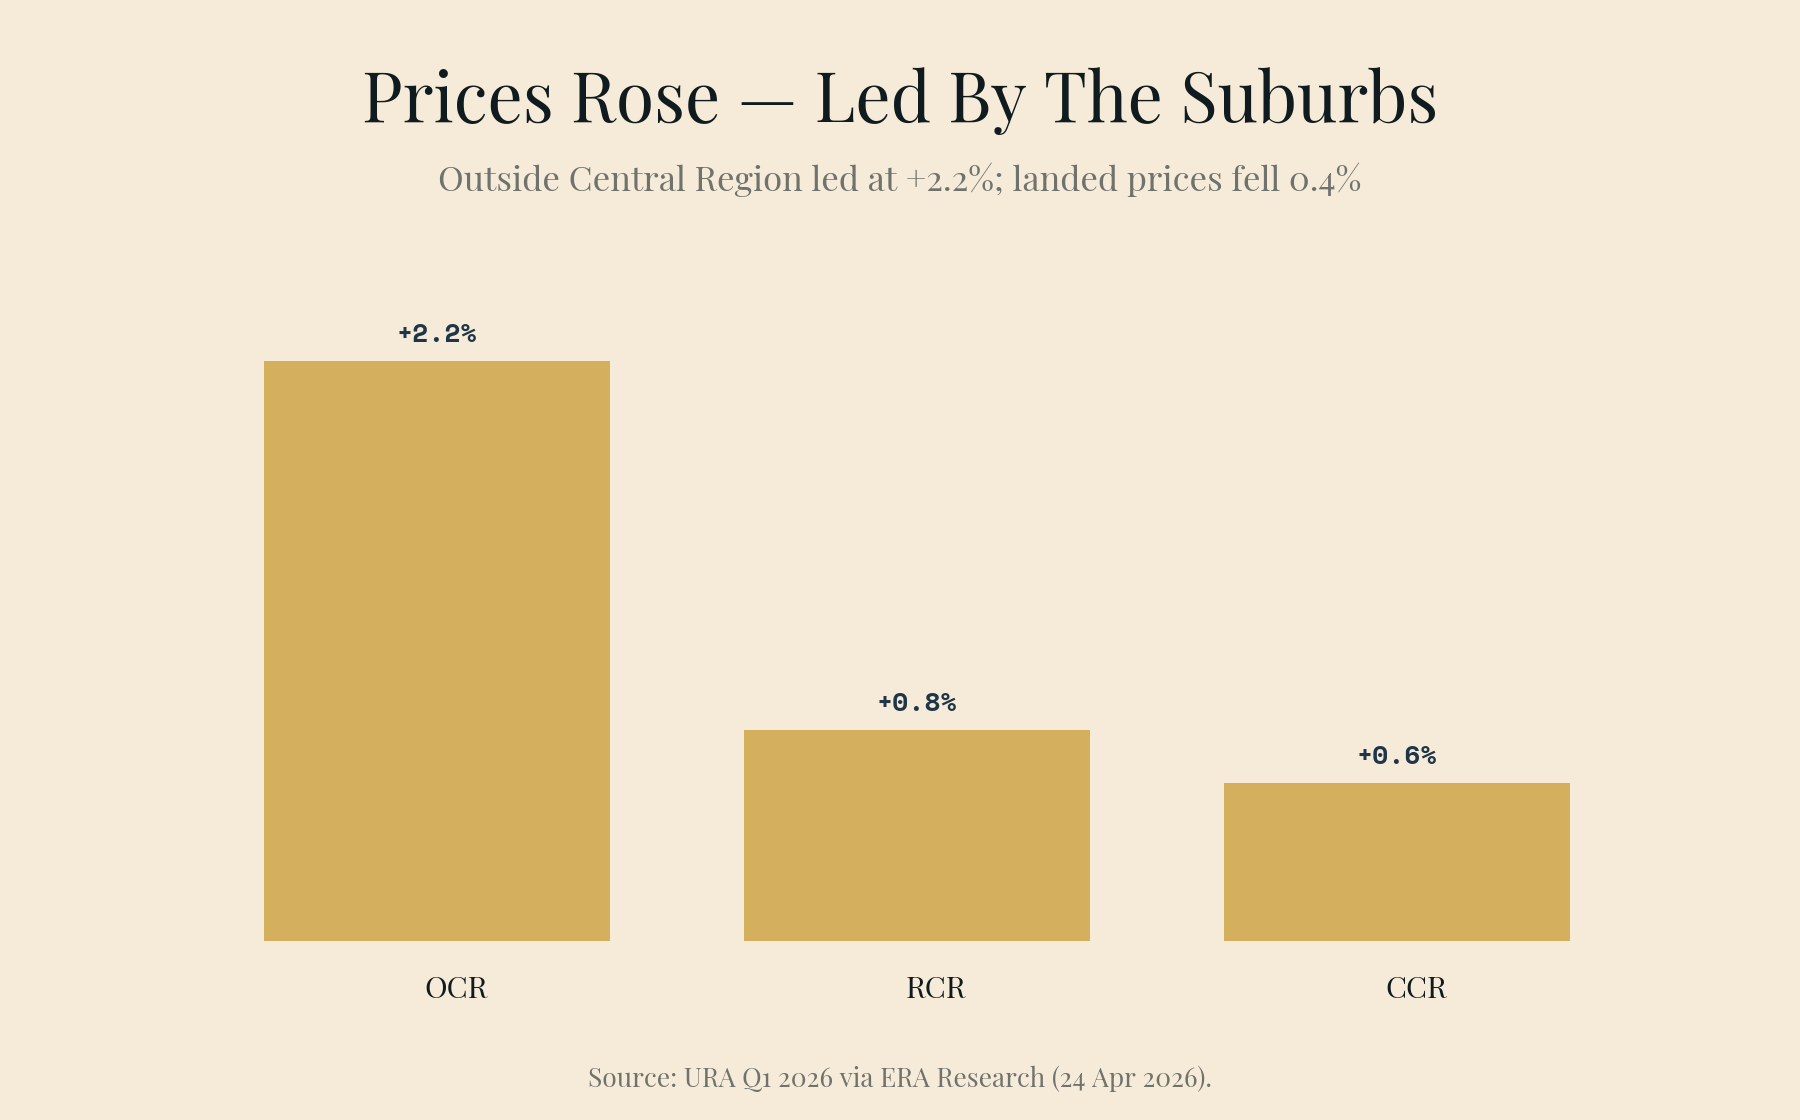
价格仍在涨——由郊区领涨。 中央区以外(OCR)非有地私宅价格上涨 2.2%,其余中央区(RCR)涨 0.8%,核心中央区(CCR)涨 0.6%。有地住宅价格反而下跌 0.4%。指数实际上是被以基准定价成交的 OCR 新楼盘拉上去的,其余板块原地踏步。
价格凭什么涨、成交量凭什么跌
价格指数衡量的是实际发生的成交。当实际发生的成交集中在以发展商定价热销的新楼盘,而争执不下的转售市场干脆减少成交时,指数就会一边上漂、一边市场转冷。这不是指数的缺陷,而是对「谁先眨眼」的如实记录。2026 年第一季,几乎没人眨眼。
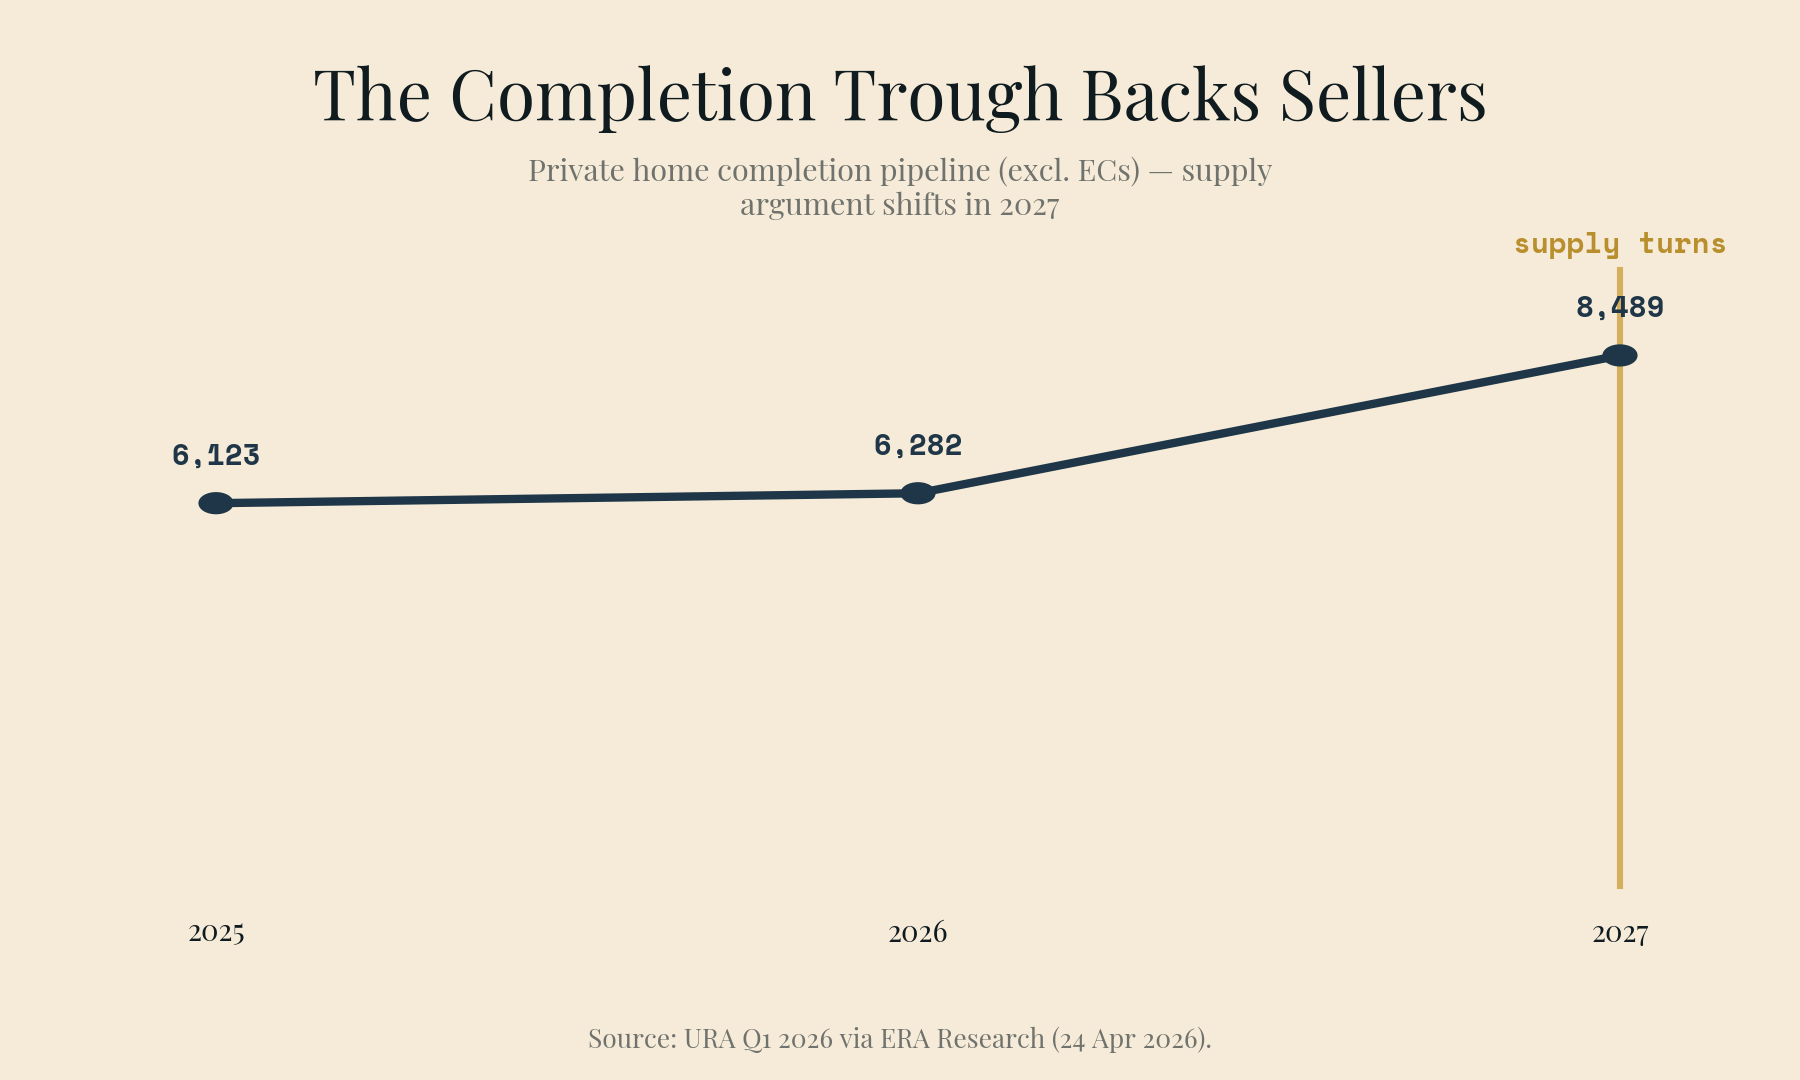
卖家扛得住,背后有两个结构性事实。第一,竣工量已经崩到谷底:第一季仅 911 套私宅(不含 EC)竣工,2026 年全年管道约 6,282 个单位,仅略高于 2025 年的 6,123 套——以历史标准衡量都是薄年。交钥匙的少了,被两份房贷逼着卖房的业主就少了,有动力降价的卖家也就少了。第二,未售库存并没有压在任何人头上:16,219 个未售单位(不含 EC)听起来庞大,但得益于新楼盘的强劲去化,当季反而减少了 7.5%。
天平的另一端,政府正在对稀缺施加反向力量:2026 年上半年政府售地(GLS)正选名单上有 4,575 个私宅单位——比半年期正选名单的平均供应量高出约 50%。那是明天的库存,将从 2027 年起以新楼盘形式到来。
软着陆还是僵局?诚实的答案是:都是
看价格,软着陆的论据很直接:+0.9% 接在 +0.6% 之后,年化约 3%——正是市场自己的预测者所预期的年份(ERA 对 2026 年的预测是 3–5%)。没有飙升,没有下滑,由自住需求和稀薄的竣工量托底。
看成交量,「僵局」是更准确的词——但这是一个不对称的僵局。卖家的底气是低持有成本和稀缺的供应。买家的底气是……指望别人先眨眼。只要 2026 年还有 18 个私宅项目和 5 个 EC 排队入市,边际价格就继续由发展商来定——而每一个以基准定价清盘的新楼盘,都在悄悄重新锚定转售卖家对自己单位价值的认知。观望中的买家并没有真的被挡在门外;他们是在眼睁睁看着参考价以每季约 1% 的速度上移。
实践中这意味着什么
如果你是等待卖家投降的买家: 数据显示不存在让他们投降的机制。转售供应至少到 2026 年底都被竣工低谷锁住(2027 年管道回升到 8,489 个单位——那是供应论据第一次松动的日期)。等待的成本大约就是指数每季的爬升;请确保你所等待的那件事,带着一个日期。
如果你是转售卖家: 3,225 这个数字就是警告。按上一季新楼盘基准来定价,理论上成立,实践中挂着卖不掉——用 ERA 的话说,这个市场的买家「更加深思熟虑」。位置好、按最近一笔实际成交可比价定价的单位仍然走得动;理想主义的挂牌价,正是成交量跌到两年低点的原因。
如果你是升级者: OCR 的 +2.2% 就是你的市场——你要卖出的资产和要买入的资产都在其中。交易的两条腿在一起膨胀,这让时机不如价差重要。请计算价差,而不是盯着头条数字。
我们会关注 7 月初发布的第二季初步预估,看转售市场的冻结是否随着农历新年后的开盘日历填满而开始解冻。第二季排定了三个重磅新楼盘;它们的去化率会告诉你,第一季究竟是季节性的淡静,还是一场更长对峙的开端。
数据来源:URA 2026 年第一季房地产统计,经 ERA 研究部整理(2026 年 4 月 24 日);99.co 分析。
Silas Tan 是 Huttons Asia 的 District Director,也是 TRIBE 的联合创始人。他基于超过 236,000 笔 URA REALIS 成交数据打造了转售项目评分卡(RPS)。本文仅供参考,不构成财务或投资建议。CEA Registration R000303I。
文中提到的公寓
Check how your condo scores
2,350 condos independently scored across 7 weighted factors. No registration required.
Score my resale →Prefer a personal read on your situation? Arrange a consultation →继续阅读
TRIBE Research
Written with AI assistance from TRIBE's own data and the public sources listed, then checked against them. General information, not financial advice. How we write
发现错误,或数据在发布后已有变动? 告诉我们,我们会更正。
本文仅为一般资讯,不构成财务、投资、法律或税务建议,也未考虑您的个人情况。做决定前请先核实自己的数字。