Insights
五年套利 EC 时代终结:2026 年 5 月 8 日改了什么,一文说清。
国家发展部把 EC 的最低居住年限(MOP)从 5 年翻倍到 10 年,私有化推迟到 15 年,取消了延迟付款计划(DPS),并在整整两年内把每个新楼盘 90% 的单位留给首次购房者。五个 2026 年的项目赶在旧规则下脱身。以下是新旧规则的完整对比——以及银行视角下对每类买家的建议。
By TRIBE Research · 12 June 2026 · 2 min read
2026 年 5 月 8 日,国家发展部(MND)重写了执行共管公寓(EC)制度。不是微调——是重写。十年来,EC 一直是新加坡最受欢迎的套利方式:以补贴价买入,持有五年,再卖进私人市场。从那天起招标的每一块 EC 地段,这条路都已被关上。
以下是究竟改了什么、什么没变,以及从融资角度这些数字该怎么读。
新旧规则对比
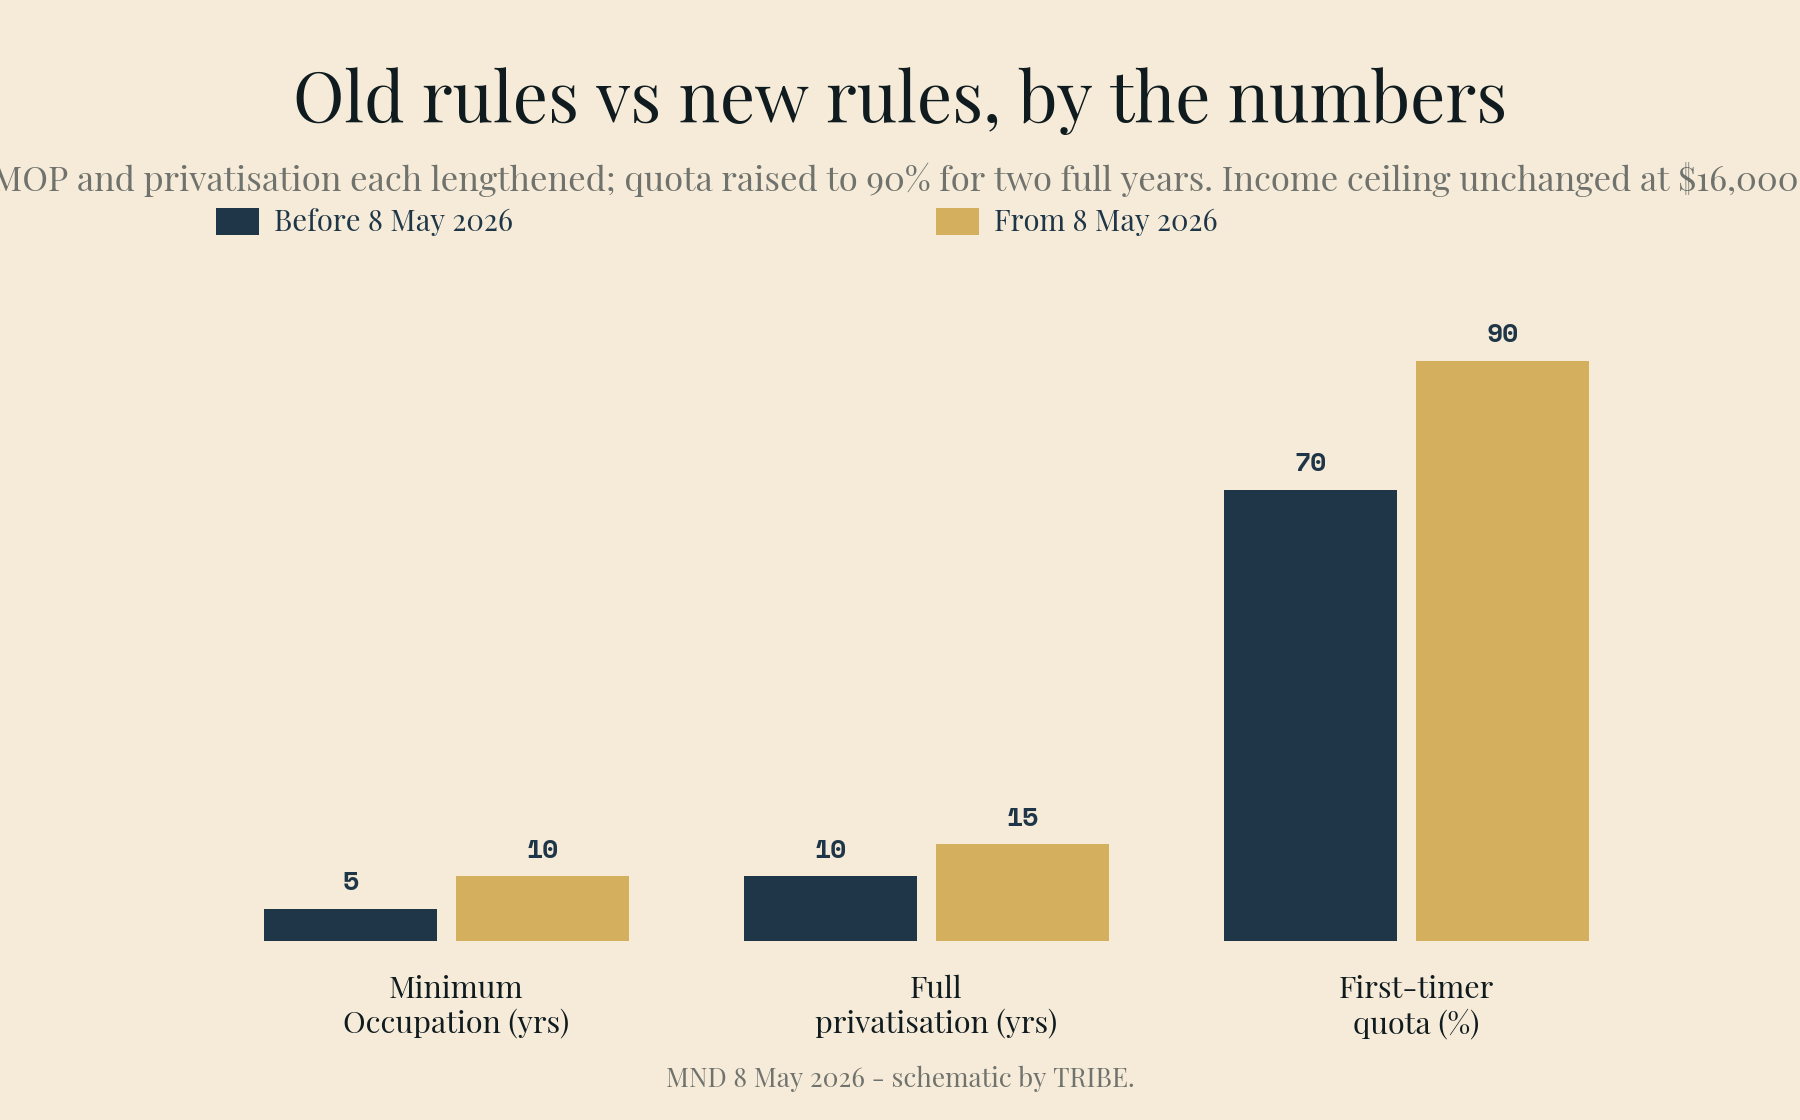
| 规则 | 2026 年 5 月 8 日之前 | 2026 年 5 月 8 日起 |
|---|---|---|
| 最低居住年限(MOP) | 5 年 | 10 年 |
| 完全私有化(可售予外国人/法人实体) | 10 年 | 15 年 |
| 预留给首次购房家庭的单位 | 70%,仅首月 | 90%,长达两年 |
| 延迟付款计划(DPS) | 可用(约 2–3% 的价格溢价) | 取消 |
| 收入顶限 | 每月 $16,000 | 每月 $16,000——不变 |
细则里有两个细节,比标题更重要。
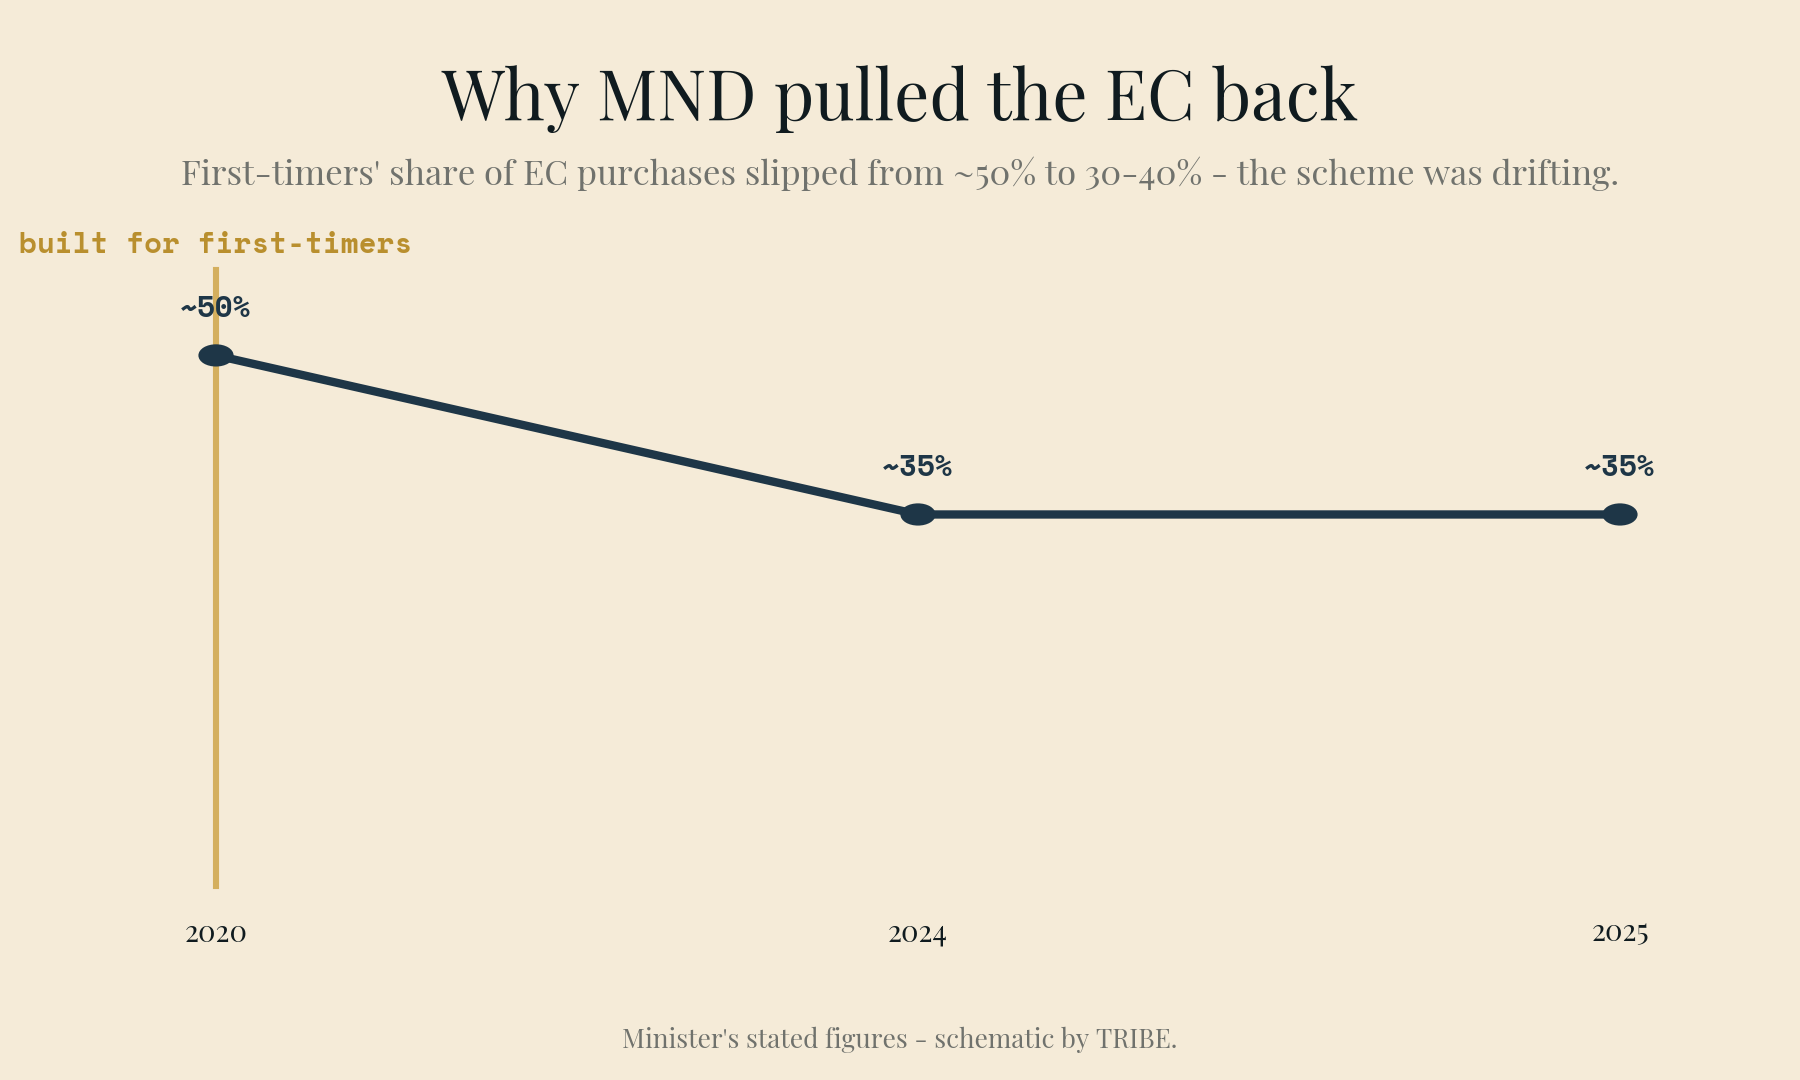
第一,MOP 的计时从领取钥匙起算,而非购买时。加上通常约三年的建设期,今天签下一个新规则 EC 的买家,距离公开市场转售大约还有 13 年。这与 Plus 和 Prime 组屋(BTO)的持有纪律一致——而这正是用意所在。部长给出的理由是:首次购房者在 EC 购买中的占比,已从 2020 年的约 50% 滑落到 2024 和 2025 年的 30–40%。这个制度正偏离它在 1995 年为之而建的「夹心层」家庭,于是 MND 把它拉了回来。
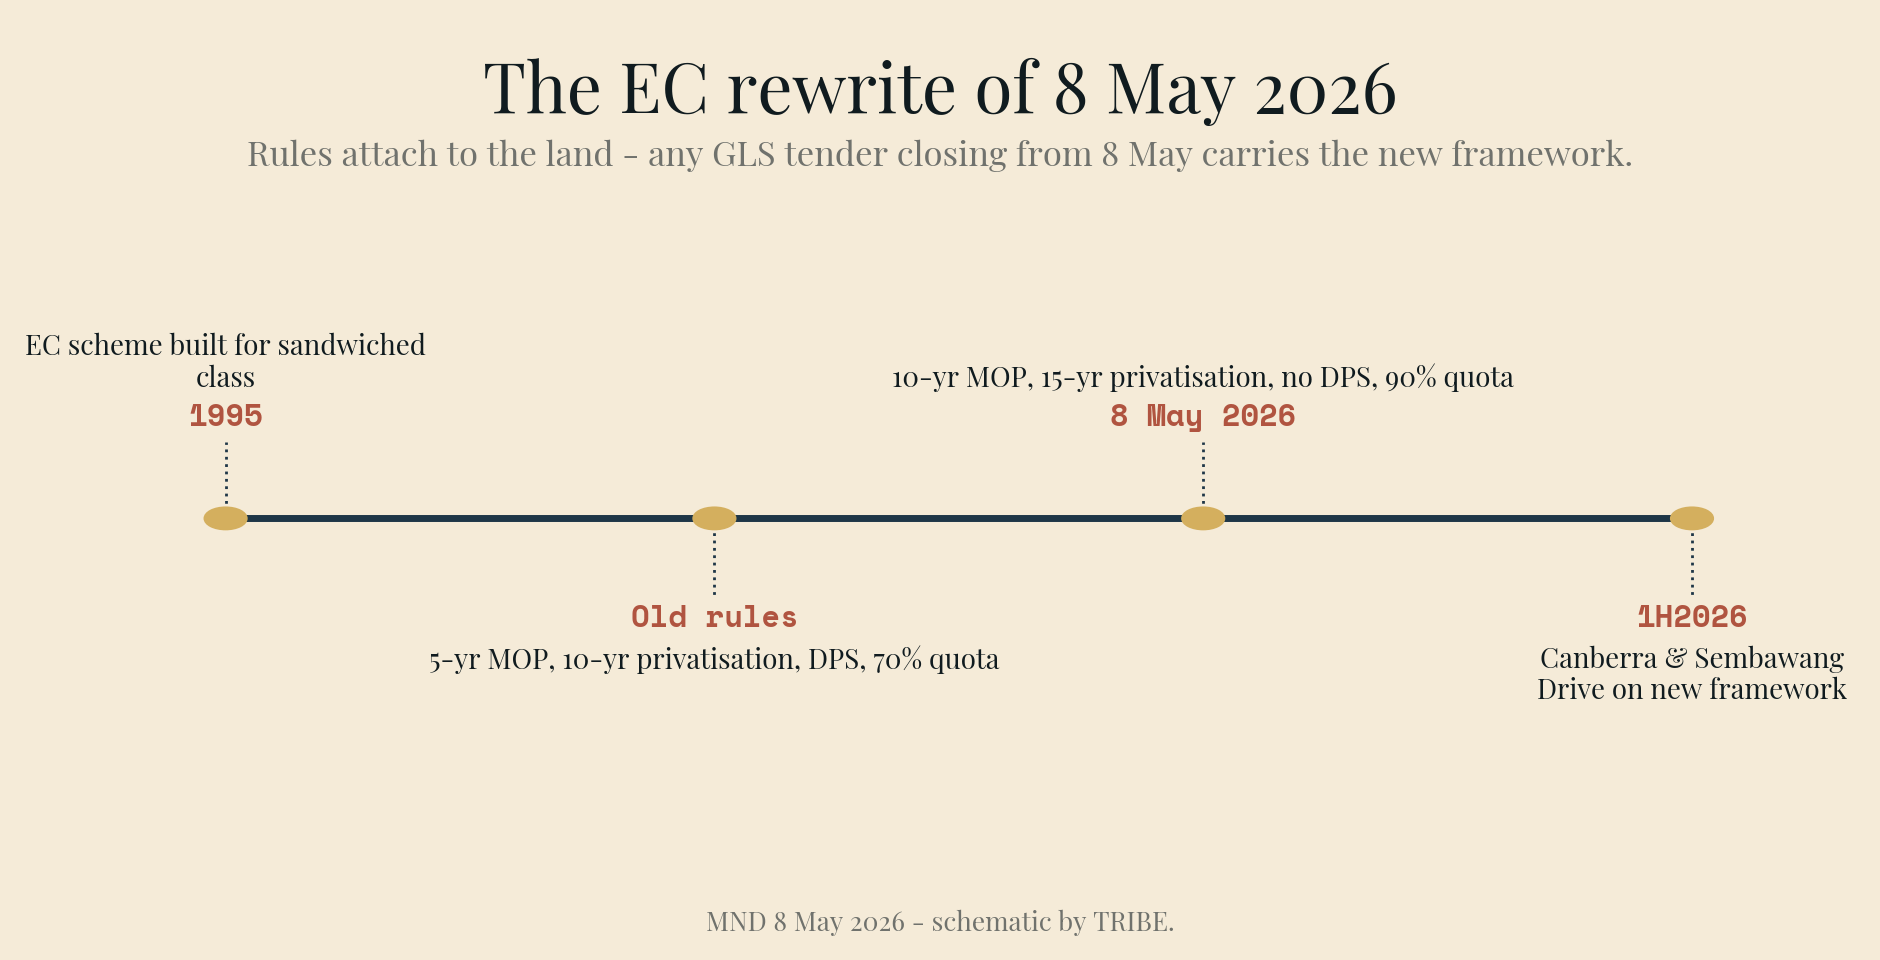
第二,规则绑定的是地段,而非开盘日期。任何政府售地(GLS)招标在 2026 年 5 月 8 日或之后截标的 EC 地段,都适用新框架——从 2026 上半年确定供应名单(Confirmed List)中的甘巴利通道(Canberra Drive)和三巴旺通道(Sembawang Drive)地段开始。
脱身的五个项目
有五个已具备开盘条件的 EC 项目在截止日前完成招标,继续适用旧框架——5 年 MOP、10 年私有化,且仍可使用 DPS:
- Senja Close,武吉班让(City Developments / CDL)
- Sembawang Road(Oriental Pacific Holdings)
- Miltonia Close,义顺(Hoi Hup Realty)
- Woodlands Drive 17(CDL)
- Woodlands Drive 17(森联集团 / Sim Lian Group)
这些是新加坡最后一批可以在五年后出售的 EC。全国每一个中介都会精确地这样去推销,而发展商也心知肚明:Mogul.sg 的麦俊荣(Nicholas Mak)称这一豁免是「意外之喜」,强化了它们的定价能力,部分项目的开盘价中位数可能逼近每平方英尺 $2,000。可以预期,这条「祖父条款」会被计入价格。但套利选项是否值得这笔溢价,是另一个问题——在常被誉为 EC「头奖」的 Hundred Palms Residences,531 个单位中实际在 MOP 后不久成交的只有 122 个。大多数业主只是选择留下。
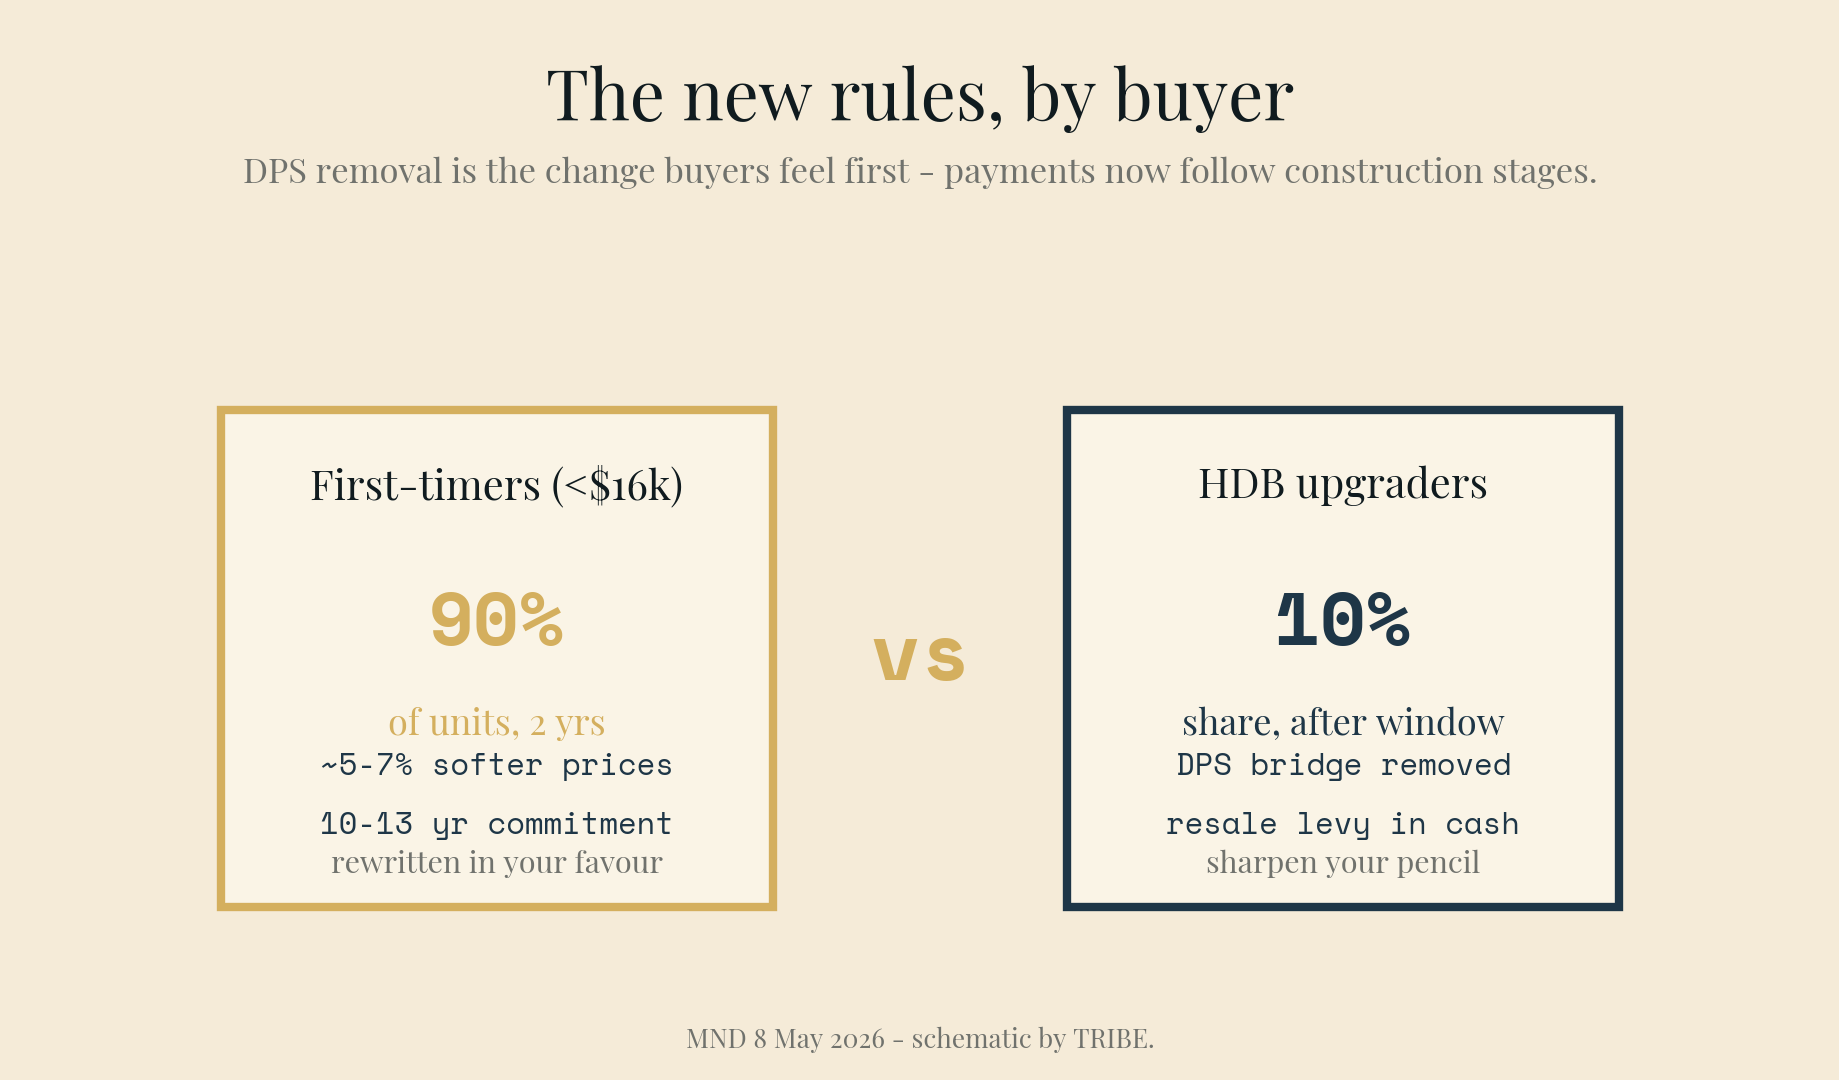
取消 DPS 是买家最先感受到的变化
延迟付款计划(DPS)让 EC 买家先付 20%,在拿到临时入伙准证(TOP)前无需再付——它受欢迎到 PropNex 首席执行官估计,某些项目的采用率可达 60–70%,尽管它内含 2–3% 的价格溢价。它适合那些在建设期间仍在偿还组屋房贷的换房者。
对新规则 EC 来说,这座「桥」没有了。每个买家现在都走正常的渐进付款(progressive scheme):付款随建设阶段推进,贷款随楼宇上升而逐步动用,月供从几百元一路爬升,到落成时达到全额。融资上的后果并不光鲜却很实在——要奏效的不只是你的贷款批核,还有你从打地基阶段起就要成立的现金流计划,而这期间你可能还在为自己现住的房子付款。一个诚实的副作用是:开盘标价变得更「干净」,不再内含 DPS 溢价。
这对价格意味着什么
分析师的共识(仅供参考):麦俊荣估计,新规则 EC 的开盘价可能落在当前中位数下方约 5–7%,售罄周期拉长到两到三年——部分原因是把 90% 的单位预留给首次购房者会拖慢去化。预计发展商在竞投 EC 地段时会更谨慎。没有哪个认真的人在预测需求崩盘:一套三房或四房 EC 仍明显比同等私宅便宜,而这道价差正是这个制度的引力所在。
银行视角:按买家分类
收入在 $16,000 顶限内的首次购房者——规则是朝着对你有利的方向改的。每十个单位有九个为你预留,长达两年,价格大概率更软,样板房里的投资者竞争也更少。代价是锁定期:EC 如今是一项 10 到 13 年的承诺,所以要按地段、户型,以及你能接受十年的学校测算来买——而不是按退出策略来买。
组屋换房者(二次购房者)——你得把算盘打得更精。你在每个新楼盘里能分到的,是两年首次购房者窗口期之后剩下的 10%;曾经帮你平滑「双重房贷」期的 DPS 没有了;而你的转售税(resale levy)要在购买时以现金支付。融资问题不再是「我合不合格」,而是「在我仍持有现有组屋的同时,我的每月现金流能否扛得住渐进付款的爬坡」。
盯着那五个获豁免项目的人——你是在以溢价购买旧规则。老老实实算一笔账:相对于在一套 150 万元的房子上多付例如 5%,一个 5 年 MOP 对你究竟值多少?如果答案是「反正我打算在这里住十年」,那这笔溢价等于白花。
用我们的 新 EC 购房规划器 算算你自己的数字——收入顶限、现金底线、转售税——并在 新楼盘规划器 中查看逐阶段的付款计划。
资料来源:国家发展部 2026 年 5 月 8 日的公告,经 Stacked Homes 与 The Online Citizen 报道;文中分析师估计分别引述自麦俊荣(Nicholas Mak,Mogul.sg)、Kelvin Fong(PropNex)与 Mohan Sandrasegeran(SRI)。本文为一般性说明,不构成财务建议——资格与津贴金额由建屋发展局(HDB)决定,并以你购买当时生效的规则为准。
Check how your condo scores
2,350 condos independently scored across 7 weighted factors. No registration required.
Score my resale →Prefer a personal read on your situation? Arrange a consultation →继续阅读
TRIBE Research
Written with AI assistance from TRIBE's own data and the public sources listed, then checked against them. General information, not financial advice. How we write
发现错误,或数据在发布后已有变动? 告诉我们,我们会更正。
本文仅为一般资讯,不构成财务、投资、法律或税务建议,也未考虑您的个人情况。做决定前请先核实自己的数字。