Insights
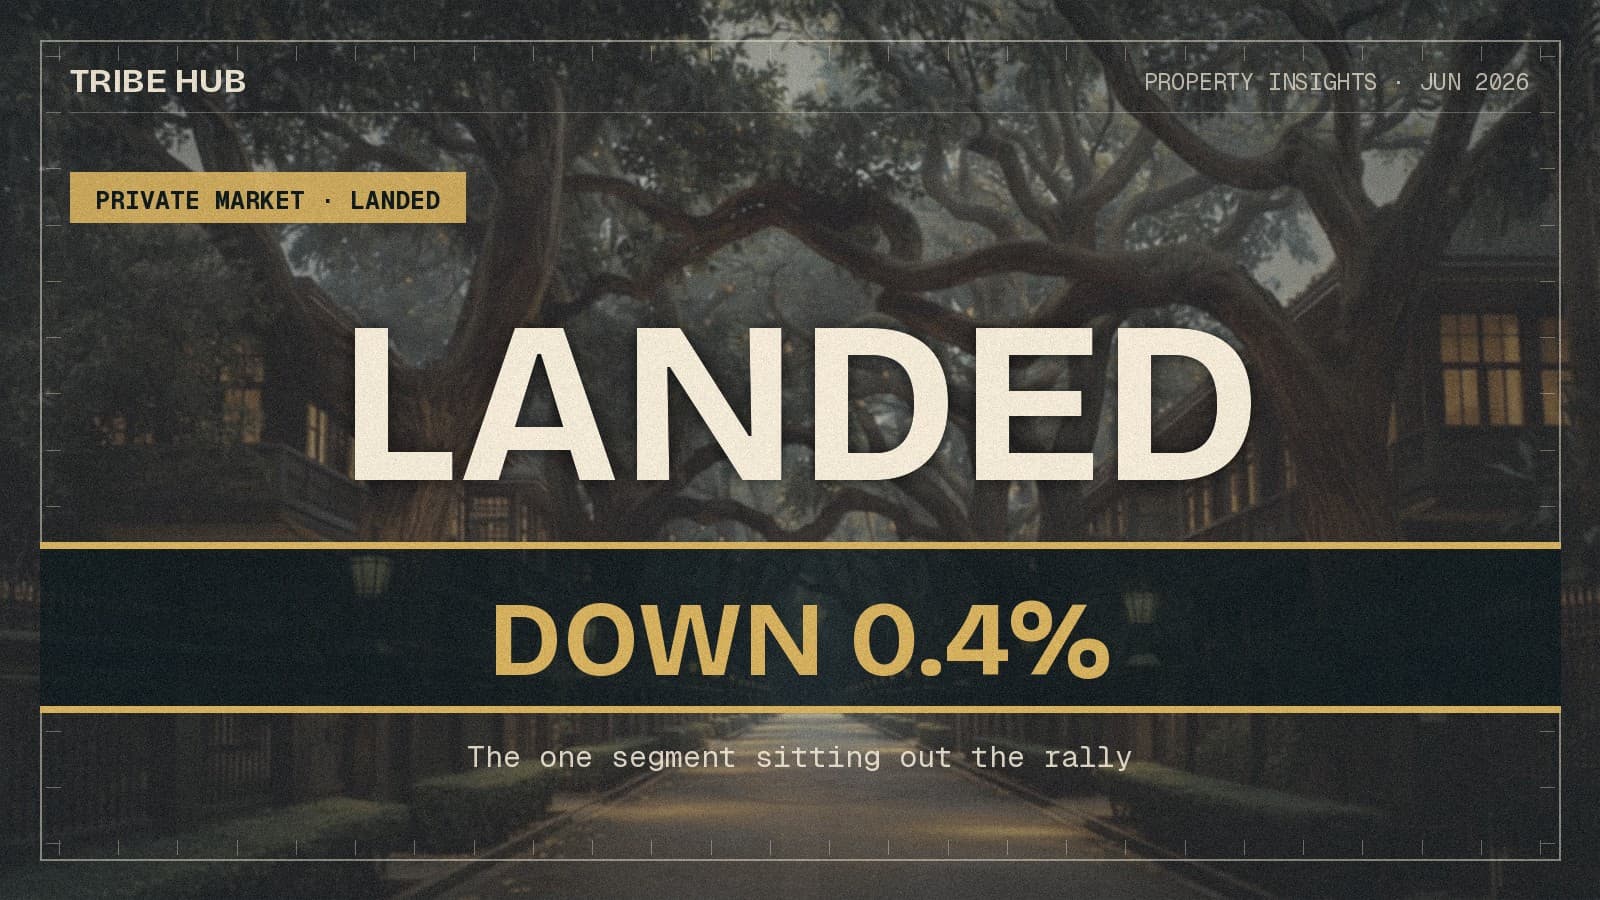
有地住宅刚刚回落——唯一缺席这轮上涨的板块
2026 年第一季,私宅价格连续第六个季度上涨——但有地住宅下跌 0.4%,是唯一逆势的板块。这次回落是季节性的,而非结构性的。有地报告里更值得玩味的数字,是谁已经不再买有地住宅了。
By TRIBE Research · 25 June 2026 · 1 min read
本文写于 2026 年 11 月 RPS 评分方法修订(调整因素权重、评级改为固定分数段)之前,文中的权重、分数与评级为当时数据。最新评分请查看各项目的 RPS 评分卡,现行权重见 评分方法。
新加坡私宅指数在 2026 年第一季再度上扬——环比上涨 0.9%,连续第六个季度走高。在这个标题之下,有一个板块走的是反方向。有地住宅——排屋、半独立式洋房、独立式洋房——下跌 0.4%,是市场中唯一逆势的部分,而同期非有地住宅上涨 1.3%,郊区更以 2.2% 领跑。这种分化很容易引出一个工整的叙事:市场的顶端正在崩裂。但数据说的,是一件更平淡、也更有用的事。这次回落主要是季节性与基数效应,而非结构性——而有地报告里真正重要的,根本不是那条价格线。
数据究竟说了什么
有地价格指数在 2026 第一季下跌 0.4%,逆转了它在 2025 第四季录得的 3.4% 涨幅——但它仍比一年前高出 6.7%,所以这是一连串上涨年份里的单个软弱季度,而非趋势反转。成交量的故事比价格更鲜明。据 ERA 的 2026 第一季有地报告,URA 成交记录显示本季仅有 428 宗有地成交,环比下降 17.9%,同比下降 1.8%。换手的房子更少,指数也随之飘移。
有两件事解释了这一下滑的大部分,而两者都不是疲弱。第一是基数效应:2025 第四季增长 3.4%,是异常强劲的一季,所以一个走平偏软的第一季,对照这个高点便读作下跌。第二是日历。农历新年今年落在二月、正值季中,而有地交易是市场里最具季节性的——它们价格门槛高,往往是连环交易,买家必须先卖掉一处房产才能承诺下一处。买卖双方惯于把这份复杂推到节庆之后,这几乎每年都会令第一季的活跃度变薄。剥去季节性与基数,428 宗成交上的 0.4% 回落是噪音,不是信号。
甚至有一个迹象表明,需求在最关键处依然撑住了。在确实成交的有地住宅中,57.9% 以超过 500 万元成交,高于上一季的 49.7%——成交结构是向更贵、而非更便宜的房子偏移。中位成交价稳住了:全岛排屋约 456 万元、半独立式约 624 万元、独立式约 1,150 万元。这是一个更安静的季度,而不是一个打折的季度。
真正重要的数字:还剩下谁在买
报告里有一行字,比价格指数做的功更多。2026 第一季,仅有 2.1% 的有地买家来自组屋地址——而在整个 2025 年,这个数字是 0.7%。无论哪个,都约等于几乎无人。那个经典的新加坡梦——组屋到公寓再到有地——在有地这一级,实际上已经关闭。如今买有地基本是私宅换私宅、且现金充裕者的事,原因是算术。
看看这块棋盘上最易入场的一档:一套郊区(OCR)排屋,中位价约 444 万元。一名公民作为首套房购买,无需缴付额外买方印花税,但单是买方印花税就约 21.3 万元。在 75% 的贷款与房价比上限下,最低首付约需 114 万元的现金与公积金,还要加上印花税——这还没算装修、没算家具。再上一档到 624 万元的半独立式,印花税约 31.4 万元、首付 156 万元;一套 1,150 万元的独立式,印花税约 63 万元、首付 288 万元。这就是价格门槛,也是为何有地是一个不同的市场,而非同一道阶梯的下一级。
它同时还是一个结构性稀缺且受保护的市场。有地住宅是新加坡住房存量中最小的一块,其供应基本固定——几乎没有新的有地用地释出,存量也几乎不增长。它是唯一一类通常只保留给公民的住宅:永久居民购买有地住宅需政府批准,外国人则被全面禁止,圣淘沙湾是唯一例外。位于顶端的是优质洋房(GCB)——位于 39 个划定区域、占地至少 1,400 平方米的独立式洋房,主要分布在第 10 与第 11 邮区——那里整整一年或许只有 30 至 60 套换手,价格从约 1,000 万元起、直上数千万元。有限的供应、只限公民的买家池、以及一个把几乎所有人都排除在外的价格门槛:这些才是价格线之下的地基,而它们不会因一个季度而移动。
这对买家意味着什么
对多数买家而言,诚实的解读是:第一季的回落改变不了什么。不要把 −0.4% 当成一个折扣窗口。报告自身的框架是:高端卖家——更大的独立式洋房、核心中央区(CCR)地址——已开始在叫价上让步以锁定收益,而较小、较郊区的有地业主则按兵不动,造成的是一场僵持,而非一笔成交。价格走软之处,是卖家选择成交,而不是市场逼着成交。
如果你是一名真正在权衡这一步的公寓业主,这个季度略微对你有利:公寓价格再涨 1.3%,趁强势卖出能撑起更大的有地预算,而最现实的目标仍是一套位于 440 万–460 万元区间的郊区排屋。但要规划好这条连环链。有地购买的关键在于把现有房子的卖出,与对下一处的承诺之间的时机对齐,而错估这座桥,正是升级者亏钱之处——这是我们此前推演过的风险。而如果你在等有地住宅明显下跌,结构性的理由对你不利:ERA 预计 2026 全年有地成交量为 1,750 至 1,950 宗、价格增长 5% 至 7%,而政府计划在未来五年每年批准 25,000 至 30,000 人入籍,在边际上恰好为这个市场所保留的对象增添了高净值买家。
更广的市场正处在一个有节制、买家观望的阶段,而郊区正在扛起价格的重活。有地住宅缺席了这一季——但它缺席的方式,正是它在每一个农历新年季度的老样子:成交量薄、基数高,而不是因为底部移动了。这个板块真正的约束,是不增长的供应与一个不断扩大的买家池。把价格门槛算清、把连环链规划好,并把这次回落看作它本来的样子:市场中那个本就不会便宜的角落里,一个安静的季度。
在 tribesg.com/rps 查看每个转售项目在基本面上的落点。
资料来源:市建局(URA),2026 年第一季房地产统计发布(2026 年 4 月 24 日);ERA Singapore,2026 第一季有地报告;印花税数字按 IRAS 买方印花税税率、以新加坡公民首套房计算。数字截至 2026 年 6 月,仅供说明,不构成建议。
陈思乐(Silas Tan)是合登(Huttons Asia)的区域总监及 TRIBE 联合创始人。他以超过 12.6 万笔 URA REALIS 成交建立了转售项目评分卡(RPS)。本文仅供参考,不构成财务或投资建议。地产代理理事会注册编号 R000303I。
Check how your condo scores
2,350 condos independently scored across 7 weighted factors. No registration required.
Score my resale →Prefer a personal read on your situation? Arrange a consultation →继续阅读
TRIBE Research
Written with AI assistance from TRIBE's own data and the public sources listed, then checked against them. General information, not financial advice. How we write
发现错误,或数据在发布后已有变动? 告诉我们,我们会更正。
本文仅为一般资讯,不构成财务、投资、法律或税务建议,也未考虑您的个人情况。做决定前请先核实自己的数字。