Insights
我们的租金回报率因子测得没错。但在同一个区里,它指错了方向。
用186,444份租约与23,661宗转售成交去核对,我们为每个项目公布的租金回报率与市场实况的差距在0.2个百分点之内。但把区域与地契年期都固定住,高分项目多赚1.6个百分点的租金,却少赚2.6个百分点的资本回报。
By TRIBE Research · 25 October 2026 · 2 min read
TRIBE转售评分板上的每一个私宅项目,都有一个十分制的「租金回报率」分数,占总评分的10%。拿它去跟市场核对,结果是准确的:在1,060个两边数据都测得出来的项目里,我们公布的回报率与该项目自身租金与成交价算出来的数字,差距在0.2个百分点之内。
但准确不等于有用。把区域与地契年期都固定住,「租金回报率」拿高分的项目比拿低分的项目多赚1.6个百分点的租金收入——代价是每年少赚2.6个百分点的资本回报。九个可比单元里,九个都是这样。
回报率是一个比率,而我们给整个比率打分。推动它的大半,是分母。
这个数字是对的
评分板为每个项目都写明了一个回报率数字:「租金回报率4.49%——租金收入表现强劲。」这是一个可以核查的陈述,所以我们核查了它。把TRIBE的36个月租约档案与同一项目的转售成交记录配对,就能独立算出一个毛回报率——每平方英尺月租的中位数年化后,除以每平方英尺成交价的中位数。
在1,060个项目中(条件为:至少5份租约、2024年10月以来至少3宗成交、至少5组同一单位的转售配对),公布值与观测值彼此吻合:差距中位数+0.06个百分点,绝对差距中位数0.19个百分点,97.5%的项目落在1个百分点之内。1至10分的分数与观测回报率的等级相关系数为+0.871。
所以这个因子并没有坏。它测的就是标签上写的那个东西。问题在于,那个东西是由什么组成的。
回报率是两个数字
租金是分子,价格是分母,而分数会随着两者变动——方向相反。把分数分别与两边做相关:对每平方英尺月租是+0.343,对每平方英尺成交价是−0.373。价格做的功,比租金还略多一点。
把各分数档横着读,就能看见:
| 租金回报率分数 | 项目数 | 月租psf | 成交psf | 观测回报率 |
|---|---|---|---|---|
| 0–2 | 168 | $4.12 | $2,133 | 2.30% |
| 3–4 | 392 | $4.50 | $1,841 | 2.94% |
| 5–6 | 281 | $4.62 | $1,584 | 3.52% |
| 7–8 | 190 | $5.78 | $1,665 | 4.02% |
| 9–10 | 29 | $5.27 | $1,545 | 3.70% |
从最低档到7–8档,每平方英尺月租上升40.3%,每平方英尺价格下跌21.9%。两者都把这个比率推向同一个方向。因此,一个高的「租金回报率」分数同时在说两件事——这栋楼租得好,以及这栋楼便宜——而评分板无法告诉你,它反应的究竟是哪一件。我们对HDB组屋做过同样的论证,那里的情况更极端:回报率最高的组屋在裕廊,那是算术,不是洞见。
这份租金的代价
这一点之所以重要,是因为分母同时也是一个价格,而价格会动。TRIBE转售数据库中的每一笔成交记录都载有卖方自身的买入价与买入日期,这使其中53,814宗成为同一单位的转售配对——一个不需要指数、也不需要模型的年化资本回报。把收入与资本回报放在同一个项目、同一张表上:
| 租金回报率分数 | 项目数 | 观测回报率 | 年化资本回报 | 两者之和 |
|---|---|---|---|---|
| 0–2 | 168 | 2.30% | 4.07% | 6.37% |
| 3–4 | 392 | 2.94% | 3.42% | 6.35% |
| 5–6 | 281 | 3.52% | 2.89% | 6.41% |
| 7–8 | 190 | 4.02% | 2.58% | 6.59% |
| 9–10 | 29 | 3.70% | 4.19% | 7.89% |
前四行就是结论本身。收入回报在这四行里爬升1.7个百分点,资本回报下跌1.5个百分点。两者之和停在6.35%到6.59%之间——一个跨越了自身十分制中八分的因子,总回报只摆动了四分之一个百分点。分数与这两个组成部分的等级相关系数,分别是+0.871与−0.218;与两者之和则只有+0.162。回报率与资本回报彼此的相关系数是−0.442。
这与我们在同一栋楼里按卧室数做的那次拆解是同一种抵消:一房回报率更高,升值只有一半快。在这里,它出现在项目之间。
把区域固定住
合并起来的表格会招来一个显而易见的反驳:便宜的项目在郊区,真正起作用的是地段。那就把区域固定住,在同一个区内部,拿3分及以下的项目与6分及以上的项目相比。
| 区 | 低分n | 高分n | 回报率 | 资本 | 之和 |
|---|---|---|---|---|---|
| D09 | 55 | 10 | +1.67 | −1.58 | +0.09 |
| D10 | 91 | 4 | +1.26 | −1.92 | −0.67 |
| D12 | 14 | 20 | +1.46 | −2.61 | −1.16 |
| D14 | 7 | 51 | +1.51 | −2.48 | −0.97 |
| D15 | 59 | 15 | +1.74 | −2.00 | −0.26 |
| D19 | 15 | 33 | +0.64 | −0.94 | −0.30 |
| D21 | 25 | 6 | +0.97 | −2.02 | −1.05 |
| D23 | 15 | 20 | +1.05 | −1.41 | −0.35 |
在两端都有足够项目数的十三个区里,高分项目的租金回报率赢了13个区中的13个,中位数高出1.05个百分点。它们的升值表现则输了13个区中的13个,中位数低1.58个百分点。而在两者之和上,高分项目只在13个区中的3个领先,中位数为−0.35个百分点。
再收紧一层,只比较同一个区且同一种地契年期的项目——能通过这一刀的有九个单元——高分项目在9个中的9个里租金回报率领先1.57个百分点,在9个中的9个里升值落后2.64个百分点,而在两者之和上,九个里一个都没赢,中位数为−1.16个百分点。
单看地契年期,结论也一样。在样本中的600个永久地契项目上,收入回报随分数从2.29%升到4.39%,资本回报则从4.09%跌到1.55%——于是总回报是下降的,从最低档的6.39%,到中段的5.47%,再到7–8档的5.94%。
排行榜顶端那个例外,是政策留下的痕迹
9–10这一行是唯一打破规律的,有7.89%。它同时也是只有29个项目的那一行,而值得把它们究竟是什么说清楚。
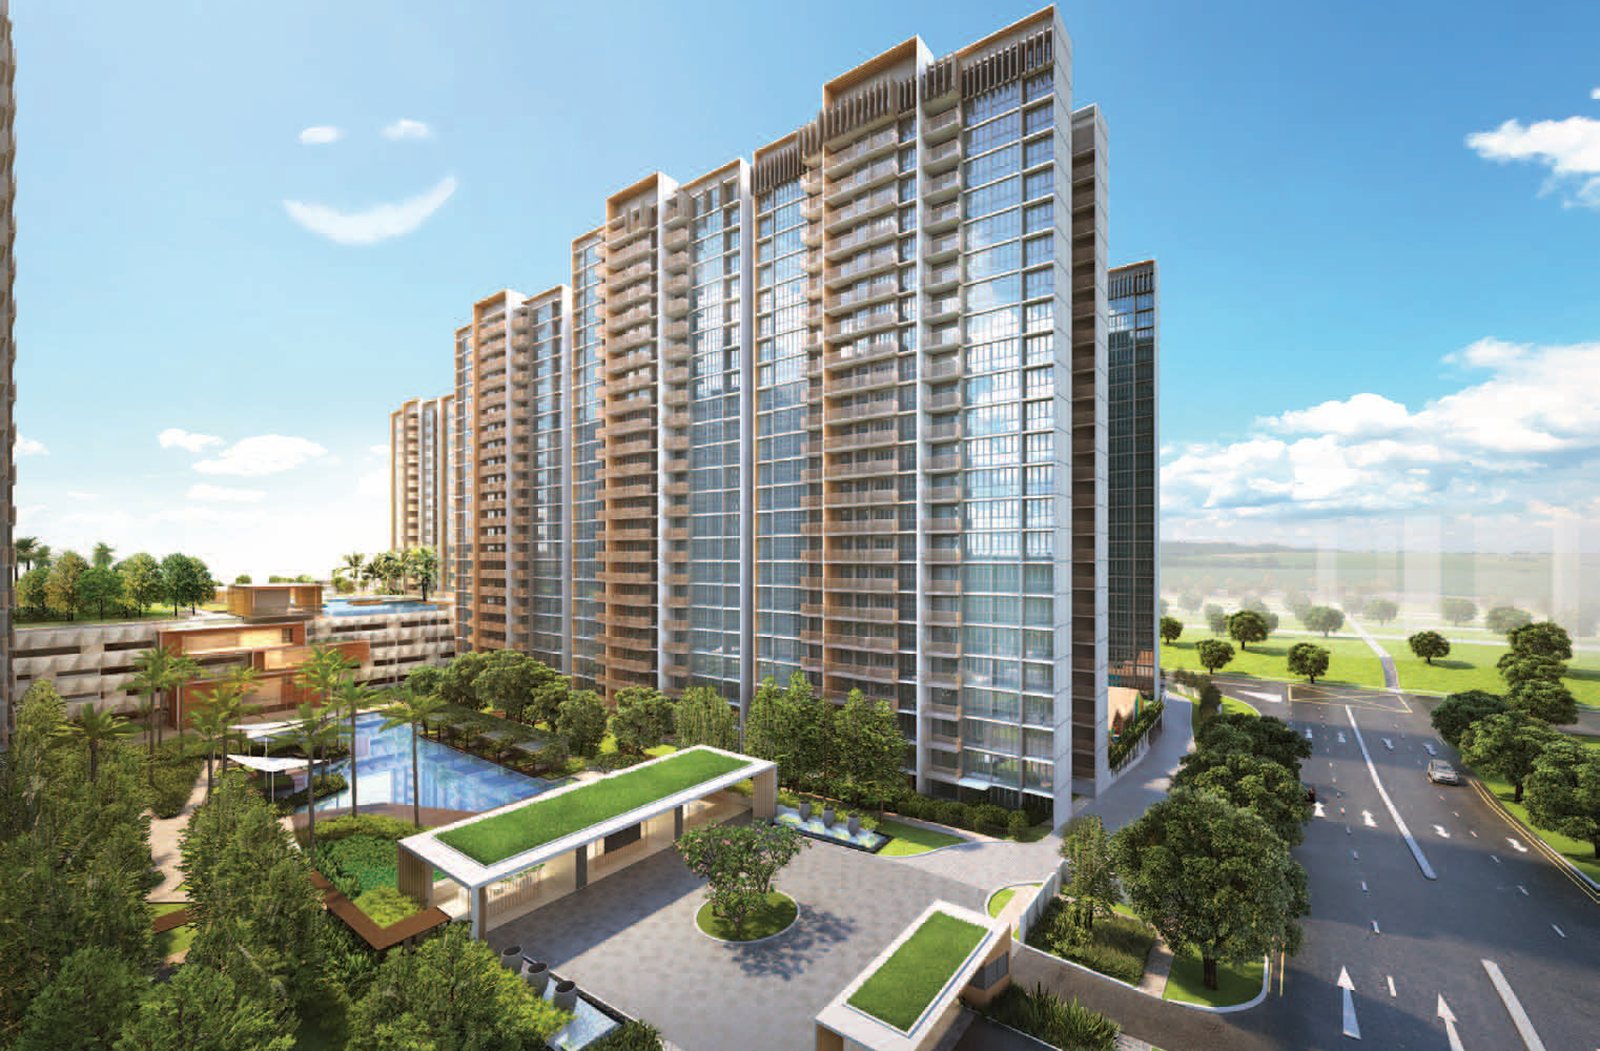
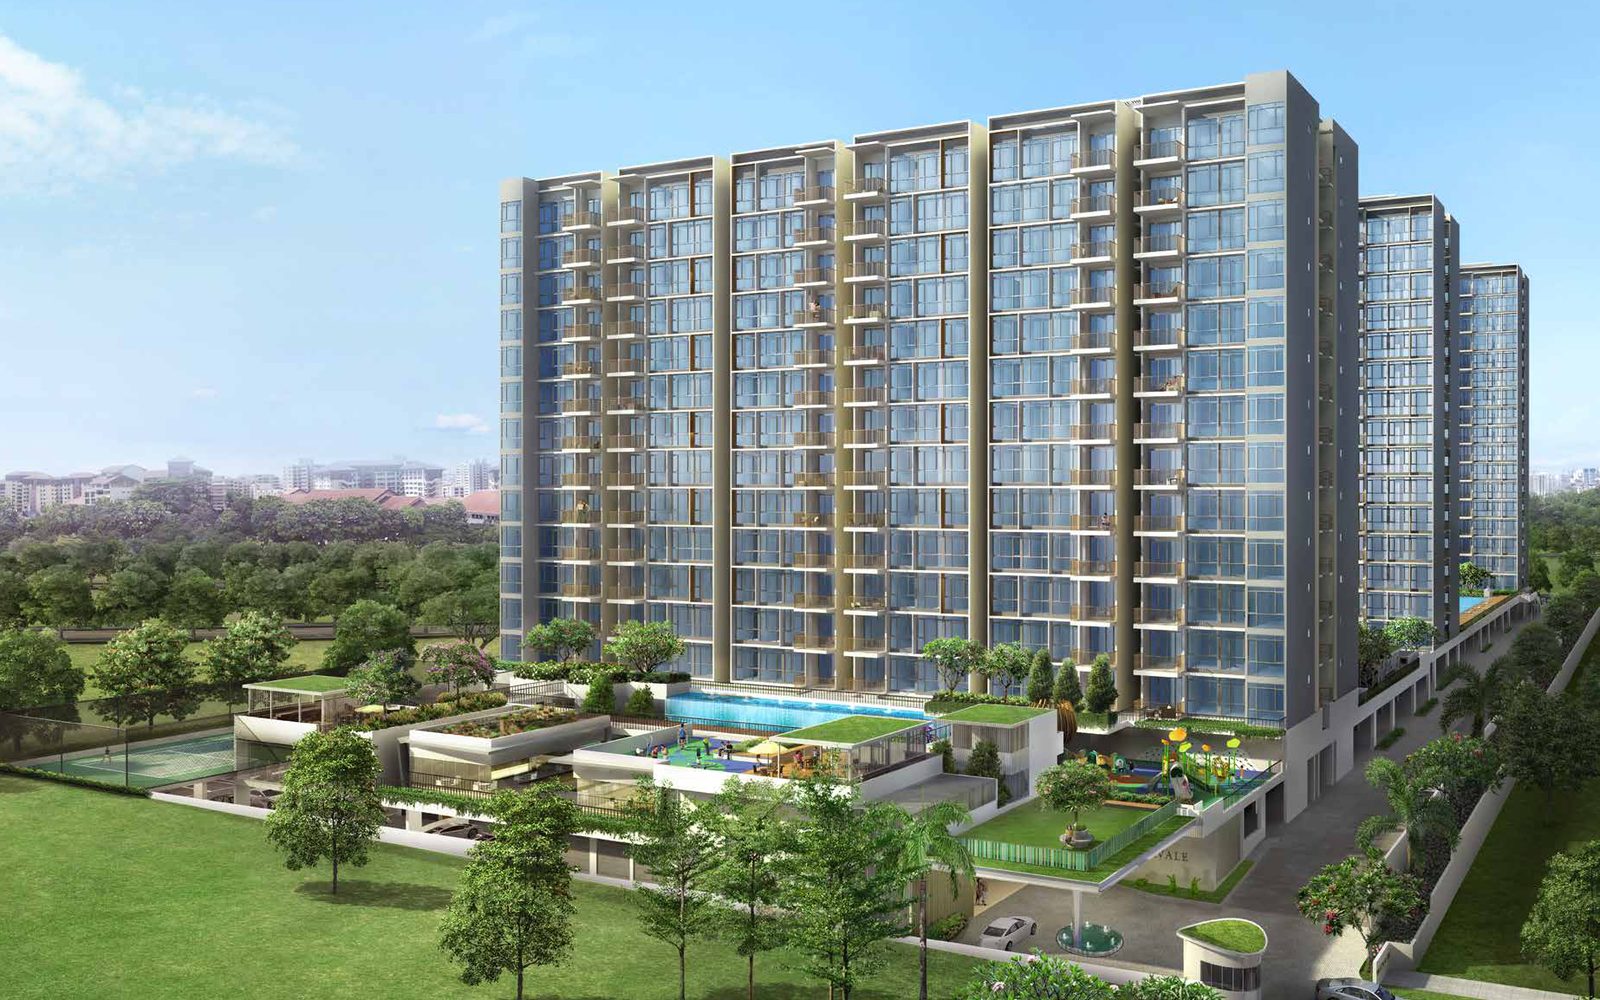
该档中分数最高的十二个租赁地契项目里,至少有七个是执行公寓(EC):满分10分的Treasure Crest、Hundred Palms Residences、The Criterion与Sol Acres,9分的Wandervale、The Brownstone与iNz Residence。它们的年化资本回报在6.68%到10.44%之间——大约是样本中位数3.29%的两倍。
那不是租金回报效应。EC以低于市价的价格卖给有收入上限的首次购房者,且十年内不得在公开市场转售;这个价差会在最低居住年限(MOP)结束时收拢。这七个项目全部在2017至2019年间竣工,其MOP正好落在本次统计的五年成交窗口之内。评分板并没有识别出一个高回报的投资标的。它识别出的是一笔正在释放的补贴,并且给那个因此而便宜的入场价打了高分。
把这七个剔除,顶档的总回报会从7.89%降到剩下22个项目的7.45%。一部分超额表现仍然存在;但造就其中大半的那个机制,无法推广到今天的转售买家可以采取的任何行动上。
本文没有说明的部分
这些都是毛回报率。非自住房产税率下的房产税、管理费、空置期、维修与租赁佣金,全都要在房东拿到钱之前先扣掉——以一个实算案例来看,大约是名义数字的三分之一。扣除成本之后,收入那一栏会缩水,抵消的情况只会更糟,不会更好。
资本回报只在卖掉了的单位上才测得到。手上亏着的业主通常不会出手,所以这里的每一个回报数字,都取自一个「选择了离场」的样本。
两栏数字都是名义值,而资本回报来自郊区市场跑得很猛的那一个五年窗口。换一个窗口,水平会移动;但要推翻本文的结论,它必须把两栏同时推向同一个方向。
覆盖范围方面:2,350个获评分的项目中有1,060个达到了数据门槛,偏向规模较大、流动性较好的项目。在整个评分板上,有72个项目在这个因子上得0分,另有47个因为申报的租约太少而以全区平均值替代项目层面的租金——它们分布在1到5分之间,测得的精确度不如其余项目。
我们要改的是什么
数字本身不改。它是对的。
要改的是读法。「租金回报率」对总评分的影响力,大致与「地铁邻近度」相当,不到「小学效应」或「项目历史表现」的三分之一——这和我们当初指出三个因子占了评分的29%、却只解释了1%的差异时是同一个问题。一个贡献的区分度本来就小、而其中一半还来自价格的因子,撑不起它那10%的权重。
对买家来说,事情更简单。为收入而买,「租金回报率」就是该看的那一栏,并且要预期升值会更差——这就是那笔交换,在同一个区里大约是用2.6个百分点的资本,换1.6个百分点的租金。为总回报而买,就把它当成一个价签,而不是一个品质标章,并把权重放到「项目历史表现」上。
而如果一个项目拿了9分或10分,在得出任何结论之前,先确认它是不是一个执行公寓。
数据取自1,060个横跨26个区的私宅项目——即TRIBE转售评分板上两端数据都足以测算回报的项目:截至2026年8月的36个月窗口内至少5份租约(合计186,444份)、2024年10月以来至少3宗转售或转手成交(合计23,661宗)、以及至少5组持有满一年以上的同一单位转售配对(合计53,814组)。回报率为毛值,以每平方英尺月租中位数年化后除以每平方英尺成交价中位数计算。资本回报为名义、价格对价格,依卖方自身的买入价与买入日期年化,未扣除租金、各项成本与融资费用。评分数据为/rps-data-v2.json所提供的2,350个项目的线上版本;各因子权重以我们的方法论页面公布者为准。所有数字均为中位数。本文为一般信息,不构成投资建议。
文中提到的公寓
Check how your condo scores
2,350 condos independently scored across 7 weighted factors. No registration required.
Score my resale →Prefer a personal read on your situation? Arrange a consultation →继续阅读
TRIBE Research
Written with AI assistance from TRIBE's own data and the public sources listed, then checked against them. General information, not financial advice. How we write
发现错误,或数据在发布后已有变动? 告诉我们,我们会更正。
本文仅为一般资讯,不构成财务、投资、法律或税务建议,也未考虑您的个人情况。做决定前请先核实自己的数字。