Insights
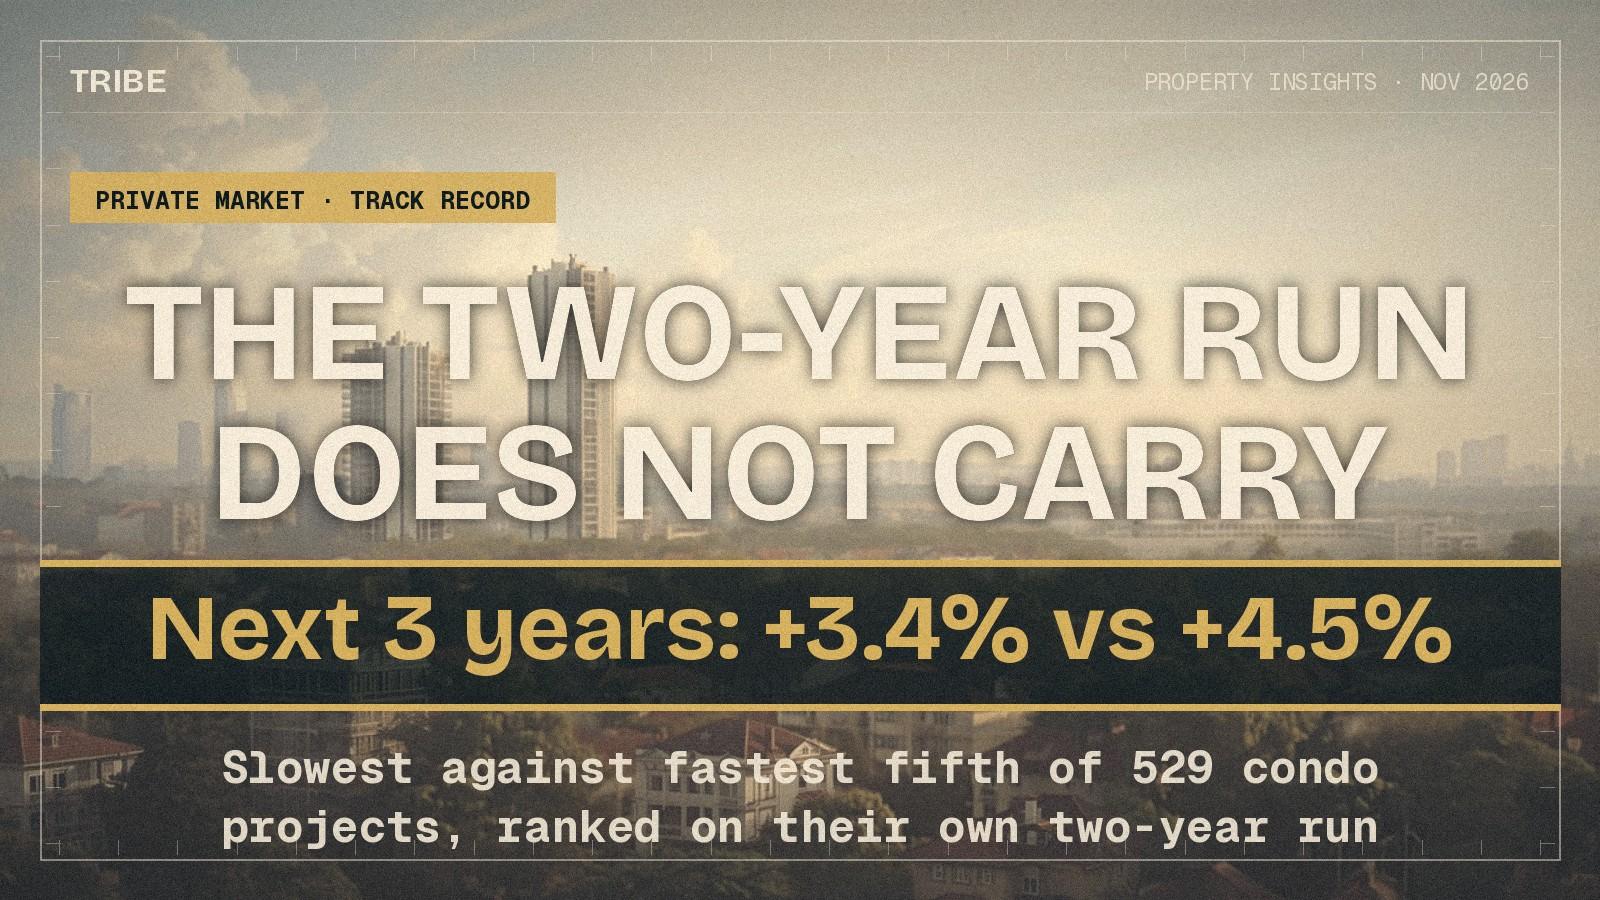
近两年的涨幅带不动下一个三年。长期记录值 3.5 个百分点。
把 529 个私宅项目按截至 2023 年 9 月的两年涨幅排序,接下来三年的涨幅几乎拉不开:最慢的五分之一 +3.4%,最快的 +4.5%。换成按持有期年化回报排序,同一批项目从 +2.1% 排到 +5.6%。
By TRIBE Research · 20 November 2026 · 3 min read
要做的决定
- 适合谁看
- 在两个候选私宅项目之间比较、而其中一个近期明显涨得更快的买家
- 面对的问题
- 一个项目近期的涨势,能告诉我它接下来会怎么走吗?
- 简短答案
- 不能。把 529 个项目按截至 2023 年 9 月的两年涨幅排序,接下来三年几乎没有分别:最慢的五分之一 +3.4%,最快的 +4.5%,而且五组之间并没有逐级上升。把同一批项目按持有期年化回报排序,这个数字从 +2.1% 一路排到 +5.6%。长期记录带得动,近期涨势带不动。
- 下一步
- 别再对比两年走势图。改问这个项目给持有五年以上的业主带来多少年化回报,并且拿同期落成的项目来比。
背后的数字
- +2.1% 对 +5.6%按长期记录排序后,529 个项目中最慢与最快五分之一在随后三年的涨幅
- +3.4% 对 +4.5%同一批项目、同一段后续涨幅,改按此前两年涨幅排序后的结果
- 109 个中的 18.3%那两年最快五分之一中,随后三年仍最快的比例,随机结果为 20%
同一个邮区里的两个私宅项目。一个近两年涨了 15%,另一个涨了 1%。前者看起来是有势头的那个,后者像是被市场放过的那个。在 529 个已评分项目里,这个差别对接下来三年毫无预示作用:按两年涨幅排序,最慢的五分之一后来涨了 +3.4%,最快的涨了 +4.5%。
换一个慢得多的指标来排同一批项目——它们实际给持有过的业主带来的年化回报——下一个三年就被清楚地拉开了:最低的五分之一 +2.1%,最高的 +5.6%。差距 3.5 个百分点,以过去三年私宅成交价中位数 160.2 万元计,约合 5.6 万元。
买家面对的问题
每一份候选名单最后都会收窄到两个项目,而走势图是最顺手的工具。两年的每平方英尺价格,一条线比另一条陡,陡的那条就被当成更好的资产。
这个直觉不无道理。一个在涨的项目总该有它在涨的理由,而理由往往会延续下去。问题在于,近期的斜率究竟是其中一个理由,还是只是这段价格历史中恰好看得见的那一截。
TRIBE 的私宅转售评分(RPS)对此有明确取舍。自 11 月 16 日修订起,权重最大的因子「项目历史表现」占总分的 30%,而它刻意不是一张两年走势图:它衡量的是自推出以来的年化涨幅,并与同期落成的项目相比。本文检验的,就是这个时间窗口选得对不对。
用白话说结论
窗口几乎决定了一切。长期记录有预示作用,近期涨势没有。
在样本外测算——只用 2023 年 9 月之前已经存在的信息,去对之后发生的结果——长期年化涨幅每高一个百分点,对应随后三年价格涨幅高 +0.767 个百分点,t 值 +5.30。而两年涨幅每高一个百分点,对应的是 -0.131 个百分点,t 值 -3.18。不是零,而是反方向。
最有力的几个数字
同一批 529 个项目、同一段后续窗口,两种排序并列如下:
| 五分位 | 截至 2023 年 9 月的长期记录 | 随后三年 | 截至 2023 年 9 月的两年涨幅 | 随后三年 |
|---|---|---|---|---|
| 最低 | 每年 +0.67% | +2.1% | +0.8% | +3.4% |
| 第二 | 每年 +1.95% | +3.9% | +5.2% | +4.6% |
| 中间 | 每年 +2.83% | +4.2% | +7.4% | +4.5% |
| 第四 | 每年 +3.53% | +5.4% | +10.6% | +4.4% |
| 最高 | 每年 +4.64% | +5.6% | +14.7% | +4.5% |
左边那组排序,五个五分位逐级上升。右边那组完全没有上升:它的第二个五分位 +4.6%,还高过它涨得最快的那一组。
为什么两年涨幅看起来像信息
两年涨幅并不是一个微弱的信号,而是一个幅度很大、又很显眼的信号:在这批项目里,它从第十百分位的 +0.8% 一路到第九十百分位的 +14.8%,跨度 14 个百分点,而长期记录的跨度只有 4 个百分点。买家最容易看到的那个数字,恰恰也是波动最大的那个。
它也不是「测不准」意义上的噪音,而这正是对一个零结果最直接的质疑。把每个项目的成交记录随机分成两半,分别计算两年涨幅:两半之间在 410 个项目上的相关系数是 +0.43。同样方法下,长期记录的相关系数是 +0.91。所以两年涨幅是一个真实存在、精度中等的量,它确实在描述项目近期的过去。
这一点影响结论的读法。测量噪音会把系数往零的方向拉,但不会把它推过零、推到 -0.131。近期涨势是被测到了的,而它测到的东西会轻微反转。
受控比较
长期记录只用 2023 年 9 月之前已有的信息构建:16,669 宗转售与次级转售成交,卖方自己的买入时间在五年以上,持有期中位数 10.0 年,全部在 2021 年 10 月至 2023 年 9 月之间完成。结果端则用之后的 27,697 宗成交来衡量,时间为 2023 年 10 月至 2026 年 10 月。没有任何一宗成交同时出现在两端。
在同一个邮区之内,长期记录与随后三年的相关系数为 +0.21,两年涨幅为 -0.09。
按长期记录排序时最高与最低五分位之间的差距,在我们试过的每一种切法下都站得住:
| 变化 | 随后三年涨幅的差距 |
|---|---|
| 主设定,每个项目 5 宗以上重复成交 | +3.5 个百分点 |
| 3 宗以上 | +3.5 个百分点 |
| 8 宗以上 | +3.7 个百分点 |
| 10 宗以上 | +4.1 个百分点 |
| 仅持有 7 年以上 | +4.0 个百分点 |
| 仅持有 10 年以上 | +3.4 个百分点 |
| 中央区周边(RCR),166 个项目 | +5.4 个百分点 |
| 核心中央区(CCR),88 个项目 | +3.8 个百分点 |
| 中央区以外(OCR),275 个项目 | +2.3 个百分点 |
| 永久地契,153 个项目 | +5.8 个百分点 |
| 99 年地契,344 个项目 | +2.3 个百分点 |
在同一批 529 个项目上,已公布的「项目历史表现」因子分数把后续涨幅排出了同样的次序:得分 1 至 6 的项目涨幅中位数 +3.6%,得分 7 或 8 的 +4.1%,得分 9 或 10 的 +5.9%。我们独立构建的长期记录与该公布分数的相关系数为 +0.63——如果两者衡量的本来就是同一个慢变量,这正是应有的结果。
这项分析不能证明什么
已公布的因子分数不是样本外检验,我们也没有把它当成样本外检验来用。它的评分基于截至 2026 年 10 月的价格历史,与结果窗口重叠,因此它表面上的排序能力里,有一部分是两端用了同一批信息。样本外的那个结论,靠的是我们自己设在 2023 年 9 月的截断点,那里没有这个问题。
它也无法证明长期记录「导致」了未来的涨幅;这是相关性,不等于因果。两者更可能都是项目身上某种持久特质的表现——户型、地块、管理、学区范围——而我们对邮区、地契类型、价格水平和成交活跃度的控制,只能部分吸收这些因素。一个长期记录亮眼、但刚出现新问题的项目,不在上述任何结论的覆盖范围内。
窗口的取法也会影响涨幅怎么算。每个项目的涨幅都是在同一个窗口内部、以后半段对前半段计算的,而不是用两个窗口的中位数相比,因为后一种做法会把前一个窗口自身的趋势带进来,从而美化那些刚刚涨过的项目。
本节是这项分析的局限。三年也只是一个特定的市场,不是一条规律。结果窗口为 2023 年 10 月至 2026 年 10 月,带着那段时间的利率、供应与降温措施。所列数字为成交价,未扣除印花税、中介费与律师费,也不含管理费、房产税、贷款成本以及收取的租金。
这对买家和卖家意味着什么
对买家来说,真正要改的是「问哪个数字」。两年走势图是最容易做的比较,也几乎没有价值:它在后续结果上拉开的差距是 1.1 个百分点,以上述成交价中位数计约 1.76 万元,而且连顺序都不对。长期记录拉开了 3.5 个百分点、约 5.6 万元,顺序正确,而且五个五分位逐级成立。
所以要问的是:这个项目给持有五年以上的业主带来多少年化回报,并且要拿同期落成的项目来比,因为 2018 年落成和 2004 年落成的项目,在原始涨幅上本来就不可比。这正是评分里那个 30% 因子所依据的比较,也是带得动的那一个。
对业主来说,读法要更保守一些。一个已经连涨两年的单位,对接下来三年并没有额外的主张权,在这批数据里甚至是轻微负面的。如果持有的理由就是近期涨势,那这个理由底下没有太多东西。长期记录是更站得住的理由,而且它不会月月变。
从哪里开始
把两个候选项目都放进下方的转售价格查询,比较它们实际给持有过的卖方带来了多少回报,而不是比较近两年的线形。延伸阅读:市场为每一项评分因子付多少钱、为什么总分比它的单个因子更弱,以及永久地契溢价如何随楼龄累积。
数据来自 TRIBE 的私宅成交契约数据集:2021 年 10 月至 2026 年 10 月间登记的 117,319 宗转售与次级转售契约,覆盖 2,325 个项目,每宗均带有卖方自己的买入日期与买入价;按项目名称与 rps-data-v2.json 上已公布的 2,350 份评分表对接,匹配到 2,117 个项目(91.1%)。分析样本为 529 个项目,条件是截至 2023 年 9 月已有至少 5 宗符合条件的重复成交,且两个窗口的前后半段各有至少 4 宗成交。长期记录取 16,669 宗重复成交的年化回报中位数,持有期 5 年至 28.6 年、中位数 10.0 年,成交时间为 2021 年 10 月至 2023 年 9 月;年化回报在 -25% 至 +40% 区间之外的记录已剔除。后续涨幅为每个项目在 2023 年 10 月至 2026 年 10 月窗口内后半段对前半段的每平方英尺价格中位数变化,基于 27,697 宗成交。回归另加邮区与地契类型固定效应、每平方英尺价格中位数对数与成交笔数对数。所列数字为成交价,未扣除印花税、中介费与律师费,也不含管理费、房产税、贷款成本及收取的租金。这是一个市场的三年,不是一条规律。一般信息,不构成针对任何特定房产或家庭的建议。方法已公布,不加修饰。
你的下一步
在两个私宅项目之间比较,其中一个近期明显涨得更快?把这两个项目和你在看的单位面积发给我们。我们会列出每个项目相对同期落成项目的长期年化记录,也就是真正带得动的那一半。
由顾问在 WhatsApp 上回复。无需注册,没有任何义务。
想请人针对你的情况详细解读?预约咨询 →继续阅读
TRIBE Research
Written with AI assistance from TRIBE's own data and the public sources listed, then checked against them. General information, not financial advice. How we write
数据截至 2026年10月。
发现错误,或数据在发布后已有变动? 告诉我们,我们会更正。
本文仅为一般资讯,不构成财务、投资、法律或税务建议,也未考虑您的个人情况。做决定前请先核实自己的数字。