Insights
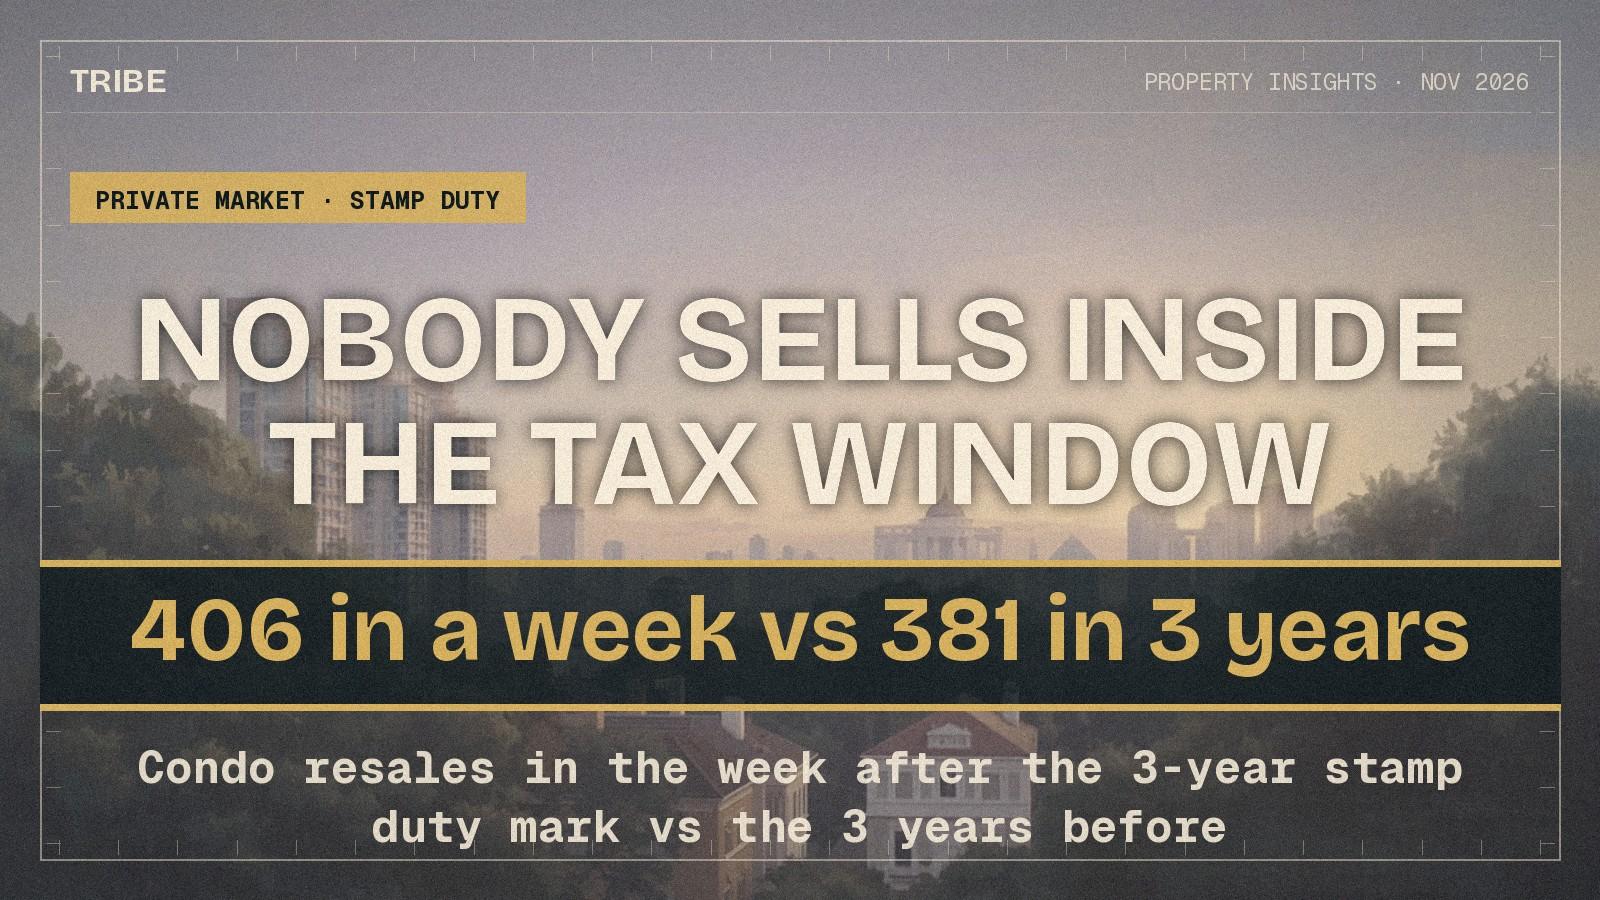
印花税期满那一周成交406套,之前整整三年只有381套。
在11,873宗同一单位的私宅转售中,业主任何一天都可卖,其中406套在各自三年卖方印花税期满后的七天内成交,而之前整整三年只有381套。2025年7月起入手的买家要等满四年。
By TRIBE Research · 13 November 2026 · 1 min read
要做的决定
- 适合谁看
- 2025年7月4日当天或之后买入私宅的人,以及现在准备买入、可能在五年内出售的人
- 面对的问题
- 我最早可以在哪个月卖出而不用付卖方印花税?提前卖又要付多少?
- 简短答案
- 是买入日起满四年,不是三年。在11,873宗可比转售中,有406套在旧的三年节点之后七天内成交,而之前整整三年只有381套,几乎没有人在税期内卖。这些卖家里有36.4%用的是第37到48个月这个窗口,而新规则对它按成交价的4%征税。以中位数的第四年退出来算,那是55,600元,相当于涨幅的22.2%。
- 下一步
- 在计划搬家之前,先把自己的买入日期放进退出测算里,弄清楚印花税归零的是哪一个月,以及提前卖出要按成交价4%付多少。
背后的数字
- 406对381三年印花税节点后一周内成交的套数,对比之前整整三年的套数
- 36.4%这些转售中落在第37至48个月、即新规则按4%征税那段窗口的比例
- 55,600元按4%税率,中位数的第四年退出现在要缴的卖方印花税
卖方印花税通常被归进「希望永远不用付」的那一类成本。成交记录把它归在了另一处:它是预测私宅何时转手最清楚的一个指标。
在11,873宗同一单位的私宅转售中,业主买入时项目早已完工,任何一天都可以卖。其中有406套是在各自三年卖方印花税节点之后的七天内成交的。而在那个节点之前的整整三年里,只有381套成交。一周内离场的套数,比之前三十六个月加起来还多。
2025年7月4日起,那一周挪了位置。印花税现在管四年,而这些卖家中36.4%用过的那个退出窗口,如今落在税期之内。
2025年7月之后买入的人面对的问题
没有人买房时就打算在第三年卖掉。但人们还是会卖:外派、添丁、分居,或者想用第一套房的钱去付第二套。实际的问题是,什么时候卖才不会多出一张税单。
对2017年3月11日至2025年7月3日之间的购入,答案是三年。一年内卖,税是成交价的12%;两年内8%;三年内4%;满三年之后为零。对2025年7月4日当天或之后的购入,税率表变成16%、12%、8%、4%,满四年之后才归零。
多一年,多一档。问题是这一年只是技术细节,还是对真实卖家的真实约束。
直白的答案
它是真实的约束,而记录显示卖家早就把它当成约束。他们不在税期内卖。他们等到税归零的那一天,然后才卖,而且数量之大,在以周为单位的尺度上都看得见。
这不是预测,而是11,873位业主在旧的三年规则下真实做过的事。同样的行为放到四年规则上,意味着2025年7月之后买入的人,最早的现实退出时点比前一批买家晚了十二个月。
最有力的支持数据
按业主持有的月数来数每一宗成交,跳升正好落在印花税所在的位置:
| 成交时已持有月数 | 当时应缴税率 | 转售宗数 |
|---|---|---|
| 33 | 4% | 9 |
| 34 | 4% | 11 |
| 35 | 4% | 4 |
| 36 | 4% | 9 |
| 37 | 零 | 766 |
| 38 | 零 | 357 |
| 39 | 零 | 322 |
| 40 | 零 | 350 |
第37个月是整个持有期分布中最繁忙的一个月,而且是两侧月份的两倍以上,两侧稳定在320到360之间。多出来的那一截,是积压在清空。
如果按每宗交易自己的买入周年日来算,而不是取整到月,三年节点前的那两周有10套成交,之后那两周有556套。在整个应税期内,11,873宗里只有381宗、即3.21%,是在还欠着税的时候成交的。
为什么对这个跳升最顺手的解释是错的
第一个质疑是工程进度。在新推出项目买入的人,要等项目完工才能转售一套已完工的单位,而完工通常需要三到四年,所以第37个月附近的堆积,可能只是交房而已。
样本正是为此把这种情况排除掉了。这里每一套都是在项目完工之后至少整整一个日历年才买入的,而且每一宗都是转售而不是完工前转手,所以每位业主当时都可以在任何一天卖。在这个样本里跳升反而更陡:第36到第37个月之间是85倍,而在全部26,740宗配对转售中是81倍。
第二个质疑是习惯。三年是个整数,人们可能只是按周年在想事情。安慰剂检验回答了这一点。
对照比较
旧规则在两年设了一道坎,在三年又设了一道,四年则什么都没有。如果跳升源于税,它应该出现在前两处而不是第三处。结果正是如此:
| 周年节点 | 在旧规则下意味着什么 | 节点前两周 | 节点后两周 | 倍数 |
|---|---|---|---|---|
| 满两年 | 税率从8%降到4% | 1 | 36 | 36.0倍 |
| 满三年 | 税率从4%降到零 | 10 | 556 | 55.6倍 |
| 满四年 | 什么都没有 | 134 | 137 | 1.0倍 |
四年节点才是关键的那道检验。它和三年一样是个整数,坐在同一个样本里,却完全没有产生任何跳升。卖家反应的不是周年,而是税率。
所以新税率表做的事,是把一道卖家明显会尊重的坎,从第37个月挪到第49个月。这些业主中36.4%用过的那个窗口,即第37到48个月,现在要按4%缴税:
| 中位数的第四年退出 | |
|---|---|
| 买入价 | 1,120,000元 |
| 成交价 | 1,390,000元 |
| 持有期 | 3.42年 |
| 毛涨幅 | 260,000元,即21.74% |
| 按成交价4%计的印花税 | 55,600元 |
| 占毛涨幅的比例 | 22.2% |
| 毛年化回报 | 5.91% |
| 扣税后的年化回报 | 4.65% |
这笔税把年化回报拉低了1.26个百分点。在4,326宗第四年成交里,有216宗、即4.99%,税额会超过全部毛涨幅。
这项分析无法证明什么
它不能证明新规则会把旧有行为整体推后一年重演。这道坎形状相同,但新规则下最早的那批购入要到2029年7月才满四周年,还没有人真正经历过。
它也没有衡量等待的代价。多持有十二个月的业主,要多付十二个月的利息、管理费和房产税,还要承担这段时间两个方向的价格风险。这些都不在上面的数字里。
在这个样本中,在第49至60个月卖出的业主录得的毛涨幅中位数是300,000元,而第四年卖家是260,000元。那是上涨市道里的历史,不是等待一定划算的理由。
这里的涨幅是同一单位的价差,不含租金、融资与利息、买方印花税和额外买方印花税、管理费、房产税、代理佣金、装修以及其他所有交易成本,所以毛涨幅大于业主真正落袋的钱。印花税数字是按现行税率表套在这些成交价上算出来的,不是这些卖家实际付过的,因为他们每一位都是按旧规则课税的。
日期是登记成交日期,可能晚于行使购买选择权的那一天,而印花税是按较早的那个日期核定的,所以跳升的确切日子只能当作近似。但它的幅度无法用几周的时滞来解释。数据只看得到已经卖出的单位,所以仍在亏损中持有的业主不在其中;执行公寓、有地住宅和组屋不在这个数据集内。
这对买家或卖家意味着什么
如果你现在买,最早的干净退出时点是第四个周年日的次日,而这个日子应该在签约之前就知道,而不是事后才发现。启动这个时钟的是你选择权上的买入日期,不是项目完工日,也不是你搬进去的那一天。
如果你有可能在那之前就要卖,这笔成本并不抽象。它在第四年是成交价的4%,第三年8%,第二年12%,而且是按整个成交价计,不是按涨幅计。以1,390,000元的成交价来算,分别是55,600元、111,200元和166,800元,无论这一笔买卖是赚还是亏。
如果你在一套四年后可能就住不下的房子和一套你会住满六年的房子之间权衡,这笔税应该和价格一起进入比较。四年的窗口已经长到足以影响你买什么,而不只是什么时候卖。
下一步
这笔账取决于你的买入日期和成交价。算清楚印花税归零是在哪一个月、提前卖出要付多少,以及你心里的计划能不能过关。
把你的买入日期、买入价和预计搬家的年份发给我们,或者自己用退出策略测算跑一遍日期。两套税率表和两个适用期都列在IRAS。
样本:11,873宗同一单位的私人公寓转售,取自TRIBE自有的成交数据集,成交登记日期介于2021年10月11日至2026年10月2日之间,买入日期介于2017年3月11日至2025年5月6日之间,因此样本中每一位业主都是按三年期的卖方印花税表课税的。每一套都是在项目完工之后至少整整一个日历年才买入,并以转售而非完工前转手的方式卖出,这样就排除了工程进度造成的锁定,业主任何一天都可以卖。样本覆盖26个邮区的1,485个项目:中央区以外6,211宗,其余中央区3,912宗,核心中央区1,750宗。未筛选的对比用的是同一税率表下全部26,740宗配对转售。持有期按记录的买入日期到记录的成交日期计算;登记日期可能晚于行使选择权的那一天。涨幅是同一单位的价差,不含租金、融资与利息、各类印花税、管理费、房产税、代理佣金、装修以及所有交易成本。印花税数字是把现行税率表套在这些成交价上,不是这些卖家实际缴付的金额。除特别说明外均为中位数。本文是关于市场数据以及文中日期所载规则的一般性信息,不构成针对任何特定房产、交易或税务状况的建议。
你的下一步
2025年7月4日当天或之后买入,并且可能在五年内要卖?把你的买入日期、买入价和预计搬家的年份发给我们。我们会告诉你印花税归零是在哪一个月,以及提前退出要付多少。
由顾问在 WhatsApp 上回复。无需注册,没有任何义务。
想请人针对你的情况详细解读?预约咨询 →继续阅读
TRIBE Research
Written with AI assistance from TRIBE's own data and the public sources listed, then checked against them. General information, not financial advice. How we write
资料来源
- 住宅房产卖方印花税(SSD):按购入日期适用的税率与持有期 · Inland Revenue Authority of Singapore · 查阅于 2026年11月13日
- 延长卖方印花税持有期并上调税率 · Monetary Authority of Singapore · 查阅于 2026年11月13日
数据截至 2026年10月。
发现错误,或数据在发布后已有变动? 告诉我们,我们会更正。
本文仅为一般资讯,不构成财务、投资、法律或税务建议,也未考虑您的个人情况。做决定前请先核实自己的数字。