Insights
乌节路与里峇峇利转售公寓五强。第9区的平均分低于全国平均。
第9区全部205个转售公寓项目,与其余2146个用同一套评分表打分。该区平均分5.67,全国平均5.99——28个邮区中排第19。它在地契与地铁两项上胜出,却在权重最高的那一项上输掉。
By TRIBE Research · 21 September 2026 · 更新于 16 October 2026 · 2 min read
第9区——乌节、克拉丽、里峇峇利——是新加坡房地产市场卖得最用力的地址。区内有205个转售私人公寓项目,其中184个是永久地契或999年地契,多数距地铁站仅数分钟步程。
把全部2350个已评分项目跑一遍转售项目评分表(RPS),第9区的平均分是5.67,全国平均是5.99。28个邮区中排第19。它低于第18区淡滨尼与巴西立,低于第20区碧山与宏茂桥,低于第27区三巴旺与义顺。
这不是对这一带的评价,评分表也不是价格指数。但造成差距的原因异常清楚,而且它并没有分散在七项因素里,几乎全部集中在其中一项。
整个差距只来自一项因素
RPS为七项因素分配权重。下表是第9区在每一项上的平均分与全国平均的对比,以及每个差距加权后对该区得分的贡献。
| 因素 | 权重 | 第9区平均 | 全国平均 | 差距 | 贡献 |
|---|---|---|---|---|---|
| 项目历史表现 | 25% | 4.00 | 5.57 | −1.58 | −0.395 |
| 小学效应 | 20% | 6.50 | 6.40 | +0.10 | +0.020 |
| 项目规模 | 16% | 4.30 | 4.63 | −0.33 | −0.053 |
| 地铁距离 | 13% | 8.92 | 7.91 | +1.00 | +0.130 |
| 租金回报 | 10% | 3.31 | 4.25 | −0.94 | −0.094 |
| 地契 | 10% | 9.71 | 9.31 | +0.40 | +0.040 |
| 未来转型 | 6% | 3.68 | 3.18 | +0.49 | +0.030 |
| −0.322 |
贡献=权重×差距。七项贡献合计−0.322;该区实际平均分低于全国平均0.323,因此这套拆解的误差在0.001分以内。
先看最后一行,再看第一行。单单历史表现一项就让第9区损失0.395分。其余所有因素加起来回补**+0.073分**。该区在七项中有四项胜出——地契、地铁距离、小学、未来转型——最终仍比平均低三分之一分,因为它输得最惨的那一项,正是权重最重的那一项。
分布比平均值更刺眼。第9区205个项目中有52个——占25.4%——历史表现得分在2分或以下。全国这个比例是8.6%。这里每四个项目就有一个落在评分表最大组成部分的最低两档,是全国比率的近三倍。
留意哪些因素落在哪一边。永久地契与步行可达地铁,恰恰是这个区的价格溢价最常被拿来解释的两点,也恰恰是第9区表现优于全国的地方——而它们分别只占10%与13%的权重。而「这个项目为它的业主实际做到了什么」占25%,那正是分数被吐回去的地方。
评级也跟着走。205个项目中:S级2个、A级18个、B级124个、C级49个、D级12个。205个项目里只有两个拿到最高评级,占1.0%。我们在6月就发现最好的转售评级出现在郊区,而不是核心中央区,郊区接近四分之一的项目能拿S级。第9区是这个发现最锋利的单一例证。
1. Irwell Hill Residences — 7.60分,S级
全区两个S级之一,而且是一个99年地契项目,身处一个九成永久地契的区。540个单位,远东机构,2024年入伙。项目规模拿满分10分:「规模理想,兼顾流通性与设施而不显拥挤。通常是转售换手的最佳区间。」地铁项也拿满分:「距大世界地铁站(TE15)170米——直接步入式地铁通道。」五强中租金回报最高,3.71%,属「强劲的收益回报」。
它的弱点被明确写出:「未来催化剂曝光有限——最近的是纽顿—乌节综合用途片区,距1.92公里,远到对本项目的影响有限。」历史表现为年均+1.23%,处于2024年批次第59百分位——对一个2024年落成的项目而言样本仍薄,宜视为暂定。
2. Kopar @ Newton — 7.49分,S级
全区另一个S级,同样是99年地契。378个单位,城市发展有限公司,2023年获得临时入伙证。评分表称它「几乎在每一个维度上都属顶级」,突出优势在地铁与地契:「距纽顿地铁站(NS21 / DT11)300米——直接步入式地铁通道。」
它是少数没有把那项重权因素输掉的第9区项目——「年均涨幅+2.69%——在2023年批次同侪中接近中位表现(第68百分位)」——同时还跨过了多数邻居跨不过的租金门槛,3.44%,属「高于平均的收益回报」。1公里内有四所小学,最近的是英华小学(0.34公里)。
3. Rivergate — 7.38分,A级
545个单位,星狮地产,永久地契,2009年入伙——五强中规模最大的一个。规模项满分,里峇峇利小学在0.25公里外,并且「距合乐地铁站(TE16)270米——直接步入式地铁通道」。历史表现为年均+3.02%,处于2009年批次第62百分位:不亮眼,但已持续十七年。
租金回报2.70%,是五强中最低,被标为「低于平均的收益回报」。未来转型得3分——最近的实质驱动因素是大南部滨海地区,距2.95公里,「远到对本项目的影响有限」。
4. Klimt Cairnhill — 7.33分,A级
全区五强中资本增值记录最强,而且拉开距离:「年均涨幅+5.77%,使本公寓位列2025年批次同侪的前8%——相对同期项目属卓越的资本增值。」永久地契,凯德集团,2025年入伙。
它为此付了两次代价。138个单位——「精品发展项目。交易频率较低,共用设施有限」——规模项只得5分;租金回报2.78%,评分表标为「低于平均的收益回报」。摘要把总回报列为关键弱点。1公里内有一所小学。
5. Parc Emily — 7.29分,A级
295个单位,城市发展有限公司,永久地契,2008年入伙——五强中最老的一个。地铁项满分:「距小印度地铁站(NE7 / DT12)160米——直接步入式地铁通道。」1公里内有三所小学,最近的是圣玛格烈小学(0.31公里)。
历史表现为「年均涨幅+2.95%——在2008年批次同侪中接近中位表现(第51百分位)」。模式与上面两个相同:租金回报3.03%被标为「低于平均的收益回报」,总回报被点为弱点,另一个弱点是未来转型——最近的驱动因素是纽顿—乌节综合用途片区,距1.58公里。这份名单的五个项目中有三个带着总回报这个标记。
五强对其余200个说明了什么
在一个九成永久地契的区里,得分最高的五个项目有两个是99年地契——而且正是排头两名。地契占10%权重,第9区几乎拿满;分水岭不在那里。那对租赁地契项目拉开差距的是租金回报:3.71%与3.44%,而三个永久地契项目在2.70%至3.03%之间。历史表现则互有胜负——Klimt的前8%记录胜过两者。
规模在这里起了实质作用。第9区项目的中位规模是72个单位,全国中位是60个,但评分表奖励300至600个单位这一档,而该区的精品小楼远低于此。上面五个中有三个超过300个单位;Parc Emily以295个单位稍差一点,而只有138个单位的Klimt,需要一个前8%的增值记录来补偿。
这个区的底部几乎一致。得分最低的项目——The Tate Residences 3.87、Orchard View 4.10、Twentyone Angullia Park 4.11、The Paterson Edge 4.20,以及并列4.23的Claymore Plaza Apartments与The Orchard Residences——全是D级。六个中有五个是24至85个单位的永久地契楼;唯一例外是The Orchard Residences,一座175个单位的99年地契大楼。永久地契加上一个乌节地址,没能把其中任何一个挡在最低一档之外。
这个分数没有衡量什么
评分表衡量结果,不指派原因。租金回报分数偏低,部分是在讲分母:回报是租金除以价格,而第9区的价格是全国最高的,所以租金再强,回报也可能偏弱。这是真实存在的效应,我们并未把它当作租金问题处理。
更重要的是,RPS评的是增值的速率,不是金额的多少。同一个百分比作用在更高的基数上,换成每平方英尺的金额就更多;两个分数相同的项目,绝对值可能天差地别。我们在这里不发布配对的每平方英尺金额对比,因为本数据集并不包含它,我们也不打算暗示它包含。
评分表说的事情很窄,而且与第19区跑赢核心中央区的数据一致,也与从反方向印证的第4区垫底的平均分一致:买家付出最大溢价的那些因素,并不是驱动最大转售回报的那些因素。在第9区,这一点表现为——一个满是永久地契、交通便利项目的区,其中四分之一落在表现最低的两档里。
上述每个项目都与其余2145个项目按同一套七项因素评分。评分与评级截至2026年10月16日。第9区全部205个项目的完整评分表、权重与逐项理由,都在转售项目评分表上。
方法论公开。不做包装。
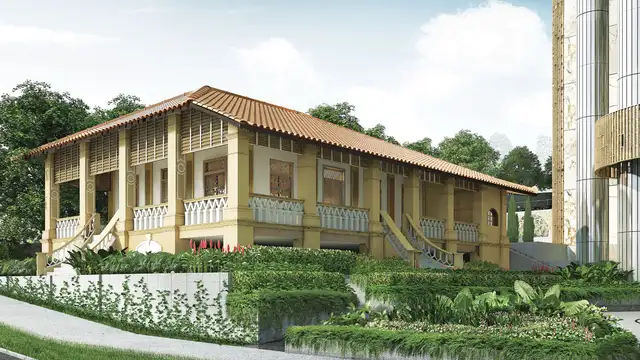
文中提到的公寓
Check how your condo scores
2,350 condos independently scored across 7 weighted factors. No registration required.
Score my resale →Prefer a personal read on your situation? Arrange a consultation →继续阅读
TRIBE Research
Written with AI assistance from TRIBE's own data and the public sources listed, then checked against them. General information, not financial advice. How we write
发现错误,或数据在发布后已有变动? 告诉我们,我们会更正。
本文仅为一般资讯,不构成财务、投资、法律或税务建议,也未考虑您的个人情况。做决定前请先核实自己的数字。